


抗体薬物複合体:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Antibody Drug Conjugates - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 190 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124639
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、抗体薬物複合体(ADC)市場の規模は、2025年の156億1,000万米ドルから2026年には201億2,000万米ドルへと拡大し、2026年から2031年にかけてCAGR28.88%で成長し、2031年には715億5,000万米ドルに達すると予測されています。
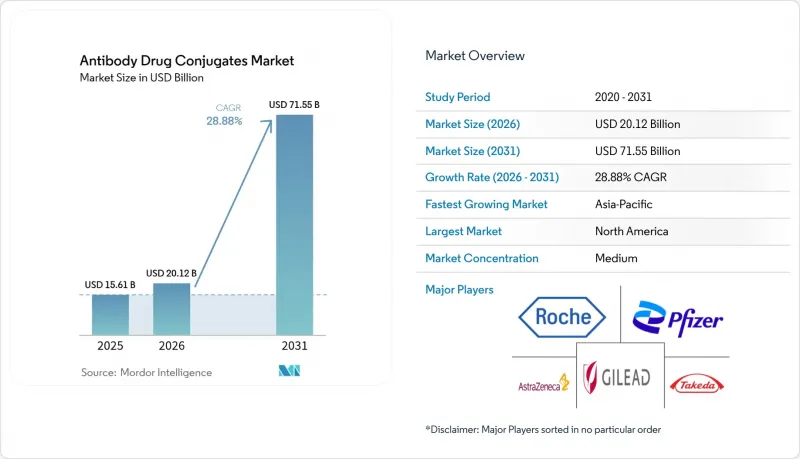
本レポートは、製品別(アドセトリス、カドシラ、パドセブなど)、ペイロード分類別(微小管阻害剤、DNA損傷剤など)、リンカーの化学構造別(切断型、非切断型、部位特異型)、適応症(乳がん、血液がん、尿路上皮がん、肺がんなど)、エンドユーザー(病院、専門がんセンターなど)、および地域ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の抗体薬物複合体(ADC)市場の動向と洞察
固形がんの罹患率の増加
2022年の世界のがん診断件数は1,996万件に達し、モデル予測によれば2050年までに年間3,500万件に達すると見込まれています。乳がん、肺がん、大腸がんはすでにADC承認の主力となっていますが、2025年には適格患者のわずか8%しかADC治療を受けておらず、抗体薬物複合体市場には大きな成長余地があることを示しています。中国における肺がんの新規発症数は2024年に80万件を超え、TROP2およびHER2を標的とする複合体への需要を押し上げています。固形がんの異質性は、多抗原ADCカクテルの開発を促進しており、この戦略は規制当局の承認が得られれば、治療対象となる患者数を30%拡大すると期待されています。これらの要因が相まって、精密な有効成分の対象となる患者層が拡大し、2031年にかけて二桁の出荷量成長を支えることになります。
65歳以上人口の急速な拡大
世界の65歳以上の人口は、2024年に7億6,100万人に達し、2050年までに15億人を超える見込みです。高齢者のがん発症率は若年成人に比べて10倍高く、標的を絞った送達により全身毒性が低減されるため、高齢者向けガイドラインではADCが推奨されています。2025年に国民の29%が65歳以上であった日本では、化学療法と比較して入院率を40%削減した「エンハルトゥ」を含む、高齢者を対象とした4つのADCの適応が承認されました。2025年、メディケアは在宅でのADC点滴療法の保険適用を開始し、これにより年間1万5,000件の新規治療が追加されました。こうした人口動態および政策の変化は、成熟した医療システム全体での利用を促進し、抗体薬物複合体(ADC)市場の長期的な需要を後押ししています。
高額な治療費
米国における年間治療費は、「エンヘルトゥ」の16万8,000米ドルから「トロデルヴィ」の17万4,000米ドルに及び、47州で世帯所得の中央値を上回っています。欧州の医療技術評価(HTA)機関は2025年、3つのADCについて、質調整生存年(QALY)あたりの増分費用対効果比が10万ユーロを超えたことを理由に、保険適用を却下しました。製造の複雑さがバイオシミラーの参入を阻んでおり、2035年までの特許期間を通じて先発品の価格決定力が維持されています。患者支援プログラムが自己負担費用を補填する割合は、チェックポイント阻害剤の40%に対し、わずか18%にとどまっています。高コストは、特に新興市場において普及を鈍化させ、予測されるCAGRを4.7ポイント押し下げています。
セグメント分析
Kadcylaは2025年の製品売上高の23.55%を占めましたが、Enhertuは2031年までCAGR29.25%を達成する見込みであり、これは市販ブランドの中で最も高い成長率です。この急成長は、HER2低発現乳がんおよび非小細胞肺がんの二次治療における承認に起因しており、これにより2025年に北米および欧州で18万人の対象患者が追加されました。パドセブの第一選択尿路上皮がん適応により、プラチナ製剤レジメンからの治療順序変更が73%に上り、固形がんにおけるMMAEペイロードの有効性が裏付けられました。トロデルヴィはホルモン受容体陽性乳がんへと適応を拡大しましたが、患者の32%で点滴反応が見られたため、普及のペースは鈍化しました。ポリヴィーとアドセトリスは、無増悪生存期間が優れていることが示されている二重特異性T細胞エンゲージャーによる代替の脅威に直面しています。エラヘレはFRa陽性卵巣がんの治療成績を向上させましたが、地域診療所における検査体制の不備が普及を制限しています。全体として、製品の入れ替わりはトポイソメラーゼ標的薬に偏っており、抗体薬物複合体(ADC)市場は固形がんの適応症へと再編されつつあります。
第2層のコホート--Zynlonta、Blenrep、Mylotarg、Tivdak--は、増分的な収益源をもたらしていますが、バイオマーカーの適用範囲が狭いことや、保険者からの厳しい審査に直面しています。Blenrepは、生存率に関する確認データが得られた後、2024年に米国市場に復帰し、規制環境の変動性を浮き彫りにしました。Dato-DXdやDusiTag-001といったパイプラインの新規参入製品は、より広範な抗原標的化を約束しており、2031年にかけて競争が激化することが示唆されています。これらの動向は、ブランド主導権の継続的な交代を示しており、抗体薬物複合体(ADC)市場において、差別化されたペイロード・リンカー・プラットフォームの必要性を裏付けています。
トポイソメラーゼI阻害剤は、抗原低発現腫瘍に対応するデルクステカンのバイスタンダー殺傷作用に支えられ、2025年の売上高の53.53%を占めました。マイクロチューブ阻害剤プログラムにおける抗体薬物複合体(ADC)市場の規模は、ファイザーが現在6つの承認済みベドチンADCと14のパイプライン資産を保有していることから、CAGR30.75%で拡大すると予測されています。PBD二量体などのDNA損傷性ペイロードは、ニッチなシェアを維持していますが、収率や安全性の課題に直面しています。新興の免疫調節性ペイロードは、2024年から2025年にかけて12億米ドルのベンチャー資金を調達しており、将来的な治療モダリティの転換を示唆しています。ペイロードの選択は現在、腫瘍微小環境に合わせて行われています。低酸素性の腫瘍ではDNA切断剤が有効である一方、血管が豊富な病変では微小管破壊剤が有効です。パイプラインの多様性が強固であることから、抗体薬物複合体(ADC)市場では、単一のクラスが支配的になるのではなく、ペイロードの多様性が確保される見込みです。
並行して、切断可能なリンカーは、不均一な固形がんにとって極めて重要なバイスタンダー効果を可能にしています。部位特異的結合は、有効成分の柔軟性をさらに高め、開発者が全身毒性を高めることなく、細胞毒性物質を抗原に適合させることを可能にしています。その結果、有効成分の化学的性質を戦略的に制御することは、第一三共が獲得した32億米ドルのマイルストーン収入が示すように、ライセンシングを通じた収益源となっています。この経済的優位性により、抗体薬物複合体(ADC)市場全体において、独自の有効成分プラットフォームに対する需要がさらに高まるでしょう。
地域別分析
北米は、メディケアが外来患者へのADC点滴投与に対し、平均販売価格の106%での償還を開始したことを受け、病院による腫瘍科専用施設の拡充が進んだ結果、2025年の売上高の41.55%を占めました。FDAは2024年から2025年にかけて4つの新規ADCの承認を行い、カナダ保健省も審査スケジュールを整合させたことで、地域間の上市時期の差は8ヶ月に短縮されました。ペイロードの製造拠点は米国に集中しており、ファイザー、ロンザ、カタレントの3社が、世界12カ所のコンジュゲーション工場のうち7カ所を運営しており、第3相試験用試料の製造リードタイムを短縮しています。薬剤と抗体の比率を再現することは技術的に依然として複雑であるため、バイオシミラーによる競合は最小限にとどまっています。
アジア太平洋地域は、2031年までのCAGRが29.22%と最も急速に成長している地域であり、中国の規制当局が6つの国産ADCを承認した結果、18ヶ月間で同国のバイオ医薬品支出の23%を占めるに至りました。日本では「エンヘルトゥ」が5つの適応症で承認され、第一三共は国内ADC売上高の34%を占めています。インドでは2025年に2つのバイオシミラーADCに対して迅速承認が下りており、自己負担が主流となる市場において、将来的な価格競争が予想されます。オーストラリアでは、2024年のFDAとの協力協定に基づき審査期間が11ヶ月に短縮され、「パドセブ」と「トロデルヴィ」の同時発売が可能となりました。
欧州、中東、南米は遅れをとっています。これは、ドイツ、フランス、英国のHTA(医療技術評価)機関が、3つのADCの保険適用に先立ち、実世界データ(RWE)の提出を要求したためです。EMA(欧州医薬品庁)の条件付き承認は初期アクセスを迅速化しますが、適応症ごとに800万~1,200万米ドルの市販後コストを課すことになります。ブラジルは2025年にKadcylaとEnhertuを承認しましたが、民間保険による給付対象はHER2過剰発現腫瘍に限定されており、患者の55%を占めるHER2低発現症例は対象外となっています。サウジアラビアとUAEはFDAの承認を根拠とする承認経路を採用し、2025年に4つのADCを承認したことで、湾岸地域を迅速承認市場として位置づけました。全体として、償還制度や製造拠点における地域間の格差が、抗体薬物複合体(ADC)市場全体の普及曲線に影響を与えています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 固形腫瘍の発生率の上昇
- 65歳以上の人口の急速な拡大
- 研究開発(R&D)への資金投入と臨床試験の開始が加速しています
- 医薬品分野への投資の拡大
- 低毒性かつ効果的な医薬品に対する需要の高まり
- 外来におけるADC投与に対する保険適用範囲の拡大
- 市場抑制要因
- 高い治療費
- ペイロードの供給制約(オーリスタチン/PBD)が生産のボトルネックを引き起こしています
- 新興のT細胞エンゲージャーおよび二重特異性抗体による競合
- 製造プロセスの高度な複雑性
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品別
- アドセトリス(ブレントキシマブ・ベドチン)
- カドサイラ(トラスツズマブ・エムタンシン)
- パドセブ(エンフォルツマブ・ベドチン)
- ポリヴィ(ポラツズマブ・ベドチン)
- エンヘルトゥ(トラスツズマブ・デルクステカン)
- トロデルヴィ(サシツズマブ・ゴビテカン)
- エラヒア(ミルベツキシマブ・ソラフタシン)
- その他の承認済みADC
- ペイロードクラス別
- 微小管阻害剤(MMAE、DM1、DM4)
- DNA損傷剤(PBD、カリケアマイシン、デュオカルマイシン)
- トポイソメラーゼI阻害剤(DXd、SN-38)
- 新興ペイロード(オーリスタチン系薬剤、新規アルキル化剤)
- リンカー化学別
- 切断可能リンカー
- 切断不能なリンカー
- 部位特異的/次世代結合技術
- 用途(適応症)別
- 乳がん
- 血液がん(リンパ腫、白血病、骨髄腫)
- 尿路上皮がん/ 膀胱がん
- 肺がん
- 婦人科がん(卵巣、子宮内膜、子宮頸部)
- その他の固形腫瘍
- エンドユーザー別
- 病院
- がん専門治療センター
- バイオ医薬品および受託研究機関(CRO)
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- AbbVie Inc.
- ADC Therapeutics SA
- Amgen Inc.
- Astellas Pharma Inc.
- AstraZeneca plc
- BeiGene Ltd.
- BioNTech SE
- Bristol-Myers Squibb Co.
- Catalent Inc.
- Daiichi Sankyo Co. Ltd
- F. Hoffmann-La Roche Ltd
- Genmab A/S
- Gilead Sciences Inc.
- GSK plc
- ImmunoGen Inc.
- Lonza Group AG
- MacroGenics Inc.
- Mersana Therapeutics Inc.
- Pfizer Inc.(Seagen Inc.)
- RemeGen Co., Ltd
- Synaffix BV
- Takeda Pharmaceutical Co. Ltd
- WuXi XDC
- Zai Lab Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 190 Pages
- 納期
- 2~3営業日


