


流量計:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Flow Meters - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124631
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、流量計の市場規模は2026年に89億3,000万米ドルと評価されており、2031年までに113億3,000万米ドルに達すると予測されています。
これは、予測期間におけるCAGRが4.88%であることを示しています。
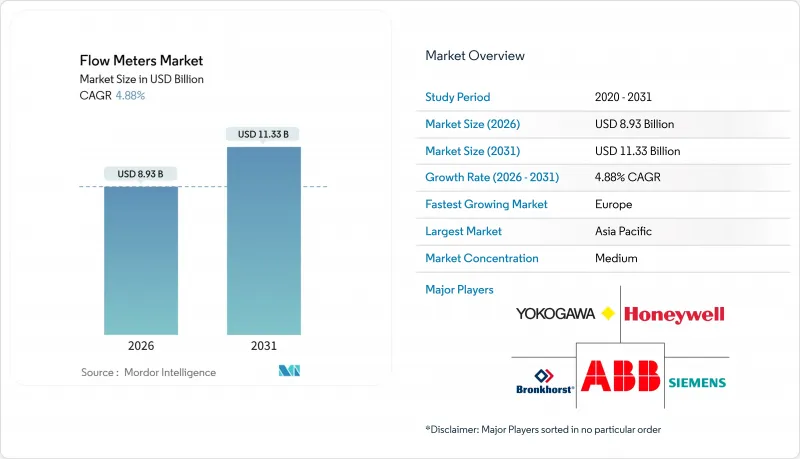
本レポートは、技術別(容積式、質量式)、取り付け方式別(インライン型、クランプオン型、挿入型)、流体タイプ別(液体、気体、蒸気)、エンドユーザー産業(石油・ガス、上下水道、化学、電力、食品・飲料、医薬品)、および地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)で提示されています。
世界の流量計市場の動向と洞察
リアルタイム流量分析を実現するIoT対応のプロセスオートメーション
産業現場では、各デバイスが1秒間隔のデータストリームを提供するエッジコンピューティングノードとなるよう、流量計のアップグレードが進められています。横河電機(Yokogawa)のOpreXなどのプラットフォームは、ドリフトやキャビテーションを分析し、設定値の±0.5%を維持するために制御弁を自動的に調整します。製薬業界の連続製造ラインでは、米国食品医薬品局(FDA)のプロセス分析技術ガイドラインの範囲内を維持するために、同様のフィードバックループが活用されています。シーメンスは、同社の超音波流量計に組み込まれた予測分析機能により、2025年には化学プラントの予定外のダウンタイムを22%削減できると発表しました。また、リアルタイムの可視化機能は企業向けソフトウェアとも連携しており、ある欧州の飲料メーカーは電磁流量計をSAP S/4HANAに連携させ、原材料のロスを14%削減しました。
世界の水道・下水道インフラへの投資
漏水により処理済み水の25%から40%を失っている水道事業者は、機械式メーターを、電池駆動の超音波式および電磁式メーターに置き換えています。中国は2025年、100都市のネットワークをデジタル化するために1,500億人民元(210億米ドル)を予算に計上しました。インドの「Jal Jeevan Mission」では、プリペイド式メーターが導入され、ジャイプールでは18ヶ月以内に非収益水率が42%から28%に低下しました。米国では、「超党派インフラ法」に基づき550億米ドルが、1時間ごとのデータ収集が可能な高度な計測システムの導入に充てられています。欧州のコンサルティング会社の推計によると、スマートメーターによって検出されなかった水損失が解消されれば、年間80億ユーロの回収が見込めます。
高度なコリオリ式および超音波式メーターの高い設備投資額
購入価格は、電磁式や渦流式の代替製品に比べて3倍から10倍も高く、資金繰りに苦しむ水道事業者が更新を先送りする要因となっています。4インチのコリオリ式メーターの価格は12,000~1万8,000米ドルですが、これに対し、同サイズの電磁式メーターは2,500~4,000米ドルです。専用の取り付け、防振対策、ゼロ調整などの手順により、据付費用にさらに3,000~5,000米ドルが上乗せされます。ライフサイクルコストの観点では高価格帯のメーターが有利ですが、調達担当チームは初期費用に重点を置くことがよくあります。資本支出を運営費に転換し、導入を加速させるため、サブスクリプション型の「メーター・アズ・ア・サービス(Meter-as-a-Service)」といったサービスが登場しています。
セグメント分析
質量式測定法は2025年に26億米ドルを占め、CAGR 7.4%で拡大しています。水素の混合や二酸化炭素回収・貯留(CCS)では、密度の変化に影響されない直接的な質量測定が求められるため、流量計市場は恩恵を受けています。コリオリ式流量計は、液化CO2の取引量測定において標準的な選択肢となっており、ノルウェーのノーザン・ライツCCSプロジェクトがその好例です。同プロジェクトでは、100バールの圧力下で±0.05%の不確かさを実現して稼働しています。超音波式流量計は、水素の体積比が20%に達しても±1.5%の精度を維持できるため、ガス供給分野においてタービン式流量計に取って代わりつつあります。
容積式技術は、都市水道網における電磁流量計に支えられ、2025年の売上高の28.9%を占め続けています。差圧式オリフィスプレートは、10~20径長の直管を必要としますが、蒸気配管では依然として一般的です。熱式質量センサーは、低流量によりタービン式流量計の性能が低下するバイオガスや圧縮空気ループにおいて、急速に普及しています。容積式流量計は、燃料給油や高粘度液体のバッチ処理において依然として使用されています。渦流量計は、発電所の蒸気用として、中価格帯でメンテナンスの手間が少ない選択肢となっています。これらの動向は総じて、デジタルツインソフトウェアとシームレスに統合される、高精度で自己診断機能を備えたデバイスへの、流量計業界における構造的な転換を浮き彫りにしています。
インライン型ハードウェアは2025年の売上高の48.2%を占めていますが、既存施設(ブラウンフィールド)では配管を切断するとダウンタイムによる損失が生じるため、成長率は4.2%と緩やかです。対照的に、クランプオン型は5.9%の成長率で拡大しており、減圧することなく設置が可能です。北米の中流事業者は、クランプオン式の超音波計測装置を用いて8週間で120本の配管を改修し、インライン式の代替案に比べてコストを62%削減しました。配管に挿入するもの、配管の一部を交換しない挿入型プローブは、大口径の水道本管においてニッチな需要を見出しています。
バッテリー技術の革新により、現場での耐用年数が10~15年に延長され、流量計がワイヤレスIoTノードとして機能するようになりました。安全完全性レベル2(SIL 2)の機能安全認証取得により、対象市場は原子力発電所や製薬工場へと拡大しています。とはいえ、取引量測定ポイントでは、依然として±0.1%の精度を保証するインライン式流量計が主流です。現在、流量計市場は機械的構造と同様に許容誤差によっても細分化されており、エンドユーザーはコスト、精度、ダウンタイムの回避を総合的に考慮して選択を行っています。
地域別分析
アジア太平洋地域は、中国の1,500億人民元規模のスマート水道イニシアチブや、インドの漏水検知義務化に後押しされ、2025年の売上高の38.9%を占めました。日本は化学・電子プラントでエッジコンピューティング分析を活用しており、韓国は拡大する半導体ファブに熱質量センサーを導入しています。また、オーストラリアにおける大規模な水素パイロットパイプラインや、マレーシアでのLNG輸出拡大も成長に寄与しています。
欧州はCAGR5.3%で成長を牽引すると予測されています。ドイツの水素混入規制により、数百万台のメーターが超音波技術へ移行し、デンマークの地域暖房ネットワークでは、欧州連合(EU)のエネルギー効率規制に準拠するため熱量計が導入されています。また、英国は漏水率50%削減という目標を掲げており、これがスマートメーターの調達を促進しています。さらに、ノルウェーのCCS(二酸化炭素回収・貯留)プロジェクトやフランスの水素ステーションが、カストディ・トランスファー用コリオリ式流量計の需要を加速させています。
北米は4.6%の成長率を示しており、米国が水道インフラに550億米ドルを投じ、中流石油事業者がカストディメーターの近代化を進めていることが背景にあります。中東では海水淡水化に多額の投資が行われており、給水や濃縮液の監視に電磁式計測器が活用されています。南米では、ブラジルの公益事業民営化によりスマートメーターへの資金調達が可能となり、見通しが改善しています。一方、アフリカでは、南アフリカでのプリペイド式自治体向け設置や、ナイジェリアでの大量供給用メーターのパイロット導入など、地域ごとに進展が見られます。これらの地域別プログラムが総合的に、流量計市場における広範な世界の基盤を支えています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- リアルタイム流量分析のためのIoT対応プロセスオートメーション
- 世界の水・下水インフラ投資
- エネルギー分野における安全性および正確性に関するコンプライアンス要件
- バッテリー駆動式クランプオン型後付け改造に対する既存設備(ブラウンフィールド)の需要
- CCUSプロジェクトにおける多相流計測のニーズ
- 地域冷暖房におけるスマートメーターの導入
- 市場抑制要因
- 高度なコリオリ式および超音波式流量計の高い設備投資額
- 熟練した校正・保守人材の不足
- ワイヤレススマートメーターのサイバーセキュリティ上の脆弱性
- 超音波トランスデューサ向け半導体の供給不足
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- マクロ経済要因の影響
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 技術別
- 体積式
- 差圧
- 電磁気
- 超音波
- タービン
- 容積式
- ボルテックス
- 質量式
- コリオリ
- 熱質量
- 体積式
- 取り付け方式別
- インライン
- クランプオン/外部取り付け
- 挿入
- 流体タイプ別
- 液体
- ガス
- 蒸気
- エンドユーザー産業別
- 石油・ガス
- 水・廃水処理
- 化学・石油化学
- 発電
- 食品・飲料
- パルプ・紙
- 医薬品・バイオテクノロジー
- 金属・鉱業
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Azbil Corporation
- Badger Meter Inc.
- Bronkhorst High-Tech BV
- Brooks Instrument(ITW)
- Christian Burkert GmbH and Co. KG
- Danfoss A/S
- Dwyer Instruments LLC
- Emerson Electric Co.
- Endress+Hauser AG
- Honeywell International Inc.
- Keyence Corporation
- KROHNE Messtechnik GmbH
- Schneider Electric SE
- Sensirion AG
- Siemens AG
- SICK AG
- TSI Incorporated
- Yokogawa Electric Corporation
- ABB Ltd
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


