


業務用電子レンジ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Commercial Microwave Ovens - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 160 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124618
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、業務用電子レンジの市場規模は、2025年の15億6,000万米ドルから2026年には16億6,000万米ドルに拡大すると見込まれており、2026年から2031年にかけてCAGR7.53%で推移し、2031年までに23億9,000万米ドルに達すると予測されています。
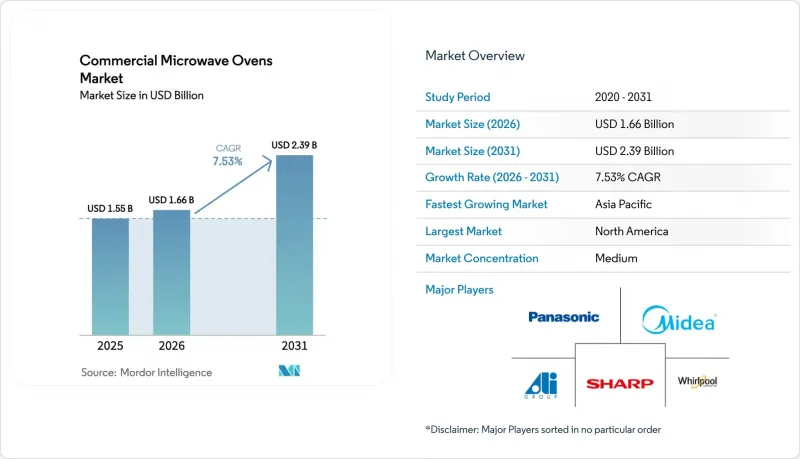
本レポートは、ワット数/出力(軽負荷、中負荷、高負荷)、製品タイプ(カウンタートップ/フリースタンディング、ビルトイン/オーバー・ザ・レンジ、高速/コンビネーション)、エンドユーザー産業(クイックサービス・ファストカジュアルレストラン、コンビニエンスストア・食料品店など)、流通チャネル(B2CおよびB2B)、ならびに地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の業務用電子レンジ市場の動向と洞察
QSRの拡大と、食事配達用キッチンの活況
米国におけるクイックサービスレストランの店舗数は、前年比で着実な成長と、経済全体への強力な貢献に支えられ、拡大を続けています。注文パターンは店外での消費へとますます偏っており、ピーク時間帯における安定した再加熱性能と厳格な時間管理への期待が高まっています。事業者らは、食感を保ち、加熱ムラを解消し、デリバリーの満足度を向上させるプログラム可能な調理サイクルを優先しています。品質を損なうことなく調理時間を劇的に短縮する急速調理型および高速オーブンは、こうした運営上のニーズに合致しており、デジタル注文に伴う注文量の急増に対応するのに役立ちます。業務用電子レンジ市場では、成長著しい地域での迅速な導入が重視される中、リードタイムの短いAI搭載システムを提供する垂直統合型メーカーは、特に設置スペースのコンパクトさと処理効率が重要な場面において、チェーン店の拡大を支援する上で有利な立場にあります。
マグネトロンおよびインバーター技術のエネルギー効率が向上
インバーター方式のシステムは、従来のオン・オフパルス方式とは異なり、連続的なエネルギー供給を実現します。これにより、消費電力が削減され、ピーク時のサイクルで焦げ付きやすいデリケートな食品においても、安定した調理結果が得られます。小売電気料金が高い欧州の事業者では、投資回収期間の試算を加速させており、従来のパルス方式の設計に比べて部品の寿命も延長されるインバーター方式のプラットフォームを好んで採用しています。隣接する高効率部品から収益を得ている老舗のエレクトロニクス企業は、インバーターの研究開発に資金を投入しており、そのロードマップは現場の商用プラットフォームにも影響を与え始めています。マグネトロンの代わりに半導体パワーモジュールを採用し、より精密な制御とウォームアップの遅れをゼロにしたソリッドステートRF発生器は、初期投資コストが高いため依然として高級品ですが、精密調理における次のステップを象徴しています。エネルギー効率が重視される地域において、業務用電子レンジ市場が成熟するにつれ、技術の選定は初期価格だけでなく、総所有コスト(TCO)を重視する傾向が強まっています。この変化は、電力効率に関する規制やライフサイクルにおけるコスト削減目標によってさらに後押しされています。また、企業の財務開示情報からも、エネルギーおよび半導体事業部門の利益成長が、業務用厨房機器プラットフォームにも波及し得るイノベーションを支えていることがわかります。
鉄鋼や半導体を含む原材料コストの高騰
鉄鋼や電子部品における投入コストのインフレは、見積価格や納期に影響を及ぼし、価格に敏感なセグメントでは計画されていた購入が先送りされる可能性があります。メーカー各社は、大量購入、複数サプライヤーからの調達戦略、および部品の互換性を高めるための設計標準化を通じて、このリスクを部分的に軽減しています。一部のチェーン店は、交換サイクルの延長や改修を優先することで対応しており、これにより受注の流れがサービス契約や部品へと再配分されています。企業との直接契約下では価格の可視性は向上しますが、小規模な独立系バイヤーは依然として定価の変動や納期の不安定さに直面しています。業務用電子レンジ市場は、こうした逆風に対処するため、省エネ性、稼働率の保証、および限られた資本予算下でも投資回収を正当化する性能機能を重視するとともに、サービス契約において、接続機能や遠隔監視をさらなるコスト削減の手段として位置づけています。また、大手チェーンからの購買指針においても、繁忙期における業務中断のリスクを低減するため、主要な機能と同様に、ベンダーのリードタイムや部品の入手可能性が同等に重視されるようになっています。
セグメント分析
2.0キロワットを超える高出力業務用電子レンジは、2025年の市場規模の41.26%を占めており、ピーク時間帯にスピードと安定性が求められる高処理量の施設のニーズを反映しています。このセグメントは、幅広いメニューに対応しつつ待ち時間を2分以内に抑えなければならないドライブスルー形式の店舗に支えられ、2031年まで年率9.37%で成長すると予測されています。1.2~2.0キロワットの範囲にある中出力モデルは、ピーク時の負荷が予測可能で、耐久性に優れたエントリーレベルの業務用設計を予算の範囲内で求める、中規模のカフェテリアやオフィスに適しています。1.2キロワット未満の軽量オーブンは、多品目の同時再加熱よりも、設置面積の小ささやシンプルなサイクルを優先するコンパクトな施設に適しています。業務用電子レンジ市場が持ち帰り販売の増加に適応するにつれ、出力の階層は、従来の厨房の典型的なパターンではなく、予想される注文の急増パターンに合わせて指定されるようになっています。
技術ロードマップでは、出力密度と加熱均一性が引き続き重視されており、デュアルマグネトロン設計により、速度と庫内加熱範囲のバランスを取り、高出力レベルでの加熱ムラを低減しています。より速い予熱とより均一な気流を実現する新製品の登場は、このカテゴリーが、マイクロ波の速度を維持しつつ、より優れた焼き色を実現する高速ハイブリッド領域へと移行していることを示しています。特に注目されるのは、積み重ね可能性と垂直クリアランスであり、これらは吸気性能を損なうことなく、1つのラインに何台設置できるかに影響を与えます。高出力サイクルは熱負荷を増大させ、長時間稼働における部品の寿命に影響を与えるため、プラットフォームの耐久性と冷却設計も依然として重要な課題です。こうした改良により、業務用電子レンジ市場は大規模な高負荷環境でのリーダーシップを維持し、ピーク時の安定性が最も重要視されるチェーン店の厨房において、一貫性を保つことが可能となります。
カウンタートップ型および据え置き型機種は、プラグアンドプレイ方式の設置が可能であり、ビルトイン用の切り欠きがない既存のレイアウトにも対応できることから、2025年の市場規模の49.35%を占めました。電子レンジ、コンベクション、インピンジメント機能を統合した高速オーブンやコンビネーションオーブンは、2031年までCAGR11.72%で拡大すると予測されています。これは、フードの改修を必要とせずに、調理時間の短縮や多彩なメニューへの対応を求める需要の高まりを反映したものです。ビルトイン型は、改装が計画されているフルサービス厨房において依然として一定の地位を占めていますが、意思決定の長期化や設置の複雑さにより、カウンタートップ型に比べてシェアの伸びは鈍化しています。製品開発では、コンパクトな筐体内に標準サイズのプレートやハーフサイズのパンが収まるよう、より大きな庫内空間を確保しており、これにより1平方フィートあたりの利用効率が向上しています。こうした多様性により、業務用電子レンジ市場は、QSR(クイックサービスレストラン)、コンビニエンスストア、小規模小売店のレイアウト上の現実に対応し続けています。
カウンタートップカテゴリーにおけるイノベーションは、設置面積が小さくても高い気流速度とマルチモードの柔軟性を実現する、積み重ね可能な設計に焦点を当てています。複数店舗での導入においては、コネクティビティやクラウドベースのレシピ管理が標準的な要件となりつつあり、これにより再トレーニングの時間を短縮し、シフトを問わず安定した調理結果が得られます。高速レンジは、ピザ、サンドイッチ、焼き菓子などの調理速度目標を達成するため、庫内容量と設置面積の比率およびサイクル制御の向上を続けています。ベンダー各社は、従来の方法に比べてサイクル時間が80%短縮された点を強調しており、これによりピーク時の対応力が強化され、スペースに制約のある店舗におけるメニュー革新の可能性が広がります。こうした設計およびソフトウェアの進歩により、都市部の店舗において速度、品質、設置面積のバランスを両立させるカウンタートップ型およびハイブリッドモデルの業務用電子レンジ市場は、その勢いを維持しています。
地域別分析
北米は2025年に36.65%の市場シェアを占めました。これは、大規模な導入実績と労働力不足という逆風により、熟練したスタッフを少なくしても生産量を安定させるプログラム可能なオーブンへの需要が維持されたためです。同地域の空室率は2024年から2025年にかけて12%前後で推移し、これは研修時間を短縮し、品質の一貫性を向上させる自動化およびコネクテッド機器への投資計画と合致していました。都市部の店舗では、換気フードのコストを削減し、特に小売店が密集するエリアにおいて、1,000平方フィート未満の店舗でも温かいメニューの提供を可能にする、排気不要の高速設計が活用されています。カナダのチェーン店では、クラウド上のレシピやサービスダッシュボードを活用して複数店舗の管理を効率化するため、IoT対応機器の導入が進められています。USMCA(米国・メキシコ・カナダ協定)に基づく国境を越えた供給調整が部品の流れを支えている一方、2025年初頭からの関税に関する議論を受けて、複雑な組立品におけるリスクを管理するため、サプライヤーの多様化がより重視されるようになりました。
アジア太平洋地域では、チェーン店の普及率の上昇と、小規模店舗向けのコンパクトな自動化機器への投資を原動力として、2026年から2031年にかけてCAGR11.32%で成長すると予測されています。中国における限定サービス形式の店舗の増加と、地域メーカーによるリードタイム短縮能力が、第2級都市およびそれ以降の地域での展開加速を支えています。2026年にかけてインドでクイックサービス店舗が拡大するにつれ、多様なグリッド環境下でも性能を発揮する堅牢なカウンタートップ型オーブンや高速オーブンへの需要が高まっています。また、フランチャイズネットワークでは、地域間のメニューを統一するために、仕様書にクラウドレシピの要件を盛り込む動きが進んでいます。日本と韓国は、コネクテッド診断および遠隔レシピ管理の分野で引き続き主導的な役割を果たしており、これによりサポートサイクルが短縮され、店舗間での最適化がより現実的なものとなっています。業務用電子レンジ市場は、AI搭載機種を短いリードタイムで東南アジアの店舗へ供給できる垂直統合型の生産体制の恩恵を受けています。
欧州の市場規模は、エコデザイン対策やエネルギー優先事項によって形作られており、これらは事業者に対し、効率的なインバータープラットフォームや、導入機器群のコネクテッド監視への移行を促しています。欧州連合(EU)の小型家電向けエコデザイン計画には、2026年における待機電力の基準引き締めが含まれており、これは、いくつかの加盟国で小売電気料金が高騰する中、電気代を削減しようとする事業者の取り組みと合致しています。ライフサイクルにおける炭素排出量や総所有コスト(TCO)が評価の重要な要素となっており、「エナジースター」や英国の「エネルギー技術リスト」などの認証は、製品選定プロセスにおいて依然として有用な指標となっています。EUの無線機器指令への準拠が公表されている、ネットワーク対応のコンビネーション型および高速プラットフォームは、厳格なサイバーセキュリティ基準を持つ企業バイヤーにとって、調達上の障壁を低減するのに役立ちます。欧州以外では、ブラジル、アルゼンチン、チリ、ペルーといった南米の需要拠点において、都市部の外食産業で旧式機器の更新が進んでいます。また、中東およびアフリカでは、湾岸協力理事会(GCC)諸国におけるホスピタリティ業界の成長が引き続き追い風となっており、高級ホテルや旅行施設では国際規格の採用が求められています。これらの地域における業務用電子レンジ市場では、多国籍のバイヤーに対応し、現地のサービスエコシステムに適合させるため、耐久性、修理のしやすさ、およびコンプライアンスに関する文書が重視されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- QSRが拡大し、食事宅配専用キッチンが活況を呈しています
- マグネトロンおよびインバータ技術のエネルギー効率が向上しています
- コロナ禍後の労働力不足により、キッチンの自動化が進んでいます
- プログラム可能なオーブンは、より厳格な食品安全監査の恩恵を受けています
- 排気不要の高速コンボオーブンの人気が高まっています
- AIを活用した自己診断により、ダウンタイムを削減
- 市場抑制要因
- 鉄鋼や半導体を含む原材料コストの高騰
- 急速調理用コンベクションオーブンによる競合の激化
- IoT接続モデルに関連するサイバーセキュリティへの懸念の高まり
- 新興市場におけるRF放射に関する不透明な規制
- 業界バリューチェーン分析
- ポーターのファイブフォース
- 市場の最新動向とイノベーションに関する洞察
- 市場における最近の動向(新製品の発売、戦略的取り組み、投資、提携、合弁事業、事業拡大、M&Aなど)に関する洞察
第5章 市場規模と成長予測
- ワット数/出力別
- 軽負荷(1.2 kW未満)
- 中負荷(1.2~2.0 kW)
- 高負荷(2.0 kW超)
- 製品タイプ別
- カウンタートップ/ フリースタンディング
- ビルトイン/ レンジ上設置型
- 高速/ 複合型
- エンドユーザー産業別
- クイックサービス・ファストカジュアルレストラン
- フルサービスレストランおよびホテル
- コンビニエンスストアおよび食料品店
- 機関向け給食(病院、学校、空港)
- 流通チャネル別
- B2C/小売
- マルチブランドストア
- 専売ブランドアウトレット
- オンライン
- その他の流通チャネル
- B2B/メーカー直販
- B2C/小売
- 地域別
- 北米
- カナダ
- 米国
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- その他の南米諸国
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン)
- その他のアジア太平洋諸国
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- その他の欧州諸国
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Panasonic Corporation
- Midea Group(Galanz)
- Sharp Corporation
- Ali Group(Amana, Menumaster)
- Whirlpool Corporation
- Samsung Electronics
- LG Electronics
- AB Electrolux
- Middleby Corporation
- Alto-Shaam
- Duke Manufacturing
- Hatco Corporation
- Welbilt(Merrychef)
- TurboChef Technologies
- ACP Inc.
- Vollrath Company
- Winia Electronics
- BSH Hausgerate(Bosch)
- Toshiba Corporation
- Rational AG
第7章 市場機会と将来の展望



