


神経血栓除去デバイス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Neurothrombectomy Devices - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 121 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124609
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、神経血栓除去デバイスの市場規模は、2025年に8億3,000万米ドル、2026年に8億7,000万米ドルとなり、2031年までに12億米ドルに達すると予測されており、2026年から2031年にかけてCAGR6.74%で成長すると見込まれています。
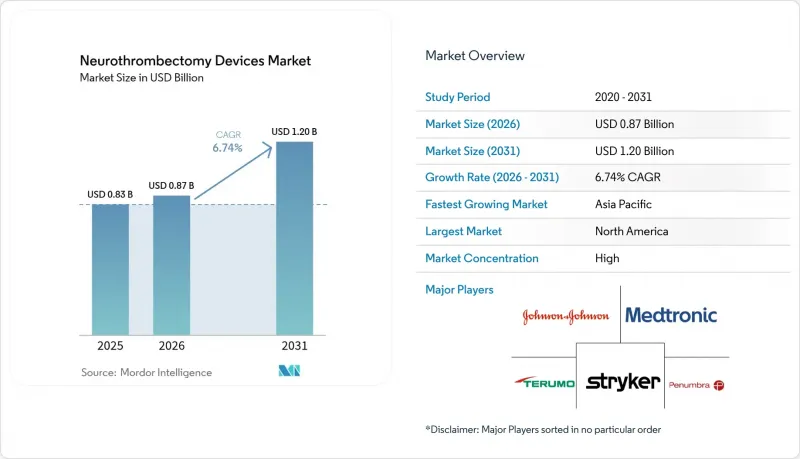
本レポートは、デバイスタイプ(ステントリトリーバー、吸引カテーテル、複合型機械的血栓除去システム、バルーンガイドカテーテルおよび付属機器)、エンドユーザー(病院、専門脳神経外科センター、外来手術センター)、および地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の神経血栓除去デバイス市場の動向と洞察
世界の急性虚血性脳卒中の発生率の増加
世界保健機関(WHO)の記録によると、2021年の脳卒中患者数は1,195万人で、その87%が虚血性脳卒中でした。また、日本、ドイツ、米国における高齢化が進んでいることから、患者数は毎年2~3%ずつ増加し続けています。中国だけでも年間約300万件の新規症例が報告されており、インドでは都市部の生活様式が高血圧や糖尿病を助長しているため、発症率は年間4%のペースで上昇しています。組織プラスミノーゲン活性化因子(tPA)では大血管閉塞の60~70%で再灌流が達成できないことを踏まえると、こうした疫学的な圧力は血栓溶解療法の対応能力を逼迫させています。そのため、医療システムでは、需要に対応するために、神経血栓除去術室の整備を優先し、受診が遅れた患者への適応拡大を図り、専門医の研修プログラムへの投資を進めています。
治療ガイドラインと保険適用範囲の拡大
2026年に改訂されたAHA/ASAガイドラインでは、灌流イメージングで救済可能な半影が確認される場合、最後に正常な状態が確認された時刻から24時間以内であれば、機械的血栓除去術が推奨されています。メディケアは、これらの処置をMS-DRG 023-027に基づき7,200~8,500米ドルで償還しており、ドイツ、フランス、日本でも同様の政策転換が行われた結果、二平面血管造影装置の病院側の投資回収期間は5年未満に短縮されました。償還範囲の明確化は設備投資を促進し、小規模な地域病院が人員拡充の正当性を示す助けとなり、神経血栓除去デバイスの市場はより広範な地域への浸透が進んでいます。
資源の乏しい地域におけるデバイスおよび処置の高コスト
1回の血栓除去術の費用は15,000~4万米ドルに上り、これは南アジアの1人当たりの年間医療費を最大200倍も上回ります。インドの「アユシュマン・バーラト」制度では、1症例あたり1,800米ドルのみしかカバーされないため、病院は治療を見送るか、損失を吸収するかの選択を迫られています。同様の格差は、サハラ以南のアフリカやラテンアメリカの農村部にも存在しており、これらの地域では輸入関税や為替レートの変動が価格をさらに押し上げているため、神経血栓除去術へのアクセスは、ドナー資金によるパイロット事業に限定されています。
セグメント分析
2025年の売上高のうち、ステントリトリーバーが41.62%を占めましたが、吸引カテーテルはCAGR10.13%で拡大しており、これは神経血栓除去デバイス市場全体の成長率のほぼ2倍に相当します。交換回数の減少と透視時間の短縮により、直接吸引法は1症例あたり2,000~3,000米ドルのコスト削減を実現しています。吸引・ステント複合システムが登場しつつありますが、長期的な転帰データの確立を待っている状況です。バルーンガイドカテーテルは、近位部の血流停止により塞栓を最小限に抑えられるため、安定した需要を維持しています。一方、血管スネアは依然としてニッチな救命手段にとどまっています。
メドトロニック社の「React」やストライカー社の「Catalyst」といった第2世代の吸引プラットフォームは、遠位先端部を柔らかく保ちつつ、押し込みやすさを確保するために、シャフトの剛性を段階的に変化させています。現在、米国における血栓除去術における初回処置の約40%で「ADAPTプロトコル」が採用されていますが、細い血管がカテーテルの挿入を妨げる遠位M2/M3の症例では、依然としてステントリトリーバーが主流となっています。510(k)承認プロセスの迅速化により、新規参入企業が増加し、価格競争が激化するとともに、神経血栓除去デバイス市場の選択肢が拡大しています。
2025年には、大腿動脈経路が76.13%のシェアを占めており、これは血管径が比較的大きく、施術者の慣れによるものです。しかし、橈骨動脈および上腕動脈からのアクセスは、CAGR9.34%で増加しています。橈骨動脈からのアクセスは、鼠径部の合併症を減らし、当日退院を可能にするため、外来診療センターにとってのセールスポイントとなっています。直接頸動脈穿刺は症例の3%未満を占めるに過ぎませんが、頸動脈弓の屈曲により従来の経路が遮断される症例では、8~9%の成長率を示しています。
20~30症例程度の学習曲線では、初期段階において透視時間が長くなりますが、日本のレジストリデータによると、技術が熟達すれば大腿動脈法と同等の成功率が得られることが示されています。細身の6フレンチのガイドシステムでは、大型の吸引カテーテルが内腔を通りにくくなる場合があり、術中にアクセス経路の切り替えを余儀なくされることもありますが、患者が報告する快適さの評価では、橈骨動脈からのアクセスが好まれています。
地域別分析
2025年時点で、北米は39.13%のシェアを占めており、その背景には1,600人の神経インターベンション専門医、1,500カ所以上の血栓除去術対応施設、そして充実したメディケアの償還制度があります。カナダの州立脳卒中ネットワークはアクセスを向上させていますが、画像診断の待ち時間が長いため、一人当たりの施術件数は依然として米国より約30%少ない状況です。メキシコでは二極化した構造が見られます。主要都市の私立病院は米国の基準を満たしていますが、公立施設では専門医が不足しており、治療対象者の最大80%が未治療のままとなっています。
アジア太平洋地域は、中国の全国的な脳卒中センター設置義務や、インドのハブ・アンド・スポーク方式による遠隔脳卒中医療の展開に支えられ、CAGR8.12%で最も急速に成長している地域です。中国の医療機器メーカーは、輸入品より40~50%安い価格設定により、すでに国内シェアの約25%を占めており、多国籍企業に現地生産を迫っています。日本の高齢化社会では年間約30万件の脳卒中が発生しており、地元企業のアサヒインテックやテルモが解剖学的特徴に応じたマイクロカテーテルを供給しています。一方、インドでは14億人の人口に対し専門医がわずか200人しかいないため、市場浸透率は2%未満にとどまっています。
欧州では、ドイツ、フランス、英国が主導的役割を果たしており、各国の大血管閉塞症の治療件数は15~20%を占めています。2024年に改訂されたESOガイドラインにより、国境を越えた診療格差は縮小し、EUの構造基金の支援を受けて、ポーランド、チェコ共和国、ハンガリーでは年間9~10%の成長率で新たな治療施設が増設されています。アンダルシアやシチリアなどの南部地域では、専門医の不足により依然として医療サービスが不十分ですが、中東のGCC諸国では、欧米人スタッフが常駐する総合医療センターへの積極的な投資が進められています。サハラ以南のアフリカのシェアは1%未満にとどまっていますが、これは医療機器のコストが各国の医療予算をはるかに上回っているためです。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界の急性虚血性脳卒中の発症率の増加
- 治療ガイドラインの拡充および保険適用範囲の拡大
- ステントリトリーバーおよび吸引カテーテルにおける技術の進歩
- 新興市場における普及の拡大
- AIを活用した脳卒中トリアージ・プラットフォームが、処置件数の増加を加速させています
- テレストロークと遠隔監督による地域病院へのアクセス実現
- 市場抑制要因
- 資源の乏しい地域における医療機器および処置の高コスト
- 厳格な規制および臨床試験の要件
- 地方における神経インターベンション専門医の不足
- ニチノール/ポリマー部品のサプライチェーンの脆弱性
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- デバイスタイプ別
- ステントリトリーバー
- 吸引装置
- 吸引・ステント併用システム
- バルーンガイドカテーテル
- 血管用スネアおよび回収デバイス
- アクセス方法別
- 大腿部経路
- 橈骨経路/ 上腕動脈経路
- 直接頸動脈/ 経皮的
- 用途別
- 急性虚血性脳卒中
- 脳動脈瘤血栓症
- 動静脈奇形および動静脈瘻
- 治療の適期別
- 症状発現から6時間以内
- 6~24時間(延長ウィンドウ)
- 24時間超(発症後遅発型/起床時発症型脳卒中)
- エンドユーザー別
- 病院
- 一次脳卒中センター
- 外来手術センター
- 救急・専門クリニック
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Abbott Laboratories
- Acandis GmbH & Co. KG
- AngioDynamics, Inc.
- Argon Medical Devices, Inc.
- Asahi Intecc Co., Ltd.
- Boston Scientific Corporation
- Imperative Care, Inc.
- Inari Medical, Inc.
- Johnson & Johnson
- Medtronic plc
- MicroPort Scientific Corporation
- MicroVention, Inc.
- Penumbra, Inc.
- Perflow Medical
- Phenox GmbH
- Rapid Medical
- Shanghai HeartCare Medical Technology
- Straub Medical AG
- Stryker Corporation
- Terumo Corporation
- ZYLOX-Tonbridge Medical Technology
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 121 Pages
- 納期
- 2~3営業日


