


人工皮膚:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Artificial Skin - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124584
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、世界の人工皮膚市場規模は、2025年に32億1,000万米ドルと評価され、2026年には34億1,000万米ドルに拡大し、2031年までに46億米ドルに達すると予測されており、2026年から2031年にかけてCAGR6.15%を記録する見込みです。
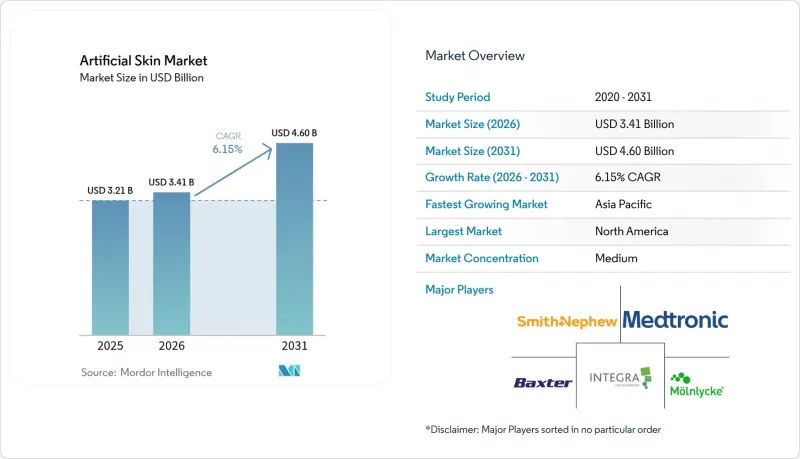
本レポートは、製品タイプ(恒久型、一時型、複合型/ハイブリッド型)、置換部位(真皮、表皮、全層)、素材(天然、合成、バイオハイブリッド)、用途(急性創傷など)、エンドユーザー(病院など)、および地域(北米、欧州、アジア太平洋など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の人工皮膚市場の動向と洞察
再生医療における技術革新
細胞外マトリックスの構造を模倣したエレクトロスピニング法によるナノファイバー足場が2024年にFDAの承認を取得し、上皮化時間を40%短縮したことで、外来での自家細胞播種が可能となり、治療が病院外で行われるようになりました。日本では2025年にiPS細胞由来のケラチノサイトの臨床使用が承認され、ドナー部位の合併症を伴わない無制限の細胞源が提供されるようになりました。2025年には、自己組織化ペプチドハイドロゲルに関する特許出願件数が前年比60%増加し、注入後にその場で硬化し、外科的デブリードメントのコストを削減できる製剤の開発が推進されていることが浮き彫りになりました。これらの進歩が相まって、治癒を促進し、医療提供者による採用を広げる素材に支えられ、人工皮膚市場は、より迅速で侵襲性の低い治療環境へと再構築されつつあります。
慢性および急性の皮膚損傷の発生率の増加
CDCの記録によると、2025年には米国で630万人の成人が糖尿病性足潰瘍を患っており、標準的な治療を行っても1年以内の再発率は40%を超えています。2020年から2025年にかけて火傷による入院患者数は8%減少したもの、患者1人あたりの平均火傷面積は12%増加しており、高度に複雑な移植片に対する需要が高まっています。2025年には、長期介護施設における褥瘡の発生率が患者日数1,000日あたり2.8件に上昇し、長期にわたる不動状態にも耐えうる耐久性のある被覆材の必要性が浮き彫りとなりました。これらの動向が相まって、耐久性のある創面閉鎖、感染管理、そして費用対効果の高い繰り返し使用を約束する人工皮膚製品に対する基礎的な需要が高まっています。
セグメント分析
2025年時点で、トリアージを目的とした被覆材として一時的移植片が44.55%のシェアを占めていましたが、臨床医が単段階閉鎖を好む傾向にあることから、複合構造材はCAGR8.85%で成長すると予測されています。ハイブリッドマトリックスは、合成素材の耐久性と生体由来のシグナルを組み合わせることで、適用頻度と感染リスクを低減しており、これは人工皮膚市場における一括支払いインセンティブと合致しています。
全層熱傷に対しては恒久的な移植片が依然として好まれますが、供給面や償還面での課題に直面しています。一方、小児用途では、その弾力性から一時的な異種移植片が依然として好まれる選択肢となっています。FDAは2024年に、ほとんどの複合材料が510(k)認可の対象となることを明確にし、これにより市場投入までの期間が短縮され、カテゴリー全体の成長が加速しています。
2025年には、真皮置換材が55.53%のシェアを占めましたが、全層構造体は、2つの手術段階を1つに統合することで麻酔曝露や感染リスクを低減できるため、CAGR8.75%で拡大しています。
表皮のみのシートは、その脆弱性からシェアは小さいもの、新たに登場したバイオプリントによる構造体では、表皮層を真皮の足場に直接形成するため、前臨床試験における定着率は85%に達しています。包括支払制度を採用している病院は、全層移植片の閉鎖時間が短いことを高く評価しており、人工皮膚市場全体において統合型ソリューションへの需要を後押ししています。
地域別分析
北米は、広範な保険適用と高い一人当たり支出により、2025年の売上高の39.55%を占めました。メディケアは先進的な生物学的製剤を欧州の2~3倍の割合でカバーしており、これによりセンサー付き移植片やバイオプリント技術を用いた臨床試験が急速に普及しています。多様な火傷治療センターのネットワークが臨床エビデンスの創出を支え、人工皮膚市場における同地域の主導的地位を強固なものにしています。
欧州はこれに続き、臨床現場での採用は堅調ですが、支払機関の規則がばらばらであるため、強力なエビデンスがあるにもかかわらず、糖尿病性潰瘍への浸透が遅れています。ドイツは火傷用の先進的な移植片には資金を提供していますが、慢性創傷用には提供しておらず、一方、フランスはニッチな患者層に対してはめったに生成されない費用対効果データを要求しています。
アジア太平洋地域は、日本と韓国がFDA基準に準拠し、6ヶ月以内に製品を承認しているため、CAGR8.72%で成長すると予測されています。中国では、2025年に承認された同国初の国産バイオエンジニアリング皮膚が、欧米価格の半額で提供されることで、第2級都市におけるアクセスが拡大しています。インドでは保険償還の格差が依然として足かせとなっていますが、大都市圏の私立病院では医療ツーリズムの需要に応えるためバイオハイブリッド製品を採用しており、人工皮膚市場のシェアを徐々に拡大しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 再生医療における技術革新
- 慢性および急性の皮膚損傷の発生率の増加
- 高齢者と糖尿病患者の増加
- 3Dバイオプリンティング技術を用いた患者特異的な移植片の臨床試験が開始されました
- スマートセンサーを内蔵した代替製品が、遠隔での償還を実現
- 防衛・宇宙分野の助成金が、極限環境下でのグラフト技術の研究開発を加速させています;
- 市場抑制要因
- 高額な治療費と予算の制約
- 各地域における厳格な規制の枠組み
- 生物由来原料のサプライチェーンの脆弱性
- 血管新生および生着が不十分:20 cm以上?
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- 恒久
- 一時的
- 複合材料/ ハイブリッド
- 置換部位別
- 真皮
- 表皮
- 全層(複合)
- 素材別
- 天然由来(コラーゲン、フィブリンなど)
- 合成素材(PGA、PCL、PUなど)
- バイオハイブリッド
- 用途別
- 急性創傷(火傷、外傷)
- 慢性創傷(糖尿病性創傷、褥瘡)
- 美容・審美医療処置
- エンドユーザー別
- 病院
- 専門的な火傷・創傷ケアセンター
- 外来手術センター
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Avita Medical Inc.
- Baxter International Inc.
- ConvaTec Group plc
- EPISKIN S.A.S.(L'Oreal)
- Gunze Limited
- Integra LifeSciences Corporation
- Kerecis hf
- Medtronic plc
- MiMedx Group Inc.
- Molnlycke Health Care AB
- Organogenesis Holdings Inc.
- Paul Hartmann AG
- PolarityTE Inc.
- RenovaCare Inc.
- Smith & Nephew plc
- Solventum Corporation
- Stratatech(Mallinckrodt)
- Tissue Regenix plc
- Vericel Corporation
第7章 市場機会と将来の展望



