


ディープパケットインスペクション(DPI)およびDPI処理:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Deep Packet Inspection And Processing - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124571
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ディープパケットインスペクション(DPI)およびDPI処理市場の規模は2026年に414億2,000万米ドルと評価されており、2031年までに837億7,000万米ドルに達すると予測されています。
これはCAGR15.13%に相当します。
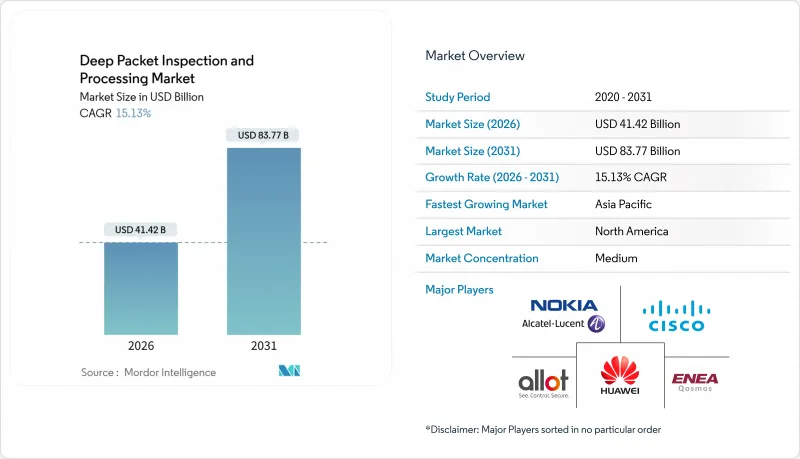
本レポートは、ソリューション(ハードウェアおよびソフトウェア)、展開モード(オンプレミスおよびクラウド/SaaS)、用途(トラフィック管理およびQoS、侵入検知/防止など)、エンドユーザー(通信・ITプロバイダー、BFSIなど)、組織規模(大企業および中小企業)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のディープパケットインスペクション(DPI)およびDPI処理市場の動向と洞察
暗号化トラフィックの可視化ツールの急増
TLS 1.3では、従来のエンジンがアプリケーションのフィンガープリント解析のために解析していた証明書交換が廃止されたため、ベンダー各社は、ペイロードの復号化に代わって、暗号スイートのパターン、証明書の有効期間、およびハンドシェイクのタイミングを活用する分析機能を提供するようになりました。シスコの「Encrypted Traffic Analytics」およびipoqueの「Encrypted Traffic Intelligence」は、現在95%の精度で4,000以上のアプリケーションを分類しており、銀行は完全に暗号化されたセッション内でのデータ流出の試みを検知できるようになりました。米国国立標準技術研究所(NIST)は、監視の必要性とプライバシー保護のバランスを考慮し、2024年のガイドラインにおいてこのアプローチを推奨しました。2025年にこれらのツールを導入した企業では、高度な脅威の検出までの平均時間を34%短縮し、アナリストの時間を是正作業に充てることが可能になりました。
ポリシー対応型DPIを推進する5Gネットワークスライシング
スタンドアロンの5Gコアは、制御プレーンとユーザープレーンを分離し、通信事業者が自動運転、産業オートメーション、拡張現実(AR)向けの専用スライスを販売できるようにします。各スライスには独自の遅延および信頼性の許容範囲があるため、超信頼性低遅延通信(URLLC)において1ミリ秒を下回る可能性のあるサービスレベルの閾値を適用するには、パケットをインラインで検査する必要があります。ノキアの「MX Industrial Edge」は、ユーザープレーン機能内にDPIを組み込んでおり、従来のサービスチェイニングと比較して処理遅延を40%削減します。2025年にポリシー対応型DPIを導入した日本および韓国の通信事業者は、加入者1人あたり月額1.8~2.3米ドルでプレミアムスライスを収益化し、多額の周波数帯域取得費用を相殺しました。
プライバシーをめぐる反発とDPIの透明性に関する義務化
一般データ保護規則(GDPR)の第5条では、個人データの透明性のある取り扱いが求められていますが、DPIは必然的に、メールアドレスや位置情報のメタデータなどの識別子が含まれる可能性のあるペイロードを処理することになります。2025年、市民的自由擁護団体は、DPIから導き出された分析による違法なプロファイリングを主張し、欧州の3つの通信事業者に対して苦情を申し立てました。これに対し、欧州データ保護委員会は、通信事業者に、検査対象のフィールドや保存期間を詳細に記したデータ処理影響評価の公表を義務付けるガイダンスを発表しました。法務チームの見積もりによると、この開示負担により、通信事業者1社あたり200万~400万米ドルのコストが発生するとされています。2024年には、カリフォルニア州の消費者プライバシー法(CPPA)の改正により同様の義務が課され、米国のプロバイダーは検査プラットフォームに同意取得のワークフローを組み込むことを余儀なくされました。2025年には、合法的な根拠を証明できなかった事業者は、1件あたり平均120万米ドルの罰金に直面し、一部の事業者はプライバシーへの侵害が少ない分析モデルへの移行を余儀なくされました。
セグメント分析
2025年、通信事業者が暗号化されたトラフィックをラインレートで処理できる400ギガビット製品にアプライアンス群を更新したため、ハードウェアプラットフォームはディープパケットインスペクション(DPI)およびDPI処理市場で62.32%のシェアを維持しました。[3]シスコの「Catalyst 9000」スイッチやジュニパーの「MX」ルーターにはアクセラレーションブロックが統合されており、外部タップが不要となっています。一方、クラウドネイティブな導入により、汎用サーバー上でコンテナ化された検査インスタンスが稼働するようになるにつれ、ソフトウェアソリューションは2031年までCAGR18.41%で成長すると予測されています。フォーティネットの「FortiGate」仮想マシンを運用する企業は、eコマースのピーク時に容量を自動スケーリングし、実際に消費したコンピューティングリソース分のみを支払います。この転換は、2025年に欧州で完了した試験において、通信事業者の設備投資(CAPEX)を28%削減した、より広範なネットワーク機能仮想化(NFV)の潮流を反映しています。
ハイブリッドトポロジーが定着しつつあります。銀行は100 Gbpsのハードウェアアプライアンスでデータセンターの境界を堅固に守り、一方、軽量なエージェントがKubernetesクラスター内のイーストーウエストトラフィックを監視し、Terraformなどのオーケストレーションエンジンに情報を提供することで、ポリシーの即時展開を実現しています。nDPIやlibprotoidentといったオープンソースライブラリは、差別化された分析レイヤーを構築するマネージドサービスプロバイダーの間で支持を集めており、かつてはプロプライエタリなパーシングのみに由来していた防御の堀を徐々に浸食しています。基本的な検査がコモディティ化する中、ベンダー各社は脅威インテリジェンス・フィードや機械学習の精度で差別化を図り、セキュリティ分析プラットフォームとの融合に向けた土台を築いています。
2025年の収益のうち、オンプレミスシステムが71.51%を占めました。この数値は、機密性の高いトラフィックをサードパーティのクラウド経由でルーティングすることを禁じる銀行や政府の規制によって形作られています。ペイメント・カード・インダストリー・データ・セキュリティ・スタンダード(PCI DSS)により、カード処理業者は検査をPCI準拠の施設内で行うことが義務付けられており、これによりアプライアンスの更新サイクルに縛られています。一方、中堅企業は、ハードウェアへの6桁の資本支出をはるかに下回る、ユーザー1人あたり年間15米ドル程度から始まるサブスクリプション価格を選択しているため、クラウドおよびSaaS(Software-as-a-Service)の採用率はCAGR17.23%で推移すると予測されています。
遅延は依然として大きな障壁となっています。支店のトラフィックを地域のスクルービングハブへバックホールすると、8~15ミリ秒の遅延が生じ、VoIPの品質低下やアルゴリズム取引の混乱を招く恐れがあります。これに対し、ベンダー各社は310都市のインターネットエクスチェンジポイントにマイクロデータセンターを設置し、ユーザーの95%を検査ノードから50ミリ秒以内の範囲に収めることで対応しました。その結果、「スプリットトンネル」という妥協案が生まれました。企業は機密性の高いワークロードをオンプレミスに保持しつつ、Webトラフィックをクラウド上の検査機能に送信しており、これによりハイブリッド設計が普及し、現在パロアルトネットワークスのSASE顧客の62%がこれを採用しています。
地域別分析
北米は、2025年のディープパケットインスペクション(DPI)およびDPI処理市場における支出シェアの33.26%を維持しました。これは、アルゴリズム取引を保護するために1ミリ秒未満のテレメトリを必要とするハイパースケールクラウドプロバイダーやウォール街の金融機関に支えられたものです。堅牢な光ファイバーバックボーンと高密度なIXPにより、遅延による影響が最小限に抑えられ、通信事業者はユーザー体験を損なうことなく、テラビット級のインライン検査を実行することが可能となっています。2024年に公表された連邦政府の指針により、企業は30日以内にセキュリティ侵害を検知することが義務付けられており、継続的なパケット可視性に依存するゼロトラストの導入が定着しています。とはいえ、カリフォルニア州のCCPA(カリフォルニア州消費者プライバシー法)などの州レベルのプライバシー法により、事業者1社あたり180万~240万米ドルのコンプライアンスコストが発生しており、一部のワークロードでは、分析の粒度を低くしたモデルへの移行が進んでいます。
インドの通信事業者が5G周波数帯に190億米ドルを投資し、スライスの収益化に向けてインラインDPIを備えたスタンドアロン型コアを展開していることから、アジア太平洋地域は主要地域の中で最も高いCAGR16.19%を記録すると予測されています。中国の「サイバーセキュリティ法」は、国内でのデータ保存と法執行機関による24時間アクセスを義務付けており、これにより2025年には国内通信事業者によるDPI調達額が21億米ドルに達すると見込まれています。日本の総務省は2025年、DPIをスライスのサービス品質(QoS)識別子に紐付ける技術基準を公表し、通信事業者が超高信頼性サービスに対してプレミアム料金を課すことを可能にしました。韓国の通信事業者は、DPIにAIを組み合わせて2025年に分散型サービス拒否(DDoS)攻撃によるサービス停止時間を38%削減し、大規模な機械学習による検査のビジネスケースを実証しました。
欧州では、旺盛な需要と厳格なコンプライアンスのバランスが取られています。GDPRの透明性要件はEUデータ保持指令と抵触しており、通信事業者はエクスポートされた記録において加入者IDを匿名化することを余儀なくされています。この技術的な見直しにより、2025年にはティア1キャリア1社あたり1,500万米ドル以上のコストが発生しました。一方、サウジアラビアやUAEなど中東の規制当局は、設計段階からの合法的傍受を義務付けており、ETSI準拠を認証できるニッチベンダーにとって契約獲得の機会が依然として開かれています。南米とアフリカは、資本予算とブロードバンド普及率の両面で遅れをとっていますが、ブラジルの5Gセキュリティ規則案や南アフリカの周波数ライセンスには検査条項が含まれており、2027年から2030年にかけての展開に向けた潜在的な需要を示唆しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 暗号化トラフィックの可視化ツールの急増
- 5Gネットワークスライシングが政策対応型DPIを推進
- データ保存義務および合法的傍受に関する法律
- ゼロトラストセキュリティのためのAIを活用したトラフィック分析
- エッジおよびIoTにおけるマイクロセグメンテーションの要件
- DPIとSASEプラットフォームの統合
- 市場抑制要因
- プライバシーへの反発とDPIの透明性確保義務
- TLS 1.3の普及拡大/QUICの採用がペイロードの可視性を制限
- テラスケール・インライン検査における高額な設備投資
- 回避手法(SNIの暗号化、難読化)により、DPIの有効性が低下します
- マクロ経済要因が市場に与える影響
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- ソリューション別
- ハードウェア
- ソフトウェア
- 展開モード別
- オンプレミス
- クラウド/SaaS
- 用途別
- トラフィック管理およびQoS
- 侵入検知/防止
- データ保持および合法的な通信傍受
- ネットワークパフォーマンス監視
- エンドユーザー別
- 通信・ITプロバイダー
- BFSI
- ヘルスケア
- 小売・Eコマース
- 政府・公共安全
- 組織規模別
- 大企業(従業員数1,000名以上)
- 中小企業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東
- サウジアラビア
- UAE
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Cisco Systems, Inc.
- Nokia Corporation
- Huawei Technologies Co., Ltd.
- Allot Ltd.
- Enea AB
- Sandvine Corporation
- Bivio Networks, Inc.
- ipoque GmbH
- SolarWinds Worldwide, LLC
- Zoho Corporation Pvt. Ltd.
- AppNeta, Inc.
- Netify Inc.
- Fortinet, Inc.
- Juniper Networks, Inc.
- NETSCOUT Systems, Inc.
- Palo Alto Networks, Inc.
- Check Point Software Technologies Ltd.
- Procera Networks, Inc.
- WiseSpot Ltd.
- Utimaco IS GmbH
- Trend Micro Incorporated
- Zscaler, Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


