


半導体および電子部品製造:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Semiconductor And Electronic Parts Manufacturing - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124538
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、半導体および電子部品製造市場の規模は、2025年の5,137億6,000万米ドルから2026年には5,926億2,000万米ドルへと拡大し、2031年までに9,295億2,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR9.42%で拡大すると見込まれています。
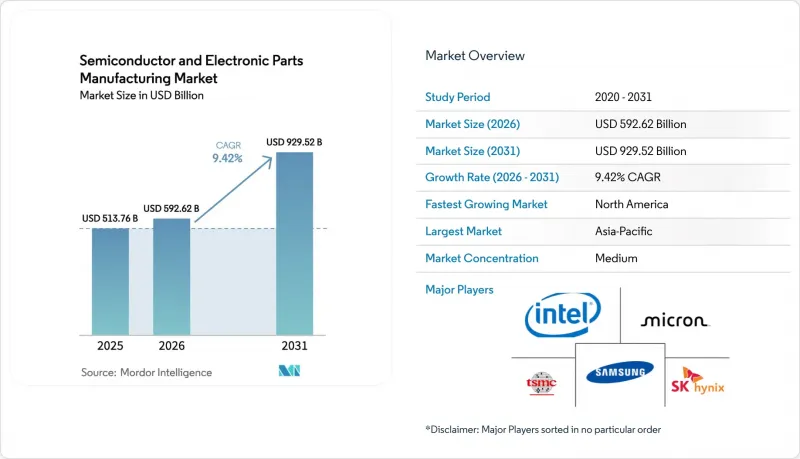
本レポートは、製品タイプ(ロジックIC、メモリ、アナログおよびミックスドシグナルなど)、構成要素(機器、ソフトウェア、サービス)、用途(通信・ネットワーク、輸送・モビリティなど)、技術ノード(7nm未満、8~16nm、22~28nm、28nm以上)、および地域別に分類されています。市場予測は、金額(米ドル)ベースで提示されています。
世界の半導体および電子部品製造市場の動向と洞察
AI主導の高帯域幅コンピューティング需要
2025年、高帯域幅メモリ(HBM)の出荷量は前年比150%増加しました。これは、パッケージあたり1.2 TB/sの帯域幅を必要とする生成AIのワークロードを反映したものです。ハイパースケーラー各社は、ファウンダリ企業と共同でカスタムアクセラレータの設計を開始しており、これにより汎用GPUの潜在市場が縮小する一方で、先進的なパッケージ技術が次の競争の最前線として位置づけられています。2026年に量産出荷が開始されるNvidiaのBlackwellアーキテクチャは、8つのHBM3Eスタックを統合しており、2026年後半の拡張が実現するまで、クリーンルームの生産能力に逼迫をもたらしています。データセンターの改修では現在、1.5 MWのラックが指定されており、2024年の電力密度基準の3倍に達し、その結果、グリッドタイ型インバーターにおけるSiCモジュールの需要を牽引しています。アラブ首長国連邦、サウジアラビア、インドにおける「ソブリンAI」プログラムは、輸出規制の対象となるGPUを回避することを目的とした、現地化されたコンピューティング予算にさらに300億米ドルを追加しています。この乗数効果はネットワークファブリックや熱管理サブシステムにも波及しており、これらを合わせると、サーバーラック1台あたり1万2,000米ドルの半導体部品が追加されます。
輸送機器の電動化がSiC/GaNの採用を後押し
2025年には、電気自動車1台あたりの半導体搭載額が1,200米ドルに達し、内燃機関車の基準値の2倍となります。この増加分の35%はSiCインバーターが占めています。テスラの分解調査データにより、SiCモジュールのコストが1キロワットあたり150米ドル未満であることが確認され、3万米ドル未満の価格帯の量産モデルへの採用を促進しています。中国の自動車メーカーであるBYDと吉利(Geely)は、200mm SiCウエハー生産ラインの垂直統合を進めており、歩留まりの差が25パーセントポイントと依然として存在するもの、コスト面で欧米のベンダーに挑んでいます。車載充電器に活用されるGaNデバイスは、体積を30%削減可能ですが、自動車用の温度サイクル試験における信頼性への懸念があり、2025年のプラットフォームへの普及率は15%にとどまると見込まれています。2025年7月から新乗用車全車種に48Vマイルドハイブリッドの搭載を義務付ける「ユーロ7」規制により、パワーディスクリート向けウエハー生産開始数が月間30万枚増加する見込みです。
激化する地経学的な輸出規制
米国産業安全保障局(BIS)が2024年10月に規則を拡大し、140の中国企業を「エンティティリスト」に追加したことで、14nm未満の製造装置へのアクセスが制限されました。ASMLの中国における売上高は、高NA EUV装置の出荷が欧州および北米へシフトしたため、2025年に35%減少しました。ガリウムおよびゲルマニウムに対する中国の対抗措置により、2025年半ばにカナダとオーストラリアが生産規模を拡大するまで、GaNおよびSiCの供給が混乱しました。現在、中堅サプライヤーにおけるコンプライアンスコストは年間800万米ドルを超え、利益率を圧迫するとともに、設計サイクルを90日以上に延長させています。ITARおよびEARに基づく二重管轄による監督により、デュアルユース技術の市場投入までの期間がさらに遅延しています。
セグメント分析
半導体および電子部品製造市場において、ロジックICが占める市場規模は2025年の売上高の36.54%に達し、アプリケーションプロセッサやAIアクセラレータに対する持続的な需要を反映しています。メモリの需要は、新たなHBM生産能力により供給制約が緩和されることから、2026年以降は安定すると予想されます。アナログおよびミックスドシグナル部品は、産業用および自動車用アプリケーションにおけるライフサイクルの長期化に牽引され、引き続き大きな収益を生み出しています。ディスクリートおよびパワーデバイスは、電気自動車分野におけるSiCおよびGaNの普及に後押しされ、CAGR 10.42%で成長し、他分野を上回るペースで拡大すると予想されます。
チップレットベースのアーキテクチャでは、最先端の演算チップレットに加え、成熟したノードのメモリやI/Oダイが組み込まれることで、これらのカテゴリーの境界が曖昧になり、利益の分配先がパッケージング専門企業へとシフトしています。メモリの積層構成への移行は製造原価を押し上げますが、価格決定力を高める一方、アナログ部品サプライヤーは独自のハイボルテージ・フローを通じて利益率を維持しています。中国の新参企業がローエンドのディスクリートデバイス市場に圧力をかけており、欧米の既存企業は、歩留まりと信頼性が参入障壁となっている1,200 V SiC市場へと、より上位の市場へ進出を余儀なくされています。
2025年の部品売上高のうち、51.26%を装置が占めており、その背景には数十億米ドル規模のリソグラフィーへの投資があります。1台あたり3億8,000万米ドルの高NA EUVシステムは、前例のない受注残を記録しました。ソフトウェアは依然として3nm未満のプロセスにおける戦略的なゲートキーパーであり、シノプシスとケイデンスが先進ノードのツールチェーンにおいて支配的な役割を果たしています。サービス部門は、設計アウトソーシングの激化を反映し、予測期間中にCAGR 10.15%という最も急速な成長軌道を描く見込みです。
ファブレス企業がターンキー提携を深化させるにつれ、半導体および電子部品製造におけるサービス市場の規模は、2031年までに4,000億米ドルを超えると予測されています。装置ベンダーは、粗利益率が60%を超えるスペアパーツや予知保全分析を通じて、導入済み装置からの収益化をますます進めています。ソフトウェア分野では、シノプシスによる2024年のアンシス買収が示すように、垂直統合が進んでいます。地域間の賃金格差により、定型的な検証業務はインドやベトナムへとシフトしていますが、ISO 26262などのコンプライアンス枠組みにより、成熟市場では高付加価値の監査が定着しています。
地域別分析
2025年、アジア太平洋地域は世界売上高の49.66%を占め、台湾と韓国が最先端のロジックおよびメモリ分野を牽引しています。地政学的な分散化により、生産能力がインド、ベトナム、マレーシアへと広がっていることから、同地域の成長は緩やかなものになると予想されます。中国は依然として単一国としては最大の買い手ですが、輸出規制により、先進的なツールへのアクセスが制限されています。日本は、2桁の補助金に後押しされ、TSMCとの熊本合弁事業を通じて22~28nmプロセスラインで復活を遂げています。インドは、マイクロンとAMDがテスト・組立キャンパスを建設するにつれ、バックエンド分野で再び存在感を高めています。
北米は、CHIPS法に基づく補助金が12の新規フロントエンド・ファブを後押しするにつれ、2031年までに11.26%という最も高いCAGRで推移する見込みです。米国の半導体および電子部品製造市場の規模は、30年にわたるオフショアリングの動向を逆転させ、2031年までに急速に拡大すると推定されています。カナダはSiC材料のハブとして台頭しており、一方、メキシコはニアショア型の自動車サプライチェーン向けにOSAT(受託組立・テスト)の生産能力を拡大しています。
欧州は、430億ユーロの補助金枠を通じて、2030年までに世界の存在感を高めることを目指しています。ドイツにはインテルの旗艦工場であるマクデブルク工場があり、フランスはSTマイクロエレクトロニクスを通じてSiCを専門としています。中東では、国内のエコシステムは依然としてパイロット規模にとどまっていますが、AIに特化したファブに政府系ファンドの資金が投入されています。アフリカの市場規模はまだ初期段階ですが、南アフリカやナイジェリアにおける家電製品の組立を通じて成長しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- AI主導による高帯域幅コンピューティングへの需要
- 輸送の電動化がSiC/GaNの採用を後押し
- 政府によるファブ補助金競争(CHIPS、EU Chips、K-Chipsなど)
- 5Gとエッジ?IoTデバイスの普及
- チプレットおよび3Dヘテロジニアス統合が、ノードに依存しない成長を加速させています
- フレンドショアリングによる重要なレガシーノードの容量の重複
- 市場抑制要因
- 激化する地経学的な輸出規制
- 知的財産権の侵害およびクロスライセンシングに関する紛争
- 7nm未満のプロセスエンジニアリングにおける深刻な人材不足
- ネオンおよび先端ガスのサプライチェーンの脆弱性
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- ロジックIC
- メモリ(DRAM、NAND、新興メモリ)
- アナログおよびミックスドシグナル
- ディスクリートおよびパワー(SI、SiC、GaN)
- データセンターおよびクラウド
- コンポーネント別
- 装置(フロントエンド、バックエンド)
- ソフトウェア(EDA、IPコア)
- サービス(設計、組立、試験)
- 用途別
- 通信・ネットワーク
- 輸送・モビリティ
- 家庭用電子機器
- 産業・エネルギー
- データセンターおよびクラウド
- 技術ノード別
- 7nm未満
- 8~16 nm
- 22~28 nm
- 28 nm超
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Taiwan Semiconductor Manufacturing Co. Ltd.
- Samsung Electronics Co. Ltd.
- Intel Corp.
- SK Hynix Inc.
- Micron Technology Inc.
- Qualcomm Technologies Inc.
- Broadcom Inc.
- Texas Instruments Inc.
- Analog Devices Inc.
- NXP Semiconductors N.V.
- STMicroelectronics N.V.
- Infineon Technologies AG
- ON Semiconductor Corp.
- Renesas Electronics Corp.
- Nvidia Corp.
- Advanced Micro Devices Inc.
- GlobalFoundries Inc.
- United Microelectronics Corp.
- Semiconductor Manufacturing International Corp.
- ASE Technology Holding Co. Ltd.
- Lam Research Corp.
- Applied Materials Inc.
- KLA Corp.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日


