


ITコネクタ:市場シェア分析、産業動向・統計データ、成長予測(2026年~2031年)
IT Connector - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124526
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
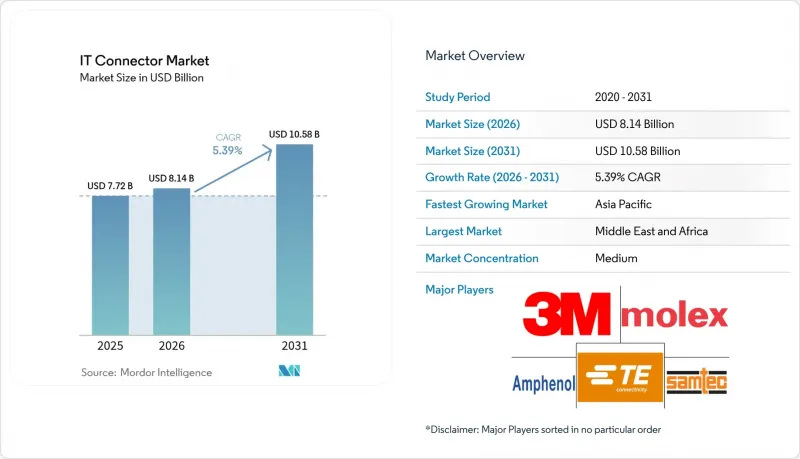
Mordor Intelligenceによると、2026年のITコネクタの市場規模は81億4,000万米ドルと推定されており、2025年の77億2,000万米ドルから拡大し、2031年には105億8,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR5.39%で成長すると見込まれています。
本レポートは、コネクタの種類(PCBコネクタ、IDCコネクタなど)、取付構成(ボード・トゥ・ボードなど)、データレートクラス(10 Gbps以下、10~25 Gbpsなど)、エンドユーザー産業(IT・通信など)、用途(サーバー・ストレージなど)、材料(標準型熱可塑性樹脂、ハロゲンフリー化合物)、および地域ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のITコネクタ市場の動向と洞察
ハイパースケールデータセンターにおける高速相互接続の需要の急増
帯域幅を大量に消費するAIクラスターは、1レーンあたり224 Gbpsを超える水準へと移行しており、コネクタ設計者は、狭いサーバートレイ内での挿入損失や温度上昇を低減することが求められています。Molex社は、224 Gbps PAM4リンク向けの光トランシーバの急速な普及を挙げ、現在では熱除去が信号の完全性と同様に重要であると指摘しています。その取り組みは、PAM-6/PAM-8変調方式の評価から、電気チャネルを短縮する銅線と光ファイバーのコパッケージ化の導入まで多岐にわたります。ハイパースケーラー各社は、毎年120~130カ所の新規サイトを稼働させる計画であり、建設スケジュールを6週間に短縮するとともに、迅速にキット化および組み立てが可能な高密度コネクタシステムを優先しています。
5G/6Gネットワークの急速な展開がRFコネクタの採用を後押し
ベトナムなどの市場における2.6 GHzおよび3.5 GHz帯の周波数オークションが、ミッドバンドのマクロセルおよびスモールセルの展開を後押ししています。Massive-MIMO無線機は4T4Rから32T32Rへと規模を拡大しており、これにより光ファイバー本数を削減するコンパクトなVSFFインターフェースへの移行が促進されています。コネクタベンダー各社は、フロントホールシェルフ内のポート密度を4倍に高めるSNクラスのフットプリントでこれに対応しており、一方、キャリアニュートラルなホスト事業者は、2028年までに87億米ドルの規模に達すると見込まれる分散型アンテナシステム(DAS)の展開を拡大しています。
銅・レアメタル価格の変動がBOMコストを押し上げ
銅やパラジウム価格の高騰により、パナソニックが2025年1月に発表したフレキシブルPCBの価格引き上げなど、複数の部品価格改定通知が発出されています。高速コネクタには厚い銅合金や貴金属メッキが使用されているため、わずか5%の価格上昇でも粗利益率を圧迫する可能性があります。ベンダー各社は、年間供給契約を締結し、代替メッキの認定を進めるとともに、挿抜サイクルを損なうことなく質量を低減できるよう、コンタクトビームの再設計に取り組んでいます。
セグメント分析
2025年のITコネクタ市場規模のうち、PCBコネクタは44.60%を占めており、マザーボード、ストレージプレーン、産業用コントローラなど、幅広い分野で普及していることを反映しています。堅牢なピンの信頼性、実証済みの嵌合サイクル、そして広範な部品エコシステムにより、このカテゴリーは大量生産用途において確固たる地位を築いています。このセグメントは、CHIPS法に後押しされたPCB組立の国内回帰の恩恵を依然として受けており、これによりファインピッチのメザニンフォーマットに対する国内需要が高まっています。
IO/高速バックプレーンおよびプラグイン式コネクタのグループは、チャネルあたり112 Gbpsに対応可能なQSFP-DD 800およびOSFP Xtremeケージへのデータセンターのアップグレードに後押しされ、CAGR 5.55%で成長すると予測されています。RF/VSFFコネクタは、5Gスモールセルの高密度化の恩恵を受けており、一方、円形および長方形のハウジングは、過酷な環境下での産業用制御において依然として不可欠です。マイクロミニチュア製品については、ロボット手術やキューブサットなど、1ミリメートルのスペース節約が大きな価値となる使用事例が見出されています。
ボード・トゥ・ボード接続は2025年に35.40%のシェアを占め、モジュラー式サブアセンブリの主力であり続けています。スタック型メザニンおよびカードエッジ型は、OEM各社がノートパソコンやスイッチブレード内部の厳しいZ方向の高さ制限に対応するのに役立っています。一方、ワイヤ・トゥ・ボード接続は、EVバッテリーパックや家電製品におけるメンテナンスを簡素化するハーネスが設計者に好まれることから、CAGR6.05%で拡大しています。
ワイヤ・トゥ・ワイヤ・アセンブリは、基板スペースが限られているモーター駆動装置やHVACコンプレッサー向けに引き続き採用されています。小型化の動向は現在、あらゆる実装方式に広がっています。モレックスの堅牢な小型化シリーズは、IP67の密閉性を維持しつつ、フットプリントを20~55%削減しており、ロボット工学や屋外用通信機器の筐体といったニーズに直接対応しています。
地域別分析
2025年には、アジア太平洋が市場収益の45.50%を占め、市場を牽引しました。これは、中国の垂直統合型エレクトロニクス産業基盤と、インドの急成長する通信バックボーンが主導したものです。中国本土のコネクタメーカーは、信頼性の向上を目的とした各省の優遇措置の恩恵を受けており、国内のコネクタセクターは2024年に前年比で126億人民元増加すると予測されています。日本と韓国は、先進的なファウンダリライン内でのコパッケージド・オプティクスの早期導入を通じて貢献しています。
北米は第2位にランクインしています。「CHIPS and Science Act」により、すでにTSMCアリゾナ工場に66億米ドル、インテルに85億米ドルが投入されており、224 Gbps PAM4の熱要件に準拠した先進的な基板およびコネクタケージの地域密着型エコシステムを支えています。また、航空宇宙および防衛プログラムも、高い利益率をもたらす堅牢な円形MIL規格準拠のバリエーションを牽引しています。
欧州は、自動車、インダストリー4.0、医療分野においてその強みを発揮しています。ハロゲンフリープラスチックへの移行推進により、多くのOEMがエコクラスハウジングの早期採用者となっています。一方、中東・アフリカ地域では、ハイパースケーラーによる地域クラウドゾーンの構築や、特にサウジアラビアやUAEにおける政府によるスマートシティ向け光ファイバー事業権の付与により、CAGR5.92%が見込まれています。南米地域は、ブラジルの通信事業やアルゼンチンの産業オートメーションプロジェクトを中心に、堅調ながらもやや低めの成長率を示しています。
その他の特典:
- Excel形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 分析の前提条件と市場の定義
- 分析範囲
第2章 分析手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ハイパースケールデータセンターにおける高速(25 Gbps超)相互接続の需要の急増
- アジアにおけるRF・VSFFコネクタの採用拡大を後押しする、5G/6Gネットワークの急速な展開
- 自動車用ゾーン型EEアーキテクチャが、EVにおける高速ボード・トゥ・ボードコネクタの普及を後押ししています
- コパッケージド・オプティクスの成長が、IOコネクタの革新を加速させています
- エッジAIと産業用IoTが、工場自動化分野における堅牢・密閉型コネクタの需要を牽引(EUに焦点を当てて)
- 米国の「CHIPS法」に支えられた国内でのプリント基板生産が、国内のコネクタ需要を押し上げています
- 市場抑制要因
- 銅・レアメタル価格の変動がBOMコストを押し上げている
- 112 Gbps以上のPAM4における熱機械的信頼性の限界
- 自動車用PPAPサイクルの長期化が、コネクタの設計採用を遅らせている
- ハロゲンフリープラスチックに対する規制の推進により、再認定コストが増加しています(EU)
- 業界のエコシステム分析
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模・成長率の予測
- コネクタの種類別
- PCBコネクタ
- IDCコネクタ
- IO/高速バックプレーン、プラグイン式
- 円形・角形
- RF/VSFF(SN、CS、MMC)
- マイクロミニチュア/ナノコネクタ
- 取付構成別
- ボード・トゥ・ボード
- ワイヤ・トゥ・ボード
- ワイヤ・トゥ・ワイヤ/ケーブルアセンブリ
- データレートクラス別
- 10 Gbps以下
- 10~25 Gbps
- 25~56 Gbps
- 56 Gbps以上/PAM4 112 G
- エンドユーザー産業別
- IT・通信(データセンターを含む)
- 民生用電子機器・コンピューティング
- 自動車・e-モビリティ
- 産業オートメーション/IIoT
- 医療・医療機器
- 用途別
- サーバー・ストレージ
- 5G/6G基地局
- EVパワートレイン・ADAS
- 工場用ロボット・PLC
- 材料別
- 標準型熱可塑性プラスチック
- ハロゲンフリー/エコフレンドリー化合物
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- ASEAN
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- 3M Company
- TE Connectivity Ltd.
- Molex Inc.(Koch)
- Amphenol Corporation
- Samtec Inc.
- Hirose Electric Co., Ltd.
- Aptiv PLC
- Yazaki Corporation
- Hon Hai Precision(FOXCONN)
- Phoenix Contact GmbH and Co. KG
- Harting Technology Group
- JST Mfg. Co., Ltd.
- WAGO Kontakttechnik
- Rosenberger Hochfrequenztechnik
- Bel Fuse Inc.
- Kyocera Corporation
- Luxshare Precision Industry
- JAE(Japan Aviation Electronics)
- Fischer Connectors SA
- CONEC Elektronische Bauelemente GmbH
- Omnetics Connector Corp.
- Wurth Elektronik GmbH and Co. KG
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日