


POC(ポイントオブケア)データ管理ソフトウェア:市場シェア分析、産業動向・統計データ、成長予測(2026年~2031年)
Point-of-Care Data Management Software - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 121 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124525
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、POC(ポイントオブケア)データ管理ソフトウェアの市場規模は、2025年の11億2,000万米ドルから2026年には12億7,000万米ドルへと拡大し、2026年から2031年にかけてCAGR13.79%で推移し、2031年には24億3,000万米ドルに達すると予測されています。
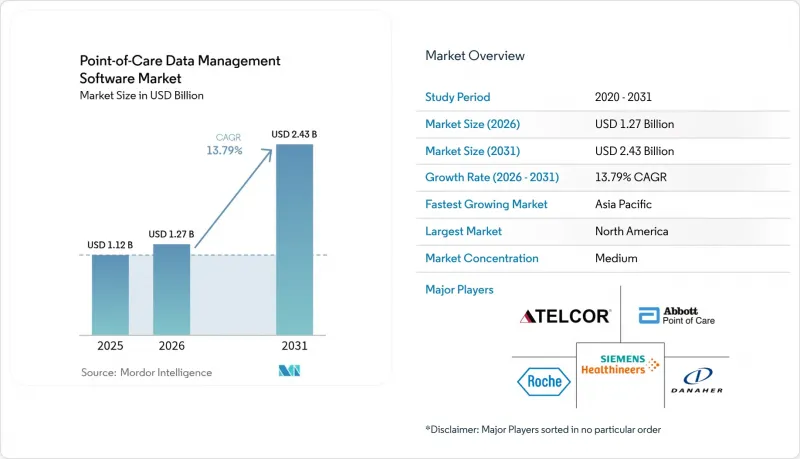
当レポートは、展開方式(クラウドベース、オンプレミス、ハイブリッド)、エンドユーザー(病院/集中治療室、診断センター、診療所/外来、在宅医療など)、用途(感染症用診断機器、血糖モニタリングなど)、コンポーネント(ソフトウェアプラットフォーム、サービス)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のPOC(ポイントオブケア)データ管理ソフトウェア市場の動向とインサイト
柔軟な接続方式とインターフェースソリューションにおけるイノベーション
医療システムでは、標準化されたFHIR R4 APIを通じて200種類以上の異なるPOC(ポイントオブケア)機器を連携させる相互運用可能なミドルウェアが求められています。これは、CMS(米国医療保険サービスセンター)の「相互運用性および患者アクセス規則」によって促進された機能です。ベンダー各社は現在、データのサイロ化を回避し、臨床的意思決定を加速させるため、接続性を単なる追加機能ではなく、中核となるインフラとして位置づけています。5Gおよびエッジコンピューティングノードの登場により、クラウドネイティブ展開における遅延が削減され、複数の拠点を運営する事業者は、分散した施設間でワークフローを統合できるようになりました。FDAの「デジタルヘルスソフトウェア事前認証プログラム」は、接続性を規制審査に組み込むことでその重要性をさらに高め、継続的なパフォーマンス監視へのインセンティブを生み出しています。その結果、購入者は契約を締結する際、ミドルウェアの機能の深さと将来を見据えたインターフェースのロードマップを優先するようになっています。
医療インフラ予算の拡大
2024年、各国政府は医療インフラプロジェクトに2,000億米ドルを投じ、POC(ポイントオブケア)データ管理ソフトウェアを含むデジタルプラットフォームに多額の資金を割り当てました。インドの「国家デジタルヘルス・ミッション」や中国の「健康中国2030」といったプログラムは、ITの近代化に向けて予算を振り向けており、各国固有のデータローカリゼーション規制を満たすことのできるベンダーに新たな機会をもたらしています。官民パートナーシップでは、建設入札にソフトウェア条項が組み込まれることが多く、これにより、本来はオプションであった技術が事実上必須要件となります。新しい病院や診断センターが稼働を開始するにあたり、価値に基づく医療ダッシュボードにデータを供給する分析スイートが指定され、ソフトウェアの調達が施設の建設スケジュールと確実に連動するようになっています。この支出の急増により、中所得国における潜在顧客基盤が拡大し、長期的な保守契約を通じてサプライヤーの収益見通しが安定します。
高い導入・統合作業コスト
包括的な導入には施設1か所あたり50万~200万米ドルの費用がかかり、これはIT職の40%が欠員となっている小規模病院や地方の病院における導入を妨げる障壁となっています。レガシーシステムの不均一性は、インターフェースのコーディングやワークフローの再設計の負担を増大させ、多くの場合、スケジュールを予算サイクルを超えて延長させてしまいます。年間保守費、スタッフ研修費、アップグレードのサブスクリプション料が計算に加わると、総所有コストはさらに膨らみます。患者数が少ない施設では、投資回収モデルが依然として脆弱であり、助成金や段階的な課金方式を採用したSaaSオプションへの移行を促しています。モジュール式のクラウドホスト型サービスを低価格の導入価格で提供できるベンダーは、潜在的な需要を喚起し、CAGRの鈍化要因に対抗することができます。
セグメント分析
2025年においても、オンプレミス展開は依然として売上高の51.62%を占めており、データを直接管理するための社内サーバーが歴史的に大きな影響力を持ってきたことが示されています。しかし、堅牢な災害復旧機能、自動パッチ適用、および弾力性のあるストレージといったメリットに後押しされ、クラウドソリューションは15.88%のCAGRで急成長しています。ハイブリッド型のアプローチは、移行の架け橋としての役割を果たしています。多くのシステムでは、レイテンシーに敏感なモジュールをオンプレミスに維持しつつ、分析処理をHIPAA準拠のクラウドに移行しています。複数拠点を持つチェーン企業は、キャンパス間でパフォーマンス指標を同期させ、重複するインフラを削減するクラウド中心のダッシュボードを重視しています。検証済みのクラウド構成をオンプレミス環境と同等とみなすFDAの最近のガイダンスは、CIOの懸念をさらに和らげ、SaaSモデルへの購入を後押ししています。ハードウェアの更新を先送りすることで得られる節約分は、多くの場合、サイバーセキュリティのアップグレード資金に充てられ、移行のペースを加速させています。
クラウドベンダーは、連邦政府や学術機関の顧客を獲得するためにFedRAMPやHITRUSTの認証をアピールしており、従来のオンプレミス系ベンダーが享受していた先行優位性を削り取っています。また、ランサムウェアの脅威の高まりにより、オフサイトバックアップが不可欠となっており、これは多くのクラウド契約で標準機能として提供されています。一方、ゲノムデータを扱う研究機関では、計算スループットを最大化するために依然としてオンプレミスのクラスターに依存しています。しかし、こうした分野においても、コンテナ化されたワークロードにより、需要のピーク時にクラウドでバースト容量を確保することが可能となっており、境界線が曖昧になるハイブリッドアーキテクチャが主流となる未来を予見させています。時間の経過とともに、サービスベースの価格設定により、ベンダーの焦点は永久ライセンスから、AIモジュールやAPIマーケットプレースを豊富に備えた、顧客維持を重視したロードマップへと移行しており、これによりエコシステムへの参加が収益化されるようになっています。
2025年には、救急部門の処理能力目標や検査結果の迅速な提供義務に支えられ、病院および集中治療室が依然として46.15%という最大のシェアを維持しました。それにもかかわらず、メディケアの「在宅病院(Hospital-at-Home)」プログラムの拡大や高齢化社会の動向に後押しされ、在宅医療プログラムはCAGR14.71%を記録しています。携帯型分析装置や遠隔医療キットは、介護者が患者の自宅からアクセスできる、軽量でブラウザベースのダッシュボードへのニーズを高めています。診断センターでは、急増する検体処理量に対応するために自動検証ルールを統合しており、一方、診療所では、定額払い制度の下で受診サイクルを短縮するために、POC(ポイントオブケア)データを活用しています。
在宅医療事業者は、ブロードバンド通信品質のばらつきに苦慮しており、接続が回復した際にデータを同期させる「ストア・アンド・フォワード」アーキテクチャへの関心が高まっています。病院では、品質管理の逸脱を検知し、試薬在庫データを統合してサプライチェーンの効率を向上させる、全社的なミドルウェアへの投資を続けています。外来診療所では、共有サービスモデルが採用されており、一元化された分析機能をライセンシングしつつ、現地の医療機器プールに対する自律性を維持しています。長期ケアや産業保健の現場にまたがる「その他」のカテゴリーが拡大しており、病院以外のワークフローに合わせたモジュール式のUIスキンへの需要が生まれ、対象となる収益源が広がっています。
地域別分析
北米は2025年においても38.21%のシェアを維持しており、その基盤となっているのは、NIHの助成金、BARDAのDRIVeプログラム、そして成熟したEHRの普及率です。米国の病院では、メディケア・アドバンテージの品質指標を満たすために分析ツールを導入している一方、カナダの州政府システムでは、ミドルウェアの相互運用性に依存する地方へのアクセス向上に資金を投入しています。ベンチャーキャピタルの流入と予測可能なFDAの承認プロセスにより、この地域はAIを多用したモジュールの試験場となっており、サプライヤーに早期のフィードバックループをもたらしています。
アジア太平洋は、CAGR16.52%で成長する見込みであり、これは世界最速のペースです。中国の150億米ドル規模の医療デジタル化予算は、クラウドホスト型ダッシュボードの導入を熱望する県立病院へと投入されています。インドの「アユシュマン・バーラト・デジタル・ミッション」は相互運用性を推進し、購入者を標準準拠のソフトウェアへと誘導しています。日本は「Society 5.0」を活用し、在宅モニタリングキットと集中型分析を組み合わせた高齢者ケアのパイロット事業を支援しています。シンガポールは地域的な展開拠点として機能し、東南アジア全域に専門知識を輸出しています。規制の多様性により、柔軟なデータ主権設定機能や多言語インターフェースを備えたプラットフォームが優位に立っています。
欧州では、規制主導による着実な普及が見られます。ドイツの「デジタル医療法」は病院のIT刷新に資金を提供しており、一方、英国のNHSデジタル・キャンペーンは、すべての急性期医療トラストに対し、共通の相互運用性基準への移行を推進しています。フランスとスペインは、遠隔医療や検査室ITの近代化のためにEUの復興基金を活用しています。厳格なGDPR(一般データ保護規則)の規定により、同意管理機能や暗号化機能が標準装備されることが求められており、導入サイクルは長期化しますが、信頼性は高まります。コンプライアンス・テンプレートの事前検証を済ませたサプライヤーは、入札において優位性を得ることができます。南米、中東・アフリカは市場シェアでは後れを取っていますが、官民によるインフラ整備において当初からデジタルキットの導入が義務付けられているため、10%台半ばの成長率を記録しています。
その他の特典:
- Excel形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 分析の前提条件と市場の定義
- 分析範囲
第2章 分析手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 柔軟な接続方式とインターフェースソリューションにおけるイノベーション
- 医療インフラ予算の拡大
- POC検査に対する政府の資金支援策
- 成果連動型報酬への支払主体の移行
- 抗菌薬適正使用のためのAI駆動型分析モジュール
- サイバーセキュリティに関するコンプライアンス要件の強化
- 市場抑制要因
- 高い導入・統合コスト
- データプライバシーおよびサイバーセキュリティ上の脅威
- 断片化したレガシーデバイスのファームウェア・エコシステム
- 地方の施設における熟練IT人材の不足
- マクロ経済要因の影響
- 業界のバリューチェーンの分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模・成長率の予測
- 展開方式別
- クラウドベース
- オンプレミス
- ハイブリッド
- エンドユーザー別
- 病院/集中治療室
- 診断センター
- 診療所/外来
- 在宅医療
- その他のエンドユーザー
- 用途別
- 感染症用医療機器
- 血糖モニタリング
- 凝固モニタリング
- 尿検査
- 心代謝モニタリング
- がんマーカー
- 血液学
- その他のPOC用途
- コンポーネント別
- ソフトウェアプラットフォーム
- ミドルウェア
- サービス
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア諸国
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Siemens Healthineers AG(Conworx)
- Abbott Point of Care Inc.(Alere Inc.)
- Danaher Corporation(HemoCue AB and Radiometer Medical ApS)
- F. Hoffmann-La Roche Ltd
- TELCOR Inc.
- Orchard Software Corporation
- Randox Laboratories Ltd
- Thermo Fisher Scientific Inc.
- EKF Diagnostics Holdings plc
- HORIBA Ltd
- Nova Biomedical Corporation
- Sysmex Corporation
- Werfen S.A.
- Alcor Scientific Inc.
- PTS Diagnostics LLC
- Masimo Corporation
- Becton, Dickinson and Company
- Beckman Coulter Inc.
- Medtronic plc
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 121 Pages
- 納期
- 2~3営業日


