


継続的インテグレーション(CI)ツール:市場シェア分析、産業動向・統計データ、成長予測(2026年~2031年)
Continuous Integration Tools - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 118 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124516
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、継続的インテグレーション(CI)ツールの市場規模は2025年に17億3,000万米ドルと評価され、2026年の20億9,000万米ドルから2031年までに53億6,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは20.72%となる見込みです。
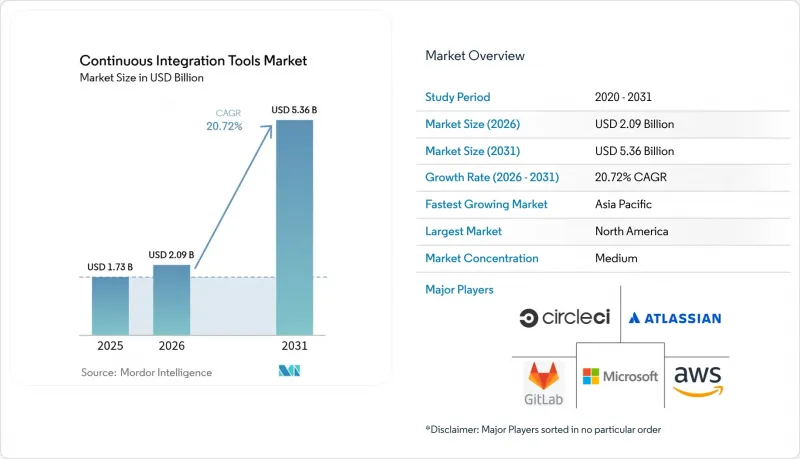
当レポートは、展開方式(オンプレミス、クラウドネイティブSaaS、ハイブリッド)、組織規模(大企業、中小企業)、エンドユーザー業界(IT・通信、BFSI、小売業・eコマースなど)、適用段階(ビルド自動化、テスト自動化、リリース・実装など)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の継続的インテグレーション(CI)ツール市場の動向と洞察
DevOpsの導入拡大とリリースサイクルの短縮ニーズ
企業は、1日に数十回も展開(デプロイメント)を行うクラウドネイティブの競合他社に追いつくため、デリバリーパイプラインの再構築を進めています。IBMの2024年の調査によると、経営幹部の83%が近代化を最優先事項として挙げていますが、移行を完了しているのはわずか27%にとどまっています。この実行上のギャップが、ビルド、テスト、展開を単一の自動化されたワークフローに統合するプラットフォームへの持続的な投資を後押ししています。統合されたツールチェーンは引き継ぎを削減し、ポイントソリューションに起因する遅延を解消します。その結果、統合スイートを提供するベンダーが、継続的インテグレーション(CI)ツール市場において、標準的なサーバーを徐々に置き換えています。
クラウドネイティブソフトウェア開発の台頭
2025年までに、クラウドネイティブ・アプリケーションの全世界の総数は7億5,000万件に達すると予想されています。コンテナ化されたマイクロサービスには、並行ビルド、動的なテスト環境、およびGitOpsスタイルの展開をオーケストレーションできるCI/CDパイプラインが必要です。セルフホスト型のJenkinsなどのレガシーソリューションは、これらのニーズを満たすためにプラグインに依存しており、追加のメンテナンス負担を生み出しています。そのため、企業はKubernetesとのネイティブ統合やマルチクラウド対応を備えたソリューションに傾倒しており、継続的インテグレーション(CI)ツール市場におけるハイブリッドモデルやSaaSモデルの普及を後押ししています。
CI/CDプラットフォームエンジニアリングにおけるスキル不足
パイプラインのスクリプト作成、Kubernetesクラスターのセキュリティ確保、GitOps展開メントの管理が可能な人材の需要が供給を上回っており、採用の遅れやコンサルティング費用の高騰を招いています。この人材不足により、総所有コスト(TCO)が上昇し、導入スケジュールが遅延しています。ベンダー各社は、社内の専門知識への依存度を低減するローコードのパイプラインデザイナーやマネージドサービスを提供することで対応しています。それでもなお、人材不足は、複雑なエンタープライズ環境における継続的インテグレーション(CI)ツールの導入速度を妨げる要因となっています。
セグメント分析
クラウドネイティブSaaS導入は、インフラのメンテナンスを不要にし、オンボーディングを加速させるため、継続的な収益をもたらしています。一方、ハイブリッド導入は15.52%という最も高いCAGRで推移すると予測されており、規制対象の購入者が機密性の高いワークロードに対してローカルでの制御を望んでいることが浮き彫りになっています。NIST SP 800-204Dのゼロトラスト推奨事項を反映した柔軟な導入ブループリントをベンダーが展開するにつれ、ハイブリッド実装向けの継続的インテグレーション(CI)ツール市場の規模は急拡大すると予測されています。プライベートエージェントの実行や顧客管理型の暗号化キーを組み込んだSaaSプロバイダーは、当初クラウド導入を推進した使いやすさの優位性を損なうことなく、コンプライアンス上の障壁に対処しています。
企業はますます「両方の長所を活かす」姿勢を採用しており、ビルドワーカーをオンプレミスでホストしつつ、可視性と分析のためにクラウドダッシュボードを活用しています。このアーキテクチャはデータの流出を制限しつつ、バーストワークロードに対する弾力的なスケーリングを維持しており、このバランスは継続的インテグレーション(CI)ツール市場において共感を呼んでいます。環境をまたいでアーティファクトストア、シークレット管理、ポリシー適用を同期できるベンダーが、優先的なパートナーとして台頭しています。
現在、大企業が売上高シェアの60.58%を占めており、これはDevOpsの成熟度とリソースの可用性において、大企業が歴史的にリードしてきたことを反映しています。とはいえ、従量課金制やフリーミアムプランの手頃な価格設定により、中小企業による継続的インテグレーション(CI)ツール市場の規模は急速に拡大しています。CircleCIのエントリーレベルプラン(1ユーザーあたり360米ドル)は、スタートアップ企業にとって参入障壁が低いことを示しています。中小企業が規模を拡大するにつれ、利用時間は自然と増加し、ベンダーの継続的収益を押し上げます。
この民主化の動向は顧客基盤を拡大させ、ベンダーに対し、独自のテンプレート、自動化されたガバナンス、組み込み型のセキュリティスキャンなどを活用してオンボーディングを効率化するよう促しています。こうした改善は、内部のオーバーヘッド削減を目指す大企業にも利益をもたらし、継続的インテグレーション(CI)ツール市場の拡大を支える好循環を生み出しています。
地域別分析
北米は、DevOpsの浸透率の高さ、ベンチャーキャピタル、そして現在SBOM報告が義務付けられている防衛調達に後押しされ、売上高の36.05%を占めています。米国の企業は、CI、CD、セキュリティスキャン、インフラストラクチャのプロビジョニングを組み合わせた包括的なスイートを好んでおり、これにより継続的インテグレーション(CI)ツール市場におけるプラットフォームの統合が促進されています。カナダとメキシコでは、ニアショアリングの取り組みや中堅製造業におけるクラウド導入を通じて、さらなる成長が見込まれています。
アジア太平洋は、CAGR 14.32%で、最も急速な成長が見込まれています。インド、韓国、シンガポールにおける政府のインセンティブにより、クラウド移行への助成が行われていますが、データローカライゼーション法により、購入者はハイブリッド展開を選択するようになっています。中国では、プライベートクラウド上のAIモデルが好まれており、これはホスト型コントロールプレーンから管理されるオンプレミス型ランナーと整合しており、柔軟性のあるベンダーにとって新たな機会が開かれています。また、CERT-Inによる2024年のSBOM義務化も、インド全土でコンプライアンス自動化への需要を後押ししています。
欧州では、GDPRおよび今後施行されるEUサイバーレジリエンス法に支えられ、着実な勢いが維持されています。これらはいずれも、サプライチェーンのセキュリティ要件を引き上げています。購入者は、データの居住地を保証し、自動化された監査証跡を生成できるソリューションを評価しており、地域ごとのホスティングおよび暗号化認証を持つプロバイダーに予算を振り向けています。ドイツ、フランス、英国が依然として最大の貢献国である一方、スカンジナビア諸国および東欧諸国では、継続的インテグレーション(CI)ツール市場において新規需要が拡大しています。
その他の特典:
- Excel形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 分析の前提条件と市場の定義
- 分析範囲
第2章 分析手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- DevOpsの導入拡大とリリースサイクルの短縮ニーズの高まり
- クラウドネイティブソフトウェア開発の台頭
- リモート/ハイブリッド勤務モデルの拡大
- AIを活用したコーディングの統合によるビルド頻度の増加
- シフトレフト型セキュリティ(DevSecOps)の要件
- オープンソースコンポーネントをめぐるサプライチェーンのセキュリティ上の懸念
- 市場抑制要因
- CI/CDプラットフォームエンジニアリングにおけるスキル不足
- レガシーツールチェーンの複雑さと移行コスト
- クラウド支出に対する監視の強化(FinOps)
- SaaS CIにおける規制上のデータ主権に関する課題
- 業界のエコシステムの分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模・成長率の予測
- 展開方式別
- オンプレミス
- クラウドネイティブSaaS
- ハイブリッド
- エンドユーザー企業の規模別
- 大企業
- 中小企業(SME)
- 適用段階別
- ビルド自動化
- テスト自動化
- リリース・実装
- モニタリング・フィードバック
- エンドユーザー産業別
- IT・通信
- BFSI(銀行・金融サービス・保険)
- 小売業・eコマース
- 医療・ライフサイエンス
- メディア・エンターテイメント
- 教育
- 製造業
- 政府・公共部門
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 中東
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Atlassian Corporation Plc
- Amazon Web Services, Inc.(AWS)
- Microsoft Corporation(Azure DevOps and GitHub)
- GitLab Inc.
- Circle Internet Services, Inc.(CircleCI)
- CloudBees, Inc.
- JetBrains s.r.o.
- IBM Corporation
- Micro Focus International Plc(OpenText)
- Buddy Works sp. z o.o. sp. k.
- Thoughtworks, Inc.
- Travis CI GmbH
- CodeShip GmbH
- Bitrise Ltd.
- Harness Inc.
- Buildkite Pty Ltd.
- Semaphore(Rendered Text d.o.o.)
- Drone.io(Harness)
- AppVeyor Systems Inc.
- SUSE LLC(Rancher Pipelines)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 118 Pages
- 納期
- 2~3営業日


