


ダイシング装置:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Dicing Equipment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 137 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124490
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
ダイシング装置の市場規模は、2025年に8億2,000万米ドル、2026年に8億8,000万米ドルとなり、2031年までに12億米ドルに達すると予測されており、2026年から2031年にかけてCAGR6.33%で成長すると見込まれています。
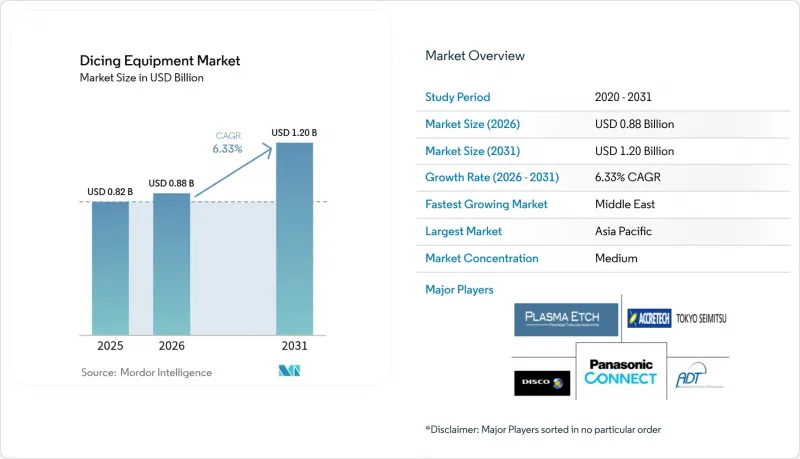
本レポートは、ダイシング技術(ブレードダイシング、レーザーアブレーション、ステルスダイシングなど)、ウェーハサイズ(150 mm以下、200 mm、300 mm、その他)、用途(ロジックおよびメモリ、MEMSデバイス、パワーデバイス、CMOSイメージセンサーなど)、エンドユーザー産業(鋳造、IDM、OSAT)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のダイシング装置市場の動向と洞察
高精度モーションシステムの技術的進歩
最新のブレードソーには、エアベアリングスピンドルとピエゾ駆動ステージが組み込まれており、位置決め公差を1µm未満に抑え、300 mm基板におけるダイエッジのチッピングを最大40%低減しています。リニアモーターによるインデックス駆動によりサイクルタイムがさらに短縮され、大幅に薄化されたウェーハにおいて、1時間あたり1,200ダイを超えるスループットが可能となっています。これらのアップグレードは、IEEEのロードマップが広帯域メモリスタック向けに30µm未満のダイ厚さを求めているまさにそのタイミングで実現したものであり、振動のないモーションシステムに対する需要をさらに高めています。日本や台湾のファブでは、微細な亀裂が伝播するとハイブリッドボンディングの歩留まりが急速に低下するため、早期に導入が進んでいます。また、現地の装置サプライヤーは、24時間稼働をサポートする密なサービスネットワークをすでに構築しています。中東の新規ファブが基本プロセスフローを評価する中、サブマイクロメートル級のランアウトを重視するベンダーは、基幹となる受注を確保する上で有利な立場にあります。
先進ロジックおよびメモリファブからの需要急増
TSMC、SKハイニックス、マイクロンの2025年から2026年までの設備投資予算の合計は900億米ドルを超え、その大部分は高帯域幅メモリおよび2nmロジックノードに割り当てられています。これらでは、生産能力が10k-wpm増加するごとに、それぞれ3~4台の追加ダイサーが必要となります。装置の導入は台湾と韓国に集中していますが、湾岸諸国の投資家とのパイロットプロジェクトに関する協議からは、輸出規制の認可が下り次第、受注の5~7%が他地域へ振り向けられる可能性が示唆されています。12~16層の垂直積層へ移行するメモリファブでは、熱衝撃を回避するためにプラズマ法やステルス法が好まれるようになっており、これにより、エッチング方式を採用したプレミアムシステムのアップセルの機会がさらに拡大しています。調達サイクルが短いことから、CAGRへの影響がさらに大きくなっています。これは、ファブがウェハ生産開始の1四半期前に装置の納入をスケジュールするためであり、短納期での対応に長けたサプライヤーにとっては、収益化が加速することになります。
高い設備投資と長い回収期間
プラズマダイサーの定価は300万~400万米ドルであるのに対し、先進的なブレードソーの定価は150万~200万米ドルであり、営業利益率8~12%で運営されている外注組立・テストプロバイダーのキャッシュフローを圧迫しています。支払猶予期間は現在平均18ヶ月ですが、ライン稼働率が70%を下回ると、投資回収期間は依然として4年を超えます。東南アジアの小規模な施設では、リースに頼ることが多く、プライムレートより200~300ベーシスポイント高い金利スプレッドを支払っています。これは、技術の陳腐化が差し迫っている場合でも、設備の更新を遅らせる障壁となっています。中東の新規ファブには政府保証が付いていますが、ウェーハ生産量が安定するまでは貸し手は慎重な姿勢を崩さず、基本合意書の確定発注への転換が遅れています。
セグメント分析
ブレードシステムは、2025年の売上高の52.43%を占めました。これは、75µmを超える厚さのダイにおいて、1カットあたりのコストが0.02米ドル未満という成熟したコスト構造が依然として魅力的であるためです。プラズマダイシングはCAGR7.17%で拡大すると予測されており、これは現在20µmまで薄化されたウェーハを出荷している高帯域幅メモリやCMOSイメージセンサーのラインと一致しています。この厚さでは、ブレードによる切断幅(カーフ)による損失が許容できない水準となるためです。ハイブリッドボンディングの欠陥許容度を満たすためにファブが非接触分離へと移行するにつれ、プラズマ装置のダイシング装置市場規模は市場全体の成長率を上回ると見込まれています。ステルスダイシングは、10µmのストリート幅のおかげで、シリコン・オン・インシュレータ(SOI)やGaAs基板においてニッチな地位を確立していますが、レーザーアブレーションは熱応力制御の問題により、サファイアLEDラインに限定されたままです。
ベンダー各社は、60,000 rpmで回転する厚さ15µmのブレードを導入することでプラズマ技術の台頭に対抗していますが、スピンドルのたわみに関する物理的制約により、それ以上の性能向上には限界があります。SPTS社は、フッ素・アルゴン共流方式により0.3µmのサイドウォールばらつきを実現し、ハイブリッドボンディングの要件に近づくとともに、プロセスパラメータの調整が差別化要因であることを強調しました。日本で共同開発が進められているハイブリッド型レーザー・プラズマセルは、将来のプラットフォームが速度とエッジ品質を両立させ、現在のブレードソーユーザーにアップグレードの道筋を提供する可能性を示唆しています。これらを総合すると、ダイシング装置市場は、ブレードを使い続ける大量生産・品目数の少ないラインと、プラズマやステルスシステムの割高なコストを正当化できる性能重視のラインとの間で、二極化が進み続けています。
200 mmセグメントは、2025年の投資額の42.23%を占めており、これは、減価償却が完了した装置を活用している、定着したアナログおよびパワーデバイス工場を反映しています。一方、300 mmセグメントは、最先端のロジックおよび高帯域幅メモリにとって唯一経済的に実現可能な基板として、CAGR 7.07%を記録すると予測されており、新規グリーンフィールドプロジェクトにおける事実上の標準サイズとなる見込みです。TSMCとサムスンは合わせて2025年の投資額を600億米ドル以上と設定しており、両社の拠点における新たなプロセスノードの導入ごとに追加の300mmダイシング装置が必要となるため、同径のダイシング装置市場のシェアは上昇傾向にあります。
1枚のインターポーザーウェハーをロジック、メモリ、パッシブタイルに分割するために複数のダイシング工程が行われるため、先進パッケージングの動向は300mmの優位性をさらに強めています。現在、装置メーカーは並列切断が可能なデュアルスピンドルプラットフォームを販売しており、従来のシングルスピンドル機種と比較してサイクルタイムを40%短縮しています。この機能は、ウェハの時間当たりのスループット基準を追求する外注組立・テストプロバイダーにとって魅力的なものです。150mm以下の市場は、化合物半導体ベンダーが200mmラインへ移行するにつれて構造的に縮小し、レガシープラットフォームの需要は減少するもの、交換用消耗品の需要は長期にわたって持続する見込みです。
地域別分析
2025年の売上高のうち、アジア太平洋地域が56.57%を占めており、同地域内では台湾、韓国、中国が引き続き中核をなしています。SKハイニックスのM15Xラインおよび龍仁(ヨンイン)メガファブの建設により、2026年から2027年にかけて40万k-wpm以上の高帯域幅メモリ生産能力が追加される見込みであり、それぞれ10k-wpmトランシェあたり3~4台のダイサーが必要となります。TSMCの数十億米ドル規模のアリゾナ工場および2nmプロセスの量産拡大に向けた受注により、日本のブレードサプライヤーの組立ラインはフル稼働状態が続いていますが、一方で、中国の補助金に支えられた装置メーカーは、25%の輸入関税が課される中、国内のファブに対して40~50%の価格割引を提供しています。
2025年の購入額の約4分の1を北米と欧州が占めており、これはインテルによるオハイオ州およびアリゾナ州の生産能力拡大に向けた250億米ドルの投資、ならびにマイクロンによる太平洋横断的な高帯域幅メモリへの投資が後押ししています。両地域では化学物質の廃棄に関する規制がより厳格化されており、これにより運営コストは上昇するもの、冷却水を消費しないプラズマシステムへの買い手の移行も促されています。EUの「チップ法」に基づく財政的インセンティブは、2030年までに世界の半導体生産シェアの20%達成を目指しており、この野心的な目標は、ドイツやイタリアのファブが着工すれば、ダイシングツールの普及率上昇につながると見込まれます。
中東地域は、2031年までの年間平均成長率(CAGR)が7.31%と、最も高い伸びを示しています。サウジアラビアの公共投資基金(PIF)とアラブ首長国連邦(UAE)は、いずれも最先端技術を持つパートナー企業を誘致しており、合計で1,400億米ドルを超えるインセンティブを提示しています。技術移転の障壁により、最初のシリコン製造は2028年から2029年にかけてにずれ込む可能性が高いもの、現地のサービス拠点を持たないベンダー各社は、すでにドバイやリヤドで現場サポート拠点の候補地を物色しています。たとえ1つのギガファブが稼働するだけでも、同地域の需要は世界のダイシング出荷量の5~7%を吸収する可能性があり、商業の重心は従来の北東アジアの拠点からシフトすることになります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高精度モーションシステムの技術的進歩
- 最先端ロジックおよびメモリファブからの需要の急増
- 3Dパッケージングおよびヘテロジニアス統合の急速な普及
- EVおよび再生可能エネルギー向けパワーデバイスの導入拡大
- 極薄ウェーハにおけるプラズマダイシングへの移行
- 中国における国産機器の現地化インセンティブ
- 市場抑制要因
- 多額の設備投資と長い回収期間
- チッピングおよび微細亀裂による収量損失
- スラリーや化学物質の処分に関する規制の強化
- レーザー光源の供給ボトルネックと希土類への依存
- マクロ経済要因が市場に与える影響
- 業界価値/ バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- ダイシング技術別
- ブレードダイシング
- レーザーアブレーション
- ステルス・ダイシング
- プラズマダイシング
- ウエハーサイズ別
- 150 mm以下
- 200 mm
- 300 mm
- 450 mm超
- 用途別
- ロジックおよびメモリ
- MEMSデバイス
- パワーデバイス
- CMOSイメージセンサー
- RFID/スマートカード
- エンドユーザー産業別
- ファウンダリ
- IDMs
- OSAT
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- DISCO Corporation
- Tokyo Seimitsu Co., Ltd.(ACCRETECH)
- Advanced Dicing Technologies Ltd.
- Plasma-Therm LLC
- Panasonic Connect Co., Ltd.
- SPTS Technologies Ltd.(KLA Corporation)
- Veeco Instruments Inc.
- Synova SA
- 3D-Micromac AG
- Han's Laser Technology Industry Group Co., Ltd.
- Suzhou Delphi Laser Co., Ltd.
- EO Technics Co., Ltd.
- Neon Tech Co., Ltd.
- ASM Laser Separation International B.V.
- Kulicke & Soffa Industries, Inc.
- Takatori Corporation
- Lumentum Holdings Inc.
- IPG Photonics Corporation
- Oxford Instruments Plasma Technology
- Plasma Etch Inc.
- Dynatex International
- Loadpoint Micro Machining Ltd.
- Disco Hi-Tec America, Inc.
- Shenzhen JLH Laser Co., Ltd.
- Wuhan HGLaser Engineering Co., Ltd.
第7章 市場機会と将来の展望


