


インドのレーザー:市場シェア分析、業界動向・統計、成長予測(2026年~2031年)
India Laser - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 121 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124456
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、インドのレーザー市場規模は、2025年の18億3,000万米ドル、2026年の21億6,000万米ドルから、2031年までに49億3,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は17.94%となる見込みです。
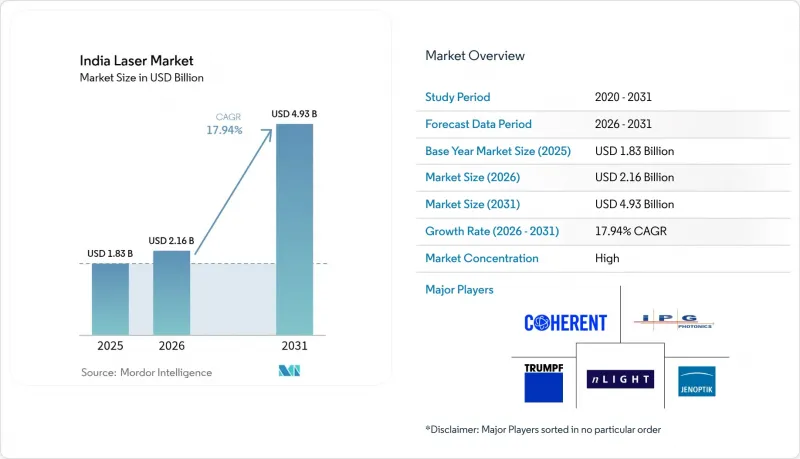
本レポートは、レーザーの種類(ファイバー、固体、CO2、ダイオード、エキシマなど)、出力(低出力、中出力、高出力)、用途(材料加工、通信など)、エンドユーザー産業(自動車、航空宇宙・防衛、エレクトロニクス・半導体、医療など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
インドのレーザー市場の動向と洞察
半導体ファブに対する政府の支援策
「インド半導体ミッション」に基づく政策支援により、10のファブが承認され、1.6ラク・クロール(192億米ドル)の資金が拠出されました。各ファブには、サブミクロンの公差で動作が求められるレーザーダイシング、マーキング、スクライビング装置が導入されています。「輸出促進資本財(Export Promotion Capital Goods)」制度に基づく無関税輸入により、所有コストが18%~22%削減され、稼働率の高いファイバープラットフォームの投資回収期間が短縮されています。マイクロン社のサナンド工場だけでも、操業開始後には数十台のレーザー式検査・マーキングステーションが必要となります。ファブ建設全体として、2030年までに設置済みレーザー基数の15倍への拡大が見込まれ、長期にわたるサービス・消耗品の需要が確実なものとなります。
EV・バッテリー製造ラインの急速な普及
1,810億ルピー(22億米ドル)規模の「先進化学電池PLI」は、50GWhのバッテリー生産能力のパイプラインを創出しており、アルミニウムと銅の接合にはレーザー溶接が適しています。これにより、スポット溶接と比較して接合部の抵抗を18%低減できます。PM E-DRIVEスキームによる補助金は、160万台の電動二輪車・50万台の電動三輪車を支援しており、各バッテリーパックはAIS-156衝突安全基準を満たすためにレーザーシーム溶接を採用しています。リモートレーザー溶接を導入した自動車OEM各社では、抵抗溶接法と比較してルーフシームのサイクルタイムが30%短縮されたことが確認されています。そのため、ライン密度の増加に伴い、高出力の需要はプラズマカッターから数キロワット級の連続波ファイバーレーザー装置へと移行しつつあります。
高出力ファイバーレーザーの高い設備投資額
15万~40万米ドルの価格帯にある数キロワット級の装置は、純利益率が12%~18%の受託加工業者の財務状況を圧迫しています。リース金融の利用率は25%未満にとどまっており(ドイツでは60%~70%)、購入者は9%~11%の金利で運転資金ローンを組むことを余儀なくされ、投資回収期間が4年以上に及んでいます。再生レーザーの中古市場が存在しないため、実質的な支出は2倍に膨れ上がり、購入の先送りが相まって、2025年のIPGのインドにおける売上高は前年比8%減となりました。また、第3級都市の中小企業ユーザーはアプリケーションラボを利用できないため、技術的なリスクに対する懸念が高まり、受注への転換が遅れています。
セグメント分析
2025年の売上高の41.23%をファイバープラットフォームが占めており、板金切断、バッテリータブの溶接、PCBマーキングへの適性が際立っています。インドのレーザー市場において、ファイバーシステムの市場規模は4倍以上に拡大すると予測されています。これは、ファブ、EV生産ライン、太陽光発電所が、ウォールプラグ効率40%を超えるシングルモード光源への標準化を急いでいるためです。超高速ファイバーレーザーは、現時点ではニッチな存在ですが、医療機器におけるフェムト秒マイクロマシニングや、スマートフォンのカバーガラス向けの透明基板穴あけ加工を背景に、CAGR19.18%で成長しています。固体Nd-YAGレーザー・ダイオード励起型レーザーは、ジュエリーの溶接や時計製造の分野で依然として重要な役割を果たしており、その地位は純粋な性能というよりは、既存設備への慣れによって守られています。CO2レーザーは依然としてアクリル、木材、皮革の切断に使用されていますが、納期が厳しくなる中、多くの受託加工業者はメンテナンスを効率化するため、2波長対応のセットアップを廃止しつつあります。
研究・防衛分野では、エキシマレーザー、紫外線レーザー、そして新興のテラヘルツ光源が、それぞれの専門的な役割を担っています。インド宇宙研究機関(ISRO)が2025年12月に高調波発生機能を備えたフェムト秒レーザーシステムの入札を行ったことは、国立研究所が量子光学や高エネルギー実験の分野で主導権を握ろうとしていることを如実に示しています。インド科学産業研究評議会(CSIR)は、計測用に周波数安定化ヘリウム・ネオンレーザーを調達しており、これは低出力ながら極めて安定性の高いベンチトップ装置に対する需要が根強いことを示唆しています。色素レーザーや自由電子レーザーの構成は依然として学術的な珍品に留まっていますが、この分野でのブレークスルーは10年以内に商用波長へと移行することが多く、現在の予測期間を遥かに超えた後も、イノベーションサイクルがインドのレーザー市場を活性化し続けることが保証されています。
1~100ワットの中出力レーザーは、2025年の売上高の48.67%を占めており、インドのほとんどの作業現場で見られるシリアルナンバーの刻印、選択的はんだ付け、薄板金属の切断といった作業に対応しています。プラグアンドプレイ方式の空冷機能、220ボルトへの対応、そして全国をカバーする48時間以内のサービス体制により、総ダウンタイムを2%未満に抑えており、これは中小企業にとって極めて重要なセールスポイントです。100ワットを超える高出力システムのインドのレーザー市場シェアは急速に上昇しており、これは、アルミニウム製のバッテリー筐体や20ミリメートルの船舶用鋼板ブランクを、プラズマでは達成不可能な速度で溶接する数キロワット級の溶接セルと密接に関連しています。2025年8月に操業を開始したTRUMPFのプネ工場では、現在、6kWから12kWのディスク光源・ファイバー光源を現地で組み立てており、リードタイムを8~10週間に短縮することで、出荷の不確実性を懸念するOEM各社を安心させています。
システムインテグレーターは依然としてスキルギャップに直面しています。遠隔溶接に求められる0.1mm未満の経路精度で6軸ロボットをプログラミングできるのは10社中3社に過ぎず、地方への展開が制限されています。一方、1ワット未満の低出力分野では、バーコードスキャナー、スマートフォンの深度センサー、位置合わせモジュールにおいて、依然として出荷台数でトップの座を維持しています。しかし、平均販売価格(ASP)の低下により、携帯電話の組み立てに伴い出荷台数が爆発的に増加しているにもかかわらず、この分野がインドのレーザー市場規模に占める割合はごくわずかとなっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 国内の電子機器製造クラスターの急増
- EV・バッテリー製造ラインの急速な普及
- 半導体ファブに対する政府の優遇措置
- レーザーを用いた積層造形分野のスタートアップ企業の拡大
- スマートシティプロジェクトによるレーザー式LiDARセンサーの調達増加
- レーザースクライビングを必要とする太陽電池モジュール製造ラインのPLI
- 市場抑制要因
- 高出力ファイバーレーザーの高い設備投資額
- ルピーのボラティリティ対米ドル/人民元
- 資本財機械における州間GSTクレジットの遅延
- 高精度光アイソレータ向けの現地サプライチェーンが限られている
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- マクロ経済要因が市場に与える影響
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- レーザーの種類別
- ファイバーレーザー
- 固体レーザー(Nd-YAG、DPSSなど)
- CO2レーザー
- ダイオード/ 直接半導体レーザー
- エキシマ/UVレーザー
- 超高速ファイバーレーザー
- その他のレーザーの種類
- 出力別
- 低出力(1 W未満)
- 中出力(1~100 W)
- 高出力(100 W超)
- 用途別
- 材料加工(切断、溶接、マーキング)
- 通信・光ストレージ
- 医療・美容
- 計測・測定機器
- 防衛・セキュリティ
- 研究開発
- 家庭用電子機器
- その他の用途
- エンドユーザー産業別
- 自動車
- 航空宇宙・防衛
- エレクトロニクス・半導体
- ヘルスケア
- 電気通信
- 研究機関
- その他のエンドユーザー産業
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- IPG Photonics Corporation
- Coherent Corp.
- TRUMPF SE+Co. KG
- nLIGHT, Inc.
- Jenoptik AG
- Lumentum Holdings Inc.
- MKS Instruments, Inc.(Spectra-Physics)
- Han's Laser Technology Industry Group Co., Ltd.
- Wuhan Raycus Fiber Laser Technologies Co., Ltd.
- Synrad Inc.(Novanta Inc.)
- SPI Lasers UK Ltd.
- Laserline GmbH
- Maxphotonics Co., Ltd.
- EKSPLA UAB
- EdgeWave GmbH
- Toptica Photonics AG
- Amplitude Laser Group(Amplitude SAS)
- Light Conversion UAB
- Bystronic Laser AG
- Litron Lasers Ltd.
- HUBNER Photonics GmbH
- Epilog Corporation
- Universal Laser Systems, Inc.
- JPT Opto-electronics Co., Ltd.
- IPG Laser India Pvt. Ltd.
- Sahajanand Laser Technology Ltd.(SLTL Group)
- Additive India Tech Pvt. Ltd.
- Laser Technologies Pvt. Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 121 Pages
- 納期
- 2~3営業日


