


真空遮断器:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Vacuum Interrupter - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 121 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124450
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
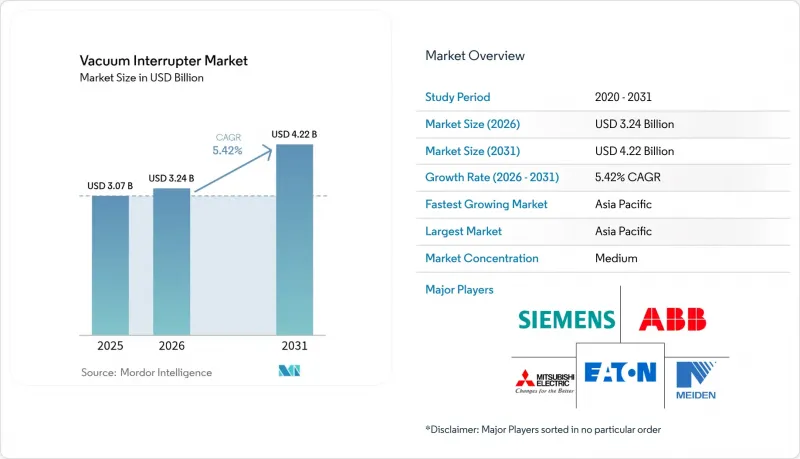
Mordor Intelligenceによると、2026年の真空遮断器市場の規模は32億4,000万米ドルと推定されており、2025年の30億7,000万米ドルから成長し、2031年には42億2,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは5.42%となる見込みです。
本レポートは、用途別(回路遮断器、コンタクタ、リクローザーなど)、電圧クラス別(15 kV、15.1~27 kV、27. 1~38 kV、および38 kV以上)、エンドユーザー産業(公益事業、産業、再生可能エネルギーおよびIPP、商業およびデータセンター)、設置タイプ(屋内開閉装置および屋外電柱設置型)、ならびに地域別に分類されています。
世界の真空遮断器市場の動向と洞察
スマートグリッドの展開と中電圧開閉装置の需要
分散型エネルギー資源の急増に伴い、頻繁な負荷時操作や瞬時の故障隔離に対応できる開閉装置が求められています。そのため、米国および西欧の電力会社は、高度なフィーダー自動化のために真空遮断器ベースの開閉装置を優先的に採用しており、これが真空遮断器市場における新規受注の相当な割合を占めています。規制当局が停電時間と性能インセンティブを連動させたり、連邦政府の経済刺激策が電力網のレジリエンス強化に資金を提供したりする地域では、その導入が加速しています。最新の遮断器に組み込まれたデジタルセンサーは、自己修復型ネットワークに必要な運用可視性を電力会社に提供するとともに、メンテナンスフリーの真空デバイス設計によりライフサイクルコストを削減します。これらのメリットが相まって、特に15 kV~27 kVのフィーダークラスにおいて、2028年まで続く明確な受注見通しを支えています。
老朽化した送配電インフラの更新
北米および欧州の電力会社は、平均40年以上に及ぶ設備群を抱えており、資産管理プログラムが真空遮断器市場にとって大規模な調達源となっています。油入式やSF6式遮断器を退役させる事業者は、温室効果ガスの排出を抑制し、サービス車両の出動回数を減らすため、現在、真空式装置を指定しています。先送りされていたメンテナンスの未処理案件が更新サイクルをさらに長期化させており、すでに実行されている複数年にわたる設備投資計画は、2030年をはるかに超える期間にわたって安定した改修需要を示すものです。高電圧のマルチブレーク設計が72 kVおよび145 kVの変電所に浸透しつつあり、平均販売価格を押し上げるとともに、高付加価値の接点材料合金への製品構成のシフトを促進しています。
40 kV以上の定格における高い単価
40 kVを超える場合、設計には複数の遮断ギャップと高度な電圧段階型コンデンサが必要となり、これにより設備投資コストはシングルブレーク方式の2~3倍に跳ね上がります。ラテンアメリカやアフリカ地域の電力会社は依然として価格に敏感であるため、従来の空気絶縁機器を使い続けており、真空遮断器市場における高電圧セグメントの販売数量の伸びを鈍化させています。メーカーはアジアの新工場で規模の経済を追求していますが、大幅な価格平準化が実現するのは2029年以降となる可能性があり、この制約要因は予測期間を通じて継続すると見られます。
セグメント分析
サーキットブレーカーは、真空遮断器市場規模の最大のシェアを占めており、2025年の売上高の35.62%を占めています。このカテゴリーは、電力会社が長い電気的寿命とメンテナンス頻度の低さを重視する一次配電変電所に採用されています。しかし、成長の勢いはリクローザーに傾いており、配電自動化の普及に伴い、2031年までのCAGRは5.72%を記録すると見込まれています。電力会社は、屋上太陽光発電や電気自動車の充電設備が設置された支線フィーダーにリクローザーを導入しており、迅速な故障箇所の隔離と自動再給電により、信頼性指標が向上しています。高度なマイクロプロセッサ制御により、インバーターベースの電源に適応したマルチショットプロファイルが可能となり、真空デバイスが好ましいアーク消弧コアとしての地位を確立しています。コンタクタおよび負荷遮断スイッチは、主にセメント、金属、石油精製施設におけるモーター制御センターやコンデンサバンクの切り替え用途から、安定した産業需要をもたらしています。これらのニッチ市場は、その受注サイクルが一般的な産業設備投資と連動しているため、真空遮断器市場全体に回復力をもたらしています。
リクローザーの動作に固有の高いデューティサイクルは、真空接点が、繰り返しのトリップによって機械的連結部が劣化してしまう油やSF6のパッファー機構に比べて優れていることを浮き彫りにしています。米国中西部電力会社の現場データによると、真空設計への移行後、リクローザー1台あたりの保守対応件数が60%減少しており、これにより運営費が直接的に削減されています。この実証済みのコスト面での優位性が、ベンダーの受注残を支え、真空遮断器コアとセットになったソフトウェア対応のフィーダー自動化ソリューションの普及を後押ししています。その結果、全体的な資本計画が横ばいである場合でも、真空遮断器市場はフィーダーの改修予算の増加分を継続的に獲得し続けています。
15.1 kV~27 kVの範囲は依然として主力であり、2025年の売上高の47.65%を占めています。配電レベルのフィーダーや工業団地は通常この範囲に該当し、電力会社は迅速なトラックロールによる交換のために標準化された設置面積を好みます。それにもかかわらず、38 kV以上のセグメントは、再生可能エネルギーが豊富な送電回廊に支えられ、CAGR 6.21%で最も急速に成長しています。マルチブレーク方式の72 kVおよび145 kVのプロトタイプは、欧州の気候試験室において絶縁耐力を実証しており、252 kVプラットフォームも最近KEMA Laboratoriesでの短絡試験に合格したことで、市場の範囲が拡大しています。2031年以降、一部の地域では145 kVリングにおける新規SF6ガス絶縁機器の導入が電力系統規定により禁止されることから、送電網所有者は早期に真空式代替機器への移行を進めており、これにより真空遮断器市場の高価格帯が拡大しています。
電圧のスケールアップには、高エネルギーアークに耐性を持つ高度に精製されたCuCr50接点合金が不可欠です。特許出願によると、ナノ結晶微細構造を採用することで、従来の配合と比較して陰極の侵食を35%低減できることが示唆されています。これらの合金を保有するサプライヤーは価格決定力を有しており、収益が高電圧SKUにさらに偏る傾向にあります。一方、15 kV未満のセグメントは、商業ビルや屋上太陽光発電所向けのパネルメーカーを主な顧客としており、販売サイクルが短いため、電力会社の資本予算における景気変動の影響を和らげる役割を果たしています。全体として、多様な電圧需要により、真空遮断器市場全体でバランスの取れた成長傾向が維持されています。
地域別分析
アジア太平洋地域は2025年に世界売上高の41.05%を占め、CAGR5.88%で拡大しています。これは、中国における国内送電網の強化、インドの現地化推進、および東南アジアの都市鉄道建設の進展による恩恵を受けています。政府が後押しする製造インセンティブにより、国内電力会社向けの調達リードタイムが短縮され、同地域の自給自足度が向上し、地域需要を支えています。現地化は特にインドで顕著であり、同国では性能連動型の奨励制度により、国産開閉装置に対して工場出荷価格の最大4%が還付されるため、多国籍サプライヤーは現地の金属被覆パネル製造業者との合弁事業やライセンシング契約へと誘導されています。
北米では、40年を超える設備が耐用年数の終わりに近づくにつれ、着実な更新投資が見られます。米国の連邦政府は、送電網のレジリエンス強化に130億米ドルを割り当てており、その一部が中電圧遮断器への投資に充てられています。テキサス州、ルイジアナ州、カリフォルニア州での異常気象により、セクションライザーやリクローザーの導入が加速している一方、バージニア州やオハイオ州におけるハイパースケールデータセンターの集積が、民間資本による設備投資を牽引しています。その結果、この地域は、表面上の成長率は低めであるもの、真空遮断器市場において堅調なシェアを維持しています。
欧州では、政策をネットゼロ目標に整合させ、2026年からは24 kV以下、2031年からは52 kVを超える新規設置のSF6機器を禁止し、配電および送電の両方において真空ソリューションを義務付けています。420 kVでのパイロット設置により技術的な実現可能性が実証されており、複数の公益事業者が参加する調達コンソーシアムは、2029年まで続く数百万ユーロ規模の契約に向けた枠組みの入札を行っています。南米、中東・アフリカの3地域を合わせると、市場規模は小さいもの、農村部の電化、湾岸諸国における産業の多角化、チリとペルーでの鉱業拡大により、平均を上回る成長率を達成しています。各地域の需要動向は、点検・修理の回数を最小限に抑える耐久性の高い機器に依存しており、長寿命の真空遮断器が入札仕様書の核心として組み込まれています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- スマートグリッドの導入と中圧開閉装置の需要
- 老朽化したT&Dインフラの更新
- データセンターの電力ネットワークの急速な拡大
- アジアにおける鉄道支線の電化
- 電力会社によるSF6フリーのエコ設計への移行
- インドおよびMENA地域におけるローカライゼーションの義務化
- 市場抑制要因
- 40 kV以上の定格における高い単価
- ソリッドステートブレーカーによる代替品の脅威
- コンタクト材料合金に関する知的財産権の問題
- セラミックエンベロープのサプライチェーンの脆弱性
- サプライチェーン分析
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済動向が市場に与える影響の評価
第5章 市場規模と成長予測
- 用途別
- サーキットブレーカー
- コンタクタ
- リクローザー
- 負荷遮断スイッチ
- その他(コンデンサバンク、接地)
- 電圧クラス別
- 15 kV
- 15.1~27 kV
- 27.1~38 kV
- 38 kV超
- エンドユーザー産業別
- ユーティリティ
- 産業用(石油・ガス、鉱業、セメント)
- 再生可能エネルギーおよびIPP
- 商業施設およびデータセンター
- 設置タイプ別
- 屋内用開閉装置
- 屋外ポール設置型
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- UAE
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- ABB Ltd
- Siemens AG
- Eaton Corporation plc
- Toshiba Corp.
- Mitsubishi Electric Corp.
- Meidensha Corp.
- Schneider Electric SE
- General Electric(GE Grid Solutions)
- CG Power and Industrial Solutions
- LS ELECTRIC Co., Ltd.
- Hitachi Energy
- Hyundai Electric and Energy Systems
- Kirloskar Electric Co. Ltd.
- Wuhan Feite Electric Co. Ltd.
- Shaanxi Joyelectric Intl. Co. Ltd.
- Zhejiang Xuhong Vacuum Electric Appliance
- Vacuum Interrupters Inc.
- Bilcare Electric(China)
- Changzhou Huaguang Vacuum Electric
- Allied Power Products(US)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 121 Pages
- 納期
- 2~3営業日


