


アジア太平洋地域のコンプレッサー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Asia-Pacific Compressor - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124434
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、アジア太平洋地域のコンプレッサー市場規模は2026年に142億3,000万米ドルと推計されており、予測期間(2026年~2031年)においてCAGR 6.13%で拡大し、2031年には191億6,000万米ドルに達すると見込まれています。
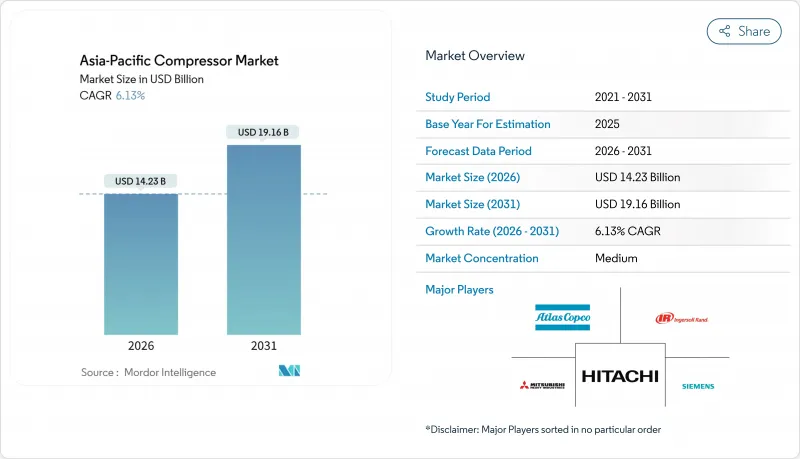
本レポートは、タイプ別(容積式・動的)、ポータビリティ別(据置型・可搬型)、圧力定格別(低圧、中圧、高圧、超高圧)、エンドユーザー(石油・ガス、製造・産業、HVAC-R・ビルサービス、自動車・輸送、その他)、地域(中国、インド、日本、韓国、ASEAN諸国、オーストラリア・ニュージーランド、その他アジア太平洋地域)
アジア太平洋地域のコンプレッサー市場の動向と洞察
急速な工業化と製造業の拡大
2025年、中国は世界の製造業付加価値の約30%を占めました。一方、インドの生産連動型インセンティブプログラムでは、エアコン・LED生産ライン向けに6,940クロール(8億3,000万米ドル)が割り当てられ、ロータリースクリュー式・レシプロ式コンプレッサーの受注を後押ししました。ASEAN諸国は2024年に2,240億米ドルの外国直接投資を誘致し、ベトナムとタイでは、圧縮空気ネットワークを必要とする新たな電子機器・自動車産業団地が稼働を開始しました。インドのデリー・ムンバイ・チェンナイ・ベンガルール回廊では、可変速駆動(VSD)規格が採用されており、これが固定速度機の置き換えサイクルを促しています。高付加価値製造業、半導体、EV用バッテリー、バイオ医薬品分野では、より厳しい公差を満たすオイルフリー・遠心式設計が求められています。インドネシアやインドでは、鉄鋼生産量が安定している一方で、アルミニウムや銅の精錬量が増加しており、これにより数メガワット級の遠心式コンプレッサーへの需要がさらに高まっています。
厳格なエネルギー効率規制がロータリースクリュー式・VSDユニットを後押し
シンガポールは2024年に産業用コンプレッサーに対する「最低エネルギー性能基準(MEP)」を施行し、エネルギー効率ラベルの表示を義務付け、低性能モデルの段階的廃止を進めています。ベトナムでは、2025年の建築基準法改正により、VSDコンプレッサーを中核とした熱回収型HVACシステムの導入が義務付けられます。オーストラリアの「セーフガード・メカニズム」は、排出量の多い施設にペナルティを課すものであり、これにより電力消費を20~30%削減するロータリースクリュー式コンプレッサーへの更新が加速しています。日本の「トップランナー」プログラムや韓国の「グリーン・ニューディール」では基準が引き締められ続けており、一方、マレーシアのエネルギー効率化計画では、2030年までに産業部門のエネルギー集約度を10%削減することを目標としています。アジア太平洋地域のコンプレッサー市場全体において、VSDへの改修による投資回収期間が18~24ヶ月であることから、中小企業による導入が促進されています。
オイルフリー・VSDコンプレッサーの高い初期費用
オイルフリーのロータリースクリュー式コンプレッサーは、潤滑式のものに比べて40~60%割高であり、VSDパッケージも15~25%割高であるため、インド、インドネシア、ベトナムの中小企業の導入を阻んでいます。汚染に敏感な環境では、総所有コストの観点から高級機種が有利ですが、多くのユーザーは故障が発生するまでアップグレードを先送りしています。キルロスカ・ニューマティック社の報告によると、オイルフリーコンプレッサーに関する問い合わせの60%は、予算の制約を理由に12ヶ月以内に成約に至らなかったとのことです。エントリーレベルのオイルフリー50馬力スクリューコンプレッサーの定価は2万5,000米ドルであるのに対し、潤滑式同等機種は1万5,000米ドルであり、この価格差を正当化することに多くの小規模工房が苦慮しています。「Air-as-a-service」と呼ばれるリース方式は設備投資負担を軽減しますが、アジア太平洋地域のコンプレッサー市場全体での普及率は依然として10%未満にとどまっています。
セグメント分析
2025年、アジア太平洋地域のコンプレッサー市場では、工場現場やガス集積フィールドにおけるロータリースクリュー式・往復動式の採用拡大に支えられ、容積式コンプレッサーが市場の67.8%を占めました。遠心式を筆頭とする動的コンプレッサーは、石油化学・LNGへの投資が拡大するにつれ、CAGR6.5%で成長すると予測されています。アジア太平洋地域のコンプレッサー市場において、ダイナミック式ユニットの市場規模は、数メガワット級の遠心式トレインが好まれるエチレンクラッカーやアンモニアループの拡大に伴い、拡大すると予測されています。三菱重工業やシーメンスの磁気軸受システムは、20年間で運用コストを最大40%削減します。可変速スクリュー式コンプレッサーは、ダイナミック式との効率格差を縮めており、一方、ロータリーベーン式コンプレッサーは、ISO 8573-1クラス0の清浄度が必須とされるクリーンルームというニッチ市場で採用されています。
デジタルツインの導入により、往復動式モデルの点検間隔が延長されており、また、センサーを内蔵した日立のハイブリッドスクリューコンプレッサーは、自動車塗装工場のエネルギー消費を15%削減しています。これらの革新技術は総じて、アジア太平洋地域のコンプレッサー市場において、容積式と動的の間の従来の境界線がますます曖昧になり続けていることを浮き彫りにしています。
2025年の需要のうち、74.1%を固定式機器が占めており、これらは工場や製油所の中央集中型ネットワークに統合されています。一方、ポータブルユニットは、インド、ベトナム、オーストラリア全域の高速道路、鉄道、鉱山現場での需要に支えられ、CAGR7.2%で拡大しています。請負業者は設備投資(CAPEX)を回避するためにコンプレッサーのレンタルを増加させており、これによりレンタル会社の機材の入れ替えが加速し、サービス・部品売上高が押し上げられています。アジア太平洋地域のコンプレッサー市場において、据え置き型ユニットのシェアは引き続き支配的ですが、都市部の騒音や排出ガス規制に対応するバッテリー駆動のポータブル型が、シェアを徐々に拡大しています。2024年に発売されたケーザー社のリチウムイオンモデルは、稼働時間4~6時間を特徴とし、シンガポールや香港のCBD(中心業務地区)プロジェクトをターゲットとしています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 急速な工業化と製造業の拡大
- ロータリースクリュー式・VSD式ユニットに有利な、厳格なエネルギー効率規制
- LNG・ガスパイプラインの整備拡大が高圧ガスコンプレッサーの需要を押し上げ
- 水素インフラの展開には、特殊な水素(H2)用コンプレッサーが必要
- デジタルサービス契約・予知保全プラットフォーム
- アジア太平洋地域の中産階級におけるHVAC・コールドチェーン需要の急増
- 市場抑制要因
- オイルフリー・VSDコンプレッサーの高い初期費用
- 原材料価格の変動がOEMの利益率を圧迫
- 高度なシステムを担う熟練技術者の不足
- 賃貸住宅の普及率の上昇が、新築分譲住宅の販売を鈍化
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- タイプ別
- 容積式
- 往復式
- ロータリースクリュー
- ロータリーベーン
- 動的
- 遠心式
- 軸方向
- 容積式
- ポータビリティ別
- 据置型
- ポータブル
- 圧力定格別
- 低圧(20 bar以下)
- 中圧(20~100 bar)
- 高圧(100~300 bar)
- 超高圧(300 bar超)
- エンドユーザー別
- 石油・ガス
- 発電
- 製造・産業
- 化学・石油化学
- HVAC-R・ビル設備
- 自動車・輸送産業
- 食品・飲料
- 医療・医薬品
- 地域別
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向(M&A、提携、PPA)
- 市場シェア分析(主要企業の市場順位・シェア)
- 企業プロファイル
- Atlas Copco AB
- Ingersoll Rand Inc.
- Mitsubishi Heavy Industries Ltd
- Siemens AG
- Hitachi Industrial Equipment Systems Co Ltd
- Kobelco Compressors(Kobe Steel Ltd)
- Gardner Denver Holdings
- Kaeser Kompressoren SE
- ELGi Equipments Ltd
- Kirloskar Pneumatic Co Ltd
- Baker Hughes Co
- Ariel Corporation
- Doosan Corporation
- Trane Technologies plc
- Aerzener Maschinenfabrik GmbH
- Sullair LLC
- Howden Group
- Burckhardt Compression AG
- Fusheng Group
- Kaishan Compressor Co Ltd
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日


