


溶剤:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Solvents - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124425
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、溶剤市場の規模は2025年に335億7,000万米ドルと評価され、2026年の351億6,000万米ドルから2031年までに443億米ドルに達すると推定されており、予測期間(2026年~2031年)におけるCAGRは4.73%となる見込みです。
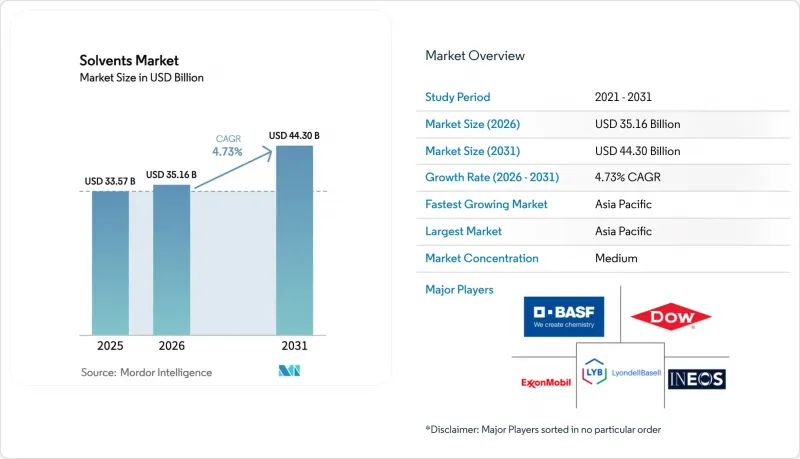
本レポートは、原料別(バイオ由来溶剤および石油化学由来溶剤)、種類別(酸素含有溶剤、炭化水素系溶剤、ハロゲン化溶剤)、用途別(塗料・コーティング、接着剤、医薬品など)、および地域別(アジア太平洋、北米、欧州、南米、中東・アフリカ)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の溶剤市場の動向と洞察
塗料・コーティング分野からの需要急増
2025年には、建築用および工業用コーティングが世界の溶剤生産量のほぼ半分を占め、VOC含有量に関する規制上限により、アセトン、メチルエチルケトン、および酢酸エステルへの配合変更が加速しています。2024年に施行された米国エアゾール塗料の国家排出基準では、VOCを重量比45%に制限しており、これにより配合メーカーは炭化水素ブレンドを低VOCの酸素含有化合物に置き換えるよう迫られています。中国は2025年、低VOC塗料の義務化を再塗装および家具用塗料の分野にまで拡大し、これにより基準に適合するグリコールエーテルに対する需要が2桁の伸びを示しました。同時に、2030年までに1,200億米ドルを超えると見込まれる中東のパイプライン改修予算により、高溶解性を備えた酸素化キャリアに依存するエポキシおよびポリウレタン系塗料の需要が支えられています。そのため、汎用炭化水素の供給業者は利益率の圧迫に直面している一方で、特殊酸素化製品のメーカーは、規制に準拠した配合において10%~15%の価格プレミアムを確保しています。
アジア太平洋地域の新興クラスターにおける医薬品製造の加速
2025年、インドと中国は世界の医薬品有効成分(API)生産量の38%を占めました。これは、20億米ドル相当の生産連動型インセンティブと、輸出志向型製造パークの急増に後押しされたものです。海南島の自由貿易港だけでも、2024年から2025年にかけて80億米ドルの製薬関連設備投資を呼び込み、年間12万メートルトンを超える溶剤需要を生み出しました。ベトナムでは、新規建設のAPI工場に対する10年間の免税措置により、2030年までに15億米ドルの輸出が見込まれており、これにより高純度エタノール、イソプロパノール、テトラヒドロフランの地域での需要がさらに高まると予想されます。これらの市場では環境規制が比較的緩やかですが、国際調和会議(ICH)による残留溶剤に関する改正案が予定されており、純度基準が厳格化される見込みです。これにより、堅固な品質管理体制と検証済みの回収ループを有するサプライヤーが優位となるでしょう。
石油系溶剤における原料価格の変動と利益率への圧力
2024年から2025年にかけて、ブレント原油価格は1バレルあたり70米ドルから85米ドルの間で変動し、10米ドルの価格変動ごとに、統合型溶剤事業のマージンが100~150ベーシスポイント変動することになりました。2025年1月のノルウェーにおける供給停止を受け、欧州の事業者は天然ガス原料価格が1メガワット時あたり45ユーロまで急騰するというさらなる打撃を受け、これにより予定外のクラッカーの停止が引き起こされ、ナフサを原料とする溶剤の生産が抑制されました。ヘッジプログラムや製油所との統合を欠く小規模な独立型プラントでは、売上高が5%~8%減少したほか、資産売却が加速しました。バイオ由来のルートは一定程度のリスク回避効果をもたらしますが、トウモロコシや砂糖価格の変動によるリスクも併存しており、規模の不利さから、大規模なクラッカー複合施設に比べてキャッシュコストが高止まりしています。
セグメント分析
2025年、石油化学グレードの溶剤は市場シェアの84.23%を維持しましたが、バイオ由来の代替品はCAGR8.13%で拡大しており、これは溶剤市場全体の成長率のほぼ2倍に相当します。EUの炭素強度評価やカリフォルニア州の低炭素義務が取引可能なクレジットへと結びつくにつれ、バイオ由来ルートに起因する溶剤市場規模は、2031年までに80億米ドルを超えると予測されています。カーギル社は2025年、カーボンラベルを謳う医薬品合成用原料を供給するため、バイオエタノールの生産量を5万メートルトン拡大しました。グループ・ベルケム社のリグニン由来ストリッパーはISO 14001認証を取得し、欧州の洗浄ラインにおいてN-メチル-2-ピロリドンの代替として普及しつつあります。
価格に敏感な接着剤や金属洗浄の分野では、コスト面から依然として石油化学系溶剤が主流を占めています。シェルとエクソンモービルは現在、クラッカー内で認証済みのバイオナフサを共同処理し、専用の製造設備を持たずに再生可能ラベルが付いたマスバランス溶剤を生産しています。これは、CoC(生産履歴)の信頼性についてNGOからの厳しい監視に直面しつつも、市場シェアを守るための戦略です。規制の厳格化が進むにつれ、溶剤市場はさらに二極化していく見込みです。規制対象地域ではバイオベースまたはマスバランス方式の溶剤が供給される一方、アジア太平洋地域の成長により、石油化学系溶剤の需要は堅調に推移するでしょう。
地域別分析
アジア太平洋地域は2025年に溶剤市場シェアの42.35%を占め、2031年までCAGR5.21%で拡大すると予測されています。インドは2024年から2025年にかけて、製薬ハブへの45億米ドルの外国直接投資を確保し、これにより溶剤の需要が年間9万メートルトン増加しました。中国では、2025年に第2級都市での住宅建設が再開されたことを受け、塗料の生産量が6%増加し、国内の大手企業が溶剤の生産能力を12万メートルトン増強することとなりました。ベトナムにおける税制優遇措置により、2031年までに地域の需要がさらに2万メートルトン増加する可能性があります。
北米では、VOC規制により、消費が炭化水素ブレンドから酸素含有系およびバイオベースの製品へとシフトしています。米国環境保護庁(EPA)は2024年、化学物質貯蔵タンクに対する蒸気回収規制を強化し、これに対応するために3億~5億米ドルの支出を余儀なくされました。これにより、規制対象外のアセトンや酢酸メチルが、再配合用溶剤として好まれるようになっています。メキシコでは、2025年の自動車生産台数が380万台に達し、2027年以降に芳香族化合物の使用禁止が迫っているにもかかわらず、OEM向け塗料消費量は5%の成長を維持しています。
欧州の溶剤需要は、ドイツにおける12億ユーロ規模の溶剤回収設備のアップグレードが牽引しており、これにより新規溶剤の需要を最大40%削減しています。フランスでは、低VOC塗料ライン向けに、2025年に3万メートルトンのバイオプロパノールプラントが稼働を開始しました。南米、中東・アフリカでは需要が拡大しており、ブラジルの除草剤製剤や、エタン資源に恵まれた湾岸諸国からの溶剤輸出が、各地域のニッチ市場を埋めています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 塗料・コーティング分野からの需要の急増
- アジア太平洋地域の新興クラスターにおける医薬品製造の加速
- 北米およびEUにおけるVOC排出上限の引き締めにより、溶剤の代替が進んでいます
- 溶剤系ポリマーリサイクル技術の急速な拡大
- AIを活用した閉ループ式溶剤回収システムが、エンドユーザーの運用コストを削減します
- 市場抑制要因
- 石油系溶剤における原料価格の変動と利益率への圧力
- 高スペックインクにおけるバイオ溶剤配合剤の高い総所有コスト
- 2027年以降、自動車内装品における芳香族溶剤の使用禁止を定めるOEMが増加しています
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- ソース別
- バイオ由来溶剤
- 石油化学系溶剤
- タイプ別
- 酸素化溶剤
- 炭化水素系溶剤
- ハロゲン化溶剤
- 用途別
- 塗料・コーティング
- 接着剤
- 医薬品
- パーソナルケア
- ポリマー生産
- その他の用途(印刷インキ、農薬、金属洗浄)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- タイ
- インドネシア
- ベトナム
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- トルコ
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- カタール
- アラブ首長国連邦
- 南アフリカ
- ナイジェリア
- エジプト
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- ADM
- Arkema
- Ashland
- BASF SE
- Bharat Petroleum Corporation Limited
- Braskem
- Cargill, Incorporated
- Celanese Corporation
- Chevron Phillips Chemical Company LLC
- Clariant
- Dow
- Eastman Chemical Company
- Exxon Mobil Corporation
- Gandhar Oil Refinery(India)Limited
- GROUPE BERKEM
- Honeywell International Inc.
- Huntsman International LLC
- Idemitsu Kosan Co., Ltd.
- INEOS
- LyondellBasell Industries Holdings BV
- OXEA
- Sasol Limited
- Shell plc
- Solvay
- TotalEnergies SE
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


