


PETプリフォーム:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
PET Preform - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124421
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、PETプリフォーム市場の規模は、2025年に238億1,000万米ドル、2026年に243億3,000万米ドルとなり、2031年までに270億8,000万米ドルに達すると予測されており、2026~2031年にかけてCAGR2.17%で成長すると見込まれています。
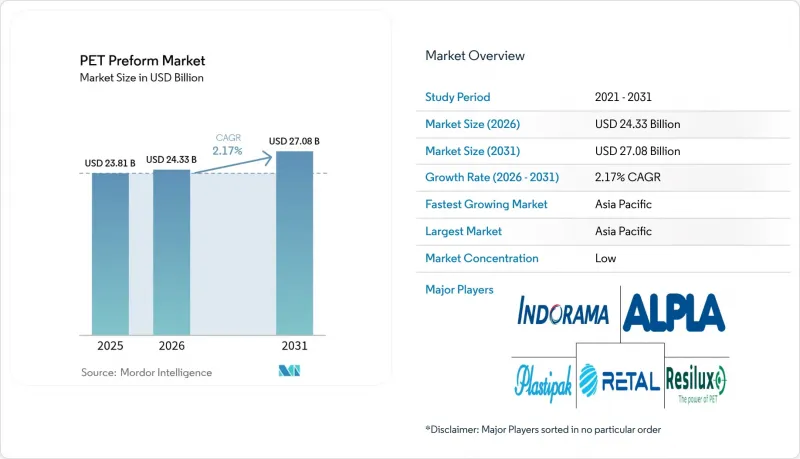
本レポートは、材料タイプ別(バージンPET、再生PET(rPET)、バイオベースPET)、用途別(炭酸入り清涼飲料水と水、食品・乳製品、パーソナルケア・化粧品、アルコール飲料、その他の用途)、地域別(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のPETプリフォーム市場の動向と洞察
飲料産業からの需要の拡大
飲料ブランドの所有者は、消費者が再封可能な耐衝撃性包装を好むこと、また小売業者がコールドチェーンのコストを削減できる形態を重視していることから、PETを中心としたSKUポートフォリオの統合を進めています。インドでは2024年にボトル入り飲料水の市場が13~15%成長を記録し、Coca-Cola Andinaは2026年までに5億米ドル以上を投じてブラジルとチリにおけるPET生産能力を拡大しており、ブランドオーナーが供給を確保するためにプリフォーム加工を垂直統合している実態が浮き彫りになっています。ニッチなアルコール飲料やプレミアムティーのPETへの移行により、数量はさらに増加していますが、ドイツにおける再利用型PETプログラムは、循環型スキームが使い捨て製品の需要を抑制しつつ、詰め替え用プリフォームの耐久性基準を引き上げることができることを示しています。
新興国におけるボトル入り飲料水の消費量の急増
2024年、中国の一人当たりのボトル入り飲料水消費量は39リットルに達しましたが、西欧では118リットルであり、所得の増加と水道インフラの未整備が相まって、PETプリフォーム市場の成長には十分な余地があることを示しています。インドネシアとベトナムでは、多国籍の充填業者が物流コストをヘッジするためにプリフォーム生産を現地化していることから、二桁の成長が見込まれます。一方、GCCでは、乾燥した気候のためボトル入り水が必需品とみなされており、2032年まで地域全体の4.5%の成長を支えています。カンボジアやラオスでは規制の整備が進んでいないため、成長にばらつきが見られ、フロンティア市場を対象とするコンバータにとって、支払リスクや物流上の課題が浮き彫りになっています。
PTAとMEG価格の変動がコンバータの利益率を圧迫
PTA価格は2024年初頭の800~900米ドル/tから年末には600~700米ドル/tへと下落し、MEG価格も500~600米ドル/tまで下落しました。これにより、60日間のコスト転嫁条項に縛られているコンバータ各社は、在庫評価損という頭痛の種を抱えることとなりました。東南アジアのナフサクラッカーはマイナスのマージンに陥り、ベトナムやマレーシアの複合施設で操業停止が相次ぎ、地域のPET供給が逼迫しました。Indorama Venturesのような大手統合企業は、上流のポリエステル資産を買収することでリスクを軽減しましたが、独立系コンバータは、樹脂の調達先を多様化しない限り、この価格変動の影響を直接受けざるを得ません。
セグメント分析
2025年の市場規模においてバージンPETが75.38%を占めていますが、PPWR(包装・包装廃棄物規制)の導入によりブランドオーナーが再生材料の使用を義務付けられていることから、rPETは2031年までCAGR3.18%で成長する見込みです。炭酸系ソフトドリンク用バージン樹脂のPETプリフォーム市場規模は、0.80~0.84dL/gのIVグレードが12か月の保存期間に必要なCO2保持力を提供するため、依然として堅調に推移しています。一方、rPETはIVが低いため、混合を行わない限り、50%を超える配合での使用には制約があります。
自社リサイクル体制を持つコンバータは原料の安定供給を確保できますが、独立系企業はサードパーティ製のフレークに対して20~30%の割増価格を支払う必要があり、供給逼迫時には割り当てリスクにさらされます。EFSAの承認待ちリストが長期化していることが参入障壁を強めており、バイオベースPETは30~50%のコスト割増により、ニッチな化粧品ブランドしか吸収できないため、成長が鈍化しています。その結果、施策主導のrPETと超軽量バージン混合が、決定的な成長の原動力となっています。
地域別分析
アジア太平洋は2025年の市場規模の46.20%を占め、インド、インドネシア、ベトナムにおけるボトル入り飲料水の需要急増と、中東のサプライヤーからの大規模な樹脂輸入が相まって、PETプリフォーム市場は2031年までCAGR2.78%を記録すると予測されています。中国の一人当たり消費量は都市部で飽和状態に近づいていますが、第2級都市には依然として成長の余地があり、また、Revalyu Resourcesが2026年までにナシックの生産能力を1日あたり3,500万本以上に引き上げることで、インドはリサイクルの拠点へと発展しつつあります。
欧州の成長率は平均を下回っています。これは、デポジット返還制度により使い捨て製品の数量が減少している一方で、キャップの固定化や再生材料含有率に関する規制が複雑さを増しているためです。ALPLAが新規リサイクル工場に5億ユーロを投じ、RESILUXがGreentechの株式70%を取得した事例は、欧州のコンバータ各社がrPETのプレミアム価格を組み込むことで、数量を犠牲にして付加価値を追求していることを示しています。PPWRが義務付ける2029年までのDRS回収率90%という目標は、1リットルあたりのバージン樹脂需要を2桁の割合で削減する可能性があり、これにより、より重量があり、詰め替え可能なプリフォームへの戦略的シフトが加速すると考えられます。
北米では、機能飲料やeコマースの需要に成長が結びついており、PlastipakのClean Tech工場がコカ・コーラ社用にクローズドループボトルを供給しています。カリフォルニア州で検討されている「テザー付きキャップ」法案が可決されれば、2027~2028年にかけて、再び製品再設計の波が巻き起こる可能性があります。メキシコは、USMCA(米国・メキシコ・カナダ協定)の下でニアショアリング拠点として台頭しており、UFlexのPCR PET生産ラインへの投資が後押ししています。一方、ブラジルとコロンビアでは、地域における飲料消費の増加に対応するため、バージンPETと再生PETの生産能力に6億5,000万米ドル以上を投じています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 飲料産業からの需要の拡大
- 新興国におけるボトル入り飲料水の消費量の急増
- 再生材料(rPET)含有率の拡大に向けたサステナビリティの取り組み
- EUの「テザー付きキャップ」義務化指令によるプリフォーム再設計の増加
- 超軽量プリフォームを可能にする低粘度PET樹脂の登場
- 市場抑制要因
- PTAとMEG価格の変動がコンバータの利益率を圧迫
- プラスチック税に関する法案やEPR手数料による利益余地の圧迫
- 食品用rPETフレークをめぐるサプライチェーンにおける競合
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 材料タイプ別
- バージンPET
- 再生PET(rPET)
- バイオベースPET
- 用途別
- 炭酸入り清涼飲料水と水
- 食品・乳製品
- パーソナルケア・化粧品
- アルコール飲料
- その他の用途(家庭用洗浄)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- インドネシア
- ベトナム
- タイ
- マレーシア
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- トルコ
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- 南アフリカ
- ナイジェリア
- エジプト
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- ALPLA
- CAIBA
- Chemco
- Doloop
- Duy Tan Plastic Company
- Esterform Ltd
- Indorama Ventures Public Company Limited
- KOKSAN PET VE PLASTIK AMBALAJ SANAYI VE TICARET AS
- NOVAPET SA
- Pet Star
- Petainer Ltd
- PGD PLASTIQUES
- Plastipak Holdings Inc.
- Polisan Hellas
- RESILUX NV
- Retal Industries LTD.
- Schwarz Produktion Stiftung & Co. KG
- SGT
- TPAC
- Valgroup Italia Srl
- Varioform PET
- Wiegand-Glas Holding GmbH