


暗号資産管理:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Crypto Asset Management - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 121 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124397
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、暗号資産運用市場の規模は、2025年に23億5,000万米ドル、2026年に30億4,000万米ドルとなり、2031年までに84億7,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR22.72%で成長すると見込まれています。
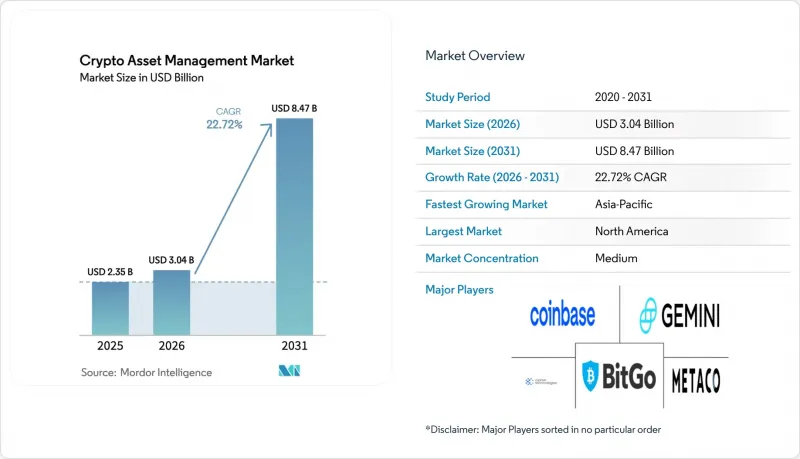
本レポートは、タイプ(ソリューションおよびサービス)、導入形態(クラウド、オンプレミス、ハイブリッド)、エンドユーザー業界(BFSIなど)、ユーザータイプ(機関投資家など)、投資戦略(パッシブ型インデックスファンド、アクティブ運用ファンドなど)、資産クラス(ビットコイン、イーサリアムなど)、および地域(欧州など)ごとに分類されています。市場予測は、金額(米ドル)ベースで提示されています。
世界の暗号資産運用市場の動向と洞察
伝統的な金融機関による導入
従来の金融機関は現在、デジタル資産を株式や債券と同等の位置づけとしています。ブラックロックは、「iShares Bitcoin Trust」の立ち上げから12ヶ月以内に400億米ドルを集め、これまでのあらゆるビットコイン投資商品への資金流入額を上回りました。フィデリティ・デジタル・アセットは2025年4月、イーサリアムのステーキングを含むようカストディサービスを拡充し、年金基金が運用チームを増員することなくプロトコル報酬を獲得できるようにしました。JPモルガンの「オニキス(Onyx)」は、2024年中に1兆米ドルを超えるトークン化されたレポ取引を処理し、ブロックチェーン基盤が高額な決済処理量を処理できることを実証しました。この進展は、受託者基準を満たすインフラがもはや市場のボトルネックではないことを示しています。その結果、暗号資産運用市場は、長期的な資産配分において、従来の資産クラスとますます直接的に競合するようになっています。
カストディのセキュリティと保険ソリューションへの注目が高まる
カストディのアーキテクチャは、シングルキーのコールドストレージから、マルチパーティ計算(MPC)やハードウェアセキュリティモジュールへと進化しました。Fireblocksは2024年、暗号技術上の侵害を1件も発生させることなく、4兆米ドルを超える送金を保護しました。BitGoは2024年6月、Marsh社と提携して2億5,000万米ドルの保険枠を設け、貸借対照表の保護に関する取締役会レベルの懸念に対応しました。Geminiは2024年9月、デロイトによる監査を受けた「準備金証明(proof-of-reserves)」を導入し、顧客が分別管理された保有資産をリアルタイムで確認できるようにしました。これらの措置により、カストディのセキュリティは単なる技術的な話題から必須のコンプライアンス要件へと変化し、暗号資産運用市場への機関投資家の資金流入が加速しています。
一元化された規制枠組みの欠如
PwCの推計によると、規制の断片化により、国境を越えて事業を展開する運用会社におけるコンプライアンスコストは30~40%増加しています。米国のプロバイダーは、連邦政府による執行措置に加え、各州の資金送金業者ライセンスの対応にも追われています。一方、MiCA(欧州連合(EU)の暗号資産規制)は、EU域外の法域との相互承認を依然として欠いています。シンガポールやアラブ首長国連邦(UAE)は、より明確なガイドラインを求める企業を惹きつけていますが、グローバルプレイヤーは依然として、重複する法人設立、監査、報告要件に直面しています。この不確実性は、主要な拠点間で同等の基準が確立されるまで、暗号資産運用市場における急速な拡大を妨げ、資本形成を遅らせています。
セグメント分析
2025年には、ソリューションが収益の68.67%を占めました。これは、暗号資産運用市場を支えるカストディ、トークン化、および取引ソフトウェアが、従来から支配的な地位を占めてきたことを反映しています。一方、サービス部門は2031年までCAGR24.22%で成長すると予想されており、これは暗号資産運用市場全体の成長率を上回るペースです。コンサルティング業務では現在、MiCAライセンシング、米国の移転価格ルール、DeFiスマートコントラクトの監査などが対象となっています。マネージドサービスは、バリデーターとしての管理業務を伴わずにステーキング報酬を得たいと考えるファミリーオフィスに支持されています。
コアとなるカストディ機能における競合他社との機能格差が縮小していることから、差別化の焦点は統合に関する専門知識へと移りつつあります。フィデリティ・デジタル・アセットは2025年4月、バリデーターの運用、税務書類の作成、スラッシングリスクの補償を扱うマネージド・ステーキング・サービスを発表しました。デロイトは、レガシーシステムから移行する機関投資家が、サーベンス・オクスリー法に準拠して監査証跡を再構築するのに12~18ヶ月を要することが多く、これによりサービスインテグレーターが高利益率の業務を獲得する余地が生まれていると指摘しています。その結果、サービス収益が次の利益源となる可能性が高く、暗号資産運用市場におけるサプライヤーの価格設定方法に変化をもたらすでしょう。
2025年には、資産運用会社が弾力的なコンピューティング能力と「利用量に応じた課金」方式を重視したため、クラウド導入のシェアは82.04%を占めました。しかし、ハイブリッドアーキテクチャは2031年までCAGR23.83%で拡大すると予測されており、暗号資産管理市場全体の成長率を上回る見込みです。EUの「デジタル・オペレーショナル・レジリエンス法(DORA)」に基づく規制要件により、金融企業はオンプレミスでのフェイルオーバー計画を維持することが義務付けられています。BitGoは2025年3月、鍵の保管をオンプレミスで行いながら、取引のオーケストレーションをクラウドで行うハイブリッドカストディサービスを提供することで、このニーズに応え、レイテンシーを40%削減しました。
ハイブリッドモデルは、国境を越えたデータ転送を制限する中国やロシアのデータ主権に関する要件にも対応しています。機関投資家にとって、このアプローチは規制上の保証とクラウドの強力な分析能力を組み合わせたものです。その結果、ハイブリッドソリューションは標準的な選択肢となり、暗号資産管理市場におけるベンダーのロードマップや支出パターンを再構築することになるでしょう。
地域別分析
北米は2025年の収益の39.34%を占めました。これは、ビットコインおよびイーサリアムの現物ETFの承認により、300億米ドルの新規資本が流入したためです。カナダおよび米国の年金基金が早期に参入した一方、アンカレッジ(Anchorage)などのカストディアンは連邦信託免許を取得しました。商品先物取引委員会(CFTC)がデジタル資産のリスク規制を整備するにつれ、米国の資本プールはさらに拡大し、暗号資産運用市場の流動性を支えるものと予想されます。
アジア太平洋地域は、2031年までCAGR24.79%で成長すると予測されています。2024年4月に施行された日本の「支払サービス法」では、取引所に対し、資産の分別管理と50%の資本バッファーが義務付けられています。2024年7月に施行された韓国の「仮想資産利用者保護法」では、保険加入と独立した監査が義務付けられています。香港は2024年に12件のプラットフォームライセンスを付与し、株式と同様の市場監視条件下での個人向け取引を許可しました。シンガポールは、厳格なマネーロンダリング防止基準の下で20社以上のデジタル決済トークンプロバイダーにライセンスを付与し、引き続き地域の先導役としての地位を維持しています。これらの措置は総体として、機関投資家や消費者の信頼を支え、暗号資産運用市場における同地域の役割を後押ししています。
欧州では、MiCA(暗号資産規制)のパスポート制度が功を奏しており、複数の加盟国で事業を展開する企業のコンプライアンスコストを40%削減しています。アラブ首長国連邦(UAE)とサウジアラビアが主導する中東地域は、2024年に50億米ドル以上のベンチャーキャピタルを調達し、ドバイとリヤドを暗号資産のハブとして確立しました。アフリカでの普及はナイジェリア、ケニア、南アフリカに集中しており、これらの国々ではステーブルコインが国境を越えた決済を安定化させています。南米の需要はブラジルとアルゼンチンに集中しており、市民はステーブルコインの仕組みを通じてインフレリスクをヘッジしています。これら新興地域が相まって、暗号資産運用市場の成長機会を多様化させています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 従来の金融機関による導入
- カストディのセキュリティおよび保険ソリューションへの注目が高まっています
- 主要経済国における規制の明確化
- DeFiプロトコルとCeFiプラットフォームの統合
- OECD諸国における年金基金の資産配分に関する実証研究
- カーボンニュートラルな暗号資産ファンドの登場
- 市場抑制要因
- 一元的な規制枠組みの欠如
- 市場のボラティリティの高まりと流動性リスク
- 機関投資家向け保険引受能力の不足
- エネルギー消費に関するESG上の懸念
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- マクロ経済要因が市場に与える影響
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ別
- ソリューション
- カストディ・ソリューション
- トークン化ソリューション
- 送金および送金ソリューション
- トレーディング・ソリューション
- レポートおよび分析ソリューション
- サービス
- コンサルティングサービス
- マネージドサービス
- インテグレーション・実装サービス
- ソリューション
- 展開モード別
- クラウド
- オンプレミス
- ハイブリッド
- エンドユーザー産業別
- BFSI
- 小売・Eコマース
- メディア・エンターテイメント
- ヘルスケア
- 旅行・ホスピタリティ
- 政府・公共部門
- その他のエンドユーザー産業(エネルギーおよび物流)
- ユーザータイプ別
- 機関投資家
- 富裕層
- 暗号資産ファンド
- 個人投資家
- ファミリーオフィス
- 企業財務部門
- 投資戦略別
- パッシブ型インデックスファンド
- アクティブ運用型ファンド
- DeFiイールドファーミング
- ステーキングおよびレンディング
- アービトラージ戦略
- アセットクラス別
- ビットコイン(BTC)
- イーサリアム(ETH)
- ステーブルコイン
- アルトコイン(BTCおよびETHを除く)
- トークン化された証券
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア諸国
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Coinbase Global Inc.
- Fidelity Digital Assets
- BitGo Inc.
- Binance Holdings Ltd.
- Gemini Trust Company LLC
- Anchorage Digital
- Fireblocks Ltd.
- Metaco SA
- Crypto Finance AG
- Paxos Trust Company LLC
- Bakkt Holdings Inc.
- Ledger Enterprise Solutions
- Cipher Technologies Management LP
- Amberdata Inc.
- ICONOMI Ltd.
- CoinShares International Ltd.
- Galaxy Digital Holdings Ltd.
- Bitwise Asset Management
- Copper Technologies Ltd.
- Hex Trust Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 121 Pages
- 納期
- 2~3営業日


