


鉱物処理装置:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Mineral Processing Equipment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124391
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、鉱物処理装置の市場規模は2025年に176億1,000万米ドルと評価され、2026年の185億9,000万米ドルから2031年までに244億4,000万米ドルに達すると予測されており、予測期間(2026~2031年)におけるCAGRは5.62%となる見込みです。
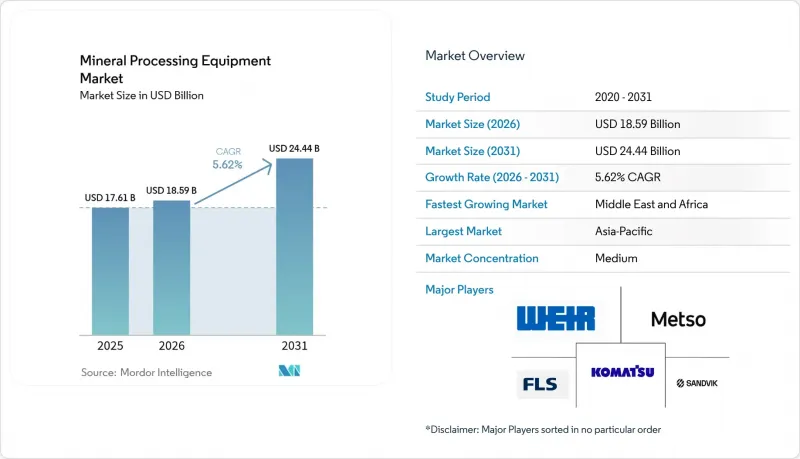
本レポートは、鉱物採掘部門別(ボーキサイト、銅、鉄、リチウム、ニッケル、希土類元素、金と貴金属、その他)、装置別(破砕機と粉砕機、スクリーンと分離機、その他)、加工段階別(破砕・粉砕、その他)、エンドユーザー産業別(鉱物・鉱石採掘企業、その他)、地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の鉱物処理装置市場の動向と洞察
EV用バッテリー金属のブーム(リチウム、ニッケル)
バッテリーグレードの原料に対する需要の急増が、鉱物処理装置市場に顕著な変化をもたらしています。リチウムプロジェクトでは、99.5%以上の純度を実現できる特殊な焙焼、浸出、結晶化回路が必要とされており、これによりMetsoのpCAMとカルシネーターパッケージへの新規受注が促進されています。ニッケルラテライトの処理においても、大型オートクレーブ、硫酸浸出反応器、下流の溶媒抽出装置が同様に恩恵を受けています。オーストラリア、インドネシア、チリにおいて、投資家がバッテリー用金属の統合ハブ建設を急ピッチで進める中、高温・高圧設計の実績を持つOEM各社は高い利益率を確保しています。その結果生じる生産能力の拡大により、汎用コモディティへの投資が鈍化した場合でも、装置需要は二桁の伸びを維持しています。また、サプライヤー各社は、バッテリー用金属1トンあたりの「製造開始から出荷まで(cradle-to-gate)」の排出量を追跡するESG報告モジュールも導入しています。
低品位鉱石への移行が大容量破砕機の需要を牽引
銅、金、鉄鉱石の平均品位は低下の一途をたどっており、金属生産量を維持するためには、プラントがより多くの処理量を処理せざるを得なくなっています。HPGR回路は、20~40%の省エネ効果をもたらし、より微細な粒度分布を実現することで、下流の浮選回収率を向上させます。これは、ウィアー・グループの「ENDURON」がオーストラリアやチリの鉱山に導入された事例でも実証されています。これらの鉱山では、定格処理能力2万t/hの一次破砕機を改修し、制御ループを閉じるリアルタイム粒子径分析装置を併用しています。この連鎖的な効果により、より多くのスラリー処理量に対応したスクリーン、サイクロン、脱水装置への需要が高まっています。粉砕から選別までの統合包装を提供するサプライヤーは、追加のサービス収益を獲得しており、鉱物処理装置市場における「高処理量・低比エネルギー」ソリューションへの注力を後押ししています。
グリーンフィールド鉱山に対するESG主導の資本配分制限
機関投資家は厳格なESG基準を適用しており、これにより新規鉱山の承認が遅れ、関連するプラントの受注も遅延しています。カナダにおける新規の鉄鉱石と銅プロジェクトでは、現在、初期段階からカーボンニュートラルな処理設計が求められており、これにより設置コストが最大20%増加しています。許可取得プロセスの長期化により、粉砕機や製錬機に対する短期的な需要は圧迫されていますが、一方で、粉塵抑制システムや水リサイクルシステム用の改修受注は増加しています。OEM各社は、土地への影響を最小限に抑え、環境審査期間を短縮するモジュール式で移設可能なプラントを提供することでこれに対応しており、鉱物処理装置市場において、小規模で迅速に進行する受注パイプラインを維持しています。
セグメント分析
2031年までのリチウム市場のCAGRが13.58%という急成長を遂げていることは、鉱物処理装置市場における構造的な変化を浮き彫りにしています。「その他」に分類されるバルク商品はいまだに2025年の鉱物処理装置市場規模の89.55%を占めていますが、電池用金属プラントでは、不純物含有量を極限まで低減するように設計された煆焼炉、溶媒抽出用ミキサー、結晶化装置が採用されています。自動車メーカーが安全で追跡可能なサプライチェーンを求める中、鉱物処理装置市場は投資家の熱意を集めています。従来型鉄鉱石や銅の流通量は依然として大きいながらも、その一桁台の成長率は、重要鉱物回路における二桁台の拡大とは著しい対照をなしています。
銅と金の原鉱品位の継続的な低下により、HPGR(高圧粉砕ロール)、微粉砕、フラッシュ浮選装置の設備投資サイクルが長期化しています。処理量は少ないながらも、希土類元素の流通ルートでは複雑な多段階分離が求められ、高い単価が設定されるため、利益率への寄与が高まっています。そのため、サプライヤーは水溶液冶金法や選択的浸出法に向けた研究開発(R&D)に注力し、従来型バルク商品への依存と高成長の専門領域とのバランスを取っています。
2025年には、鉱物処理装置市場規模の最大シェア(32.72%)を破砕機と粉砕機が占めましたが、2031年までの年間平均成長率(CAGR)が最も高いのは、高度な浮選セルで5.88%でした。複雑な鉛・亜鉛鉱石やニッケル鉱石を処理するプラントでは、品位を維持するために、自動化された気流制御システムや泡カメラシステムが採用されています。一体型のスキッド搭載型浮選モジュールは納期を6ヶ月に短縮し、迅速な進捗が求められるリチウムプロジェクトに適しています。
下流プロセスでは、高処理能力の濃縮機やペースト充填プラントが尾鉱ダムのリスクに対処し、摩耗性能センサを備えたスマートスラリーポンプがオーバーホールまでの平均間隔を延長しています。したがって、鉱物処理装置の市場シェア構成は、水資源管理と価値回収の優先度が高まっていることを反映し、分離と尾鉱処理のセグメントへと徐々にシフトしています。
地域別分析
アジア太平洋は、2025年の売上高の67.92%を占め、鉱物処理装置市場の中心であり続けています。中国の巨大な製錬・精錬基盤は、比類のない規模で破砕機、粉砕機、ろ過装置を吸収しています。オーストラリアの鉄鉱石大手各社は、年間700 Mt以上の生産能力を確保し、HPGR(水平臼式粉砕機)とスクリーニング装置のアップグレードを継続しています。一方、インドネシアのニッケルラテライトプロジェクトでは、オートクレーブや酸プラントとの連携が求められています。インドの重要鉱物に対する「生産連動型インセンティブ制度」と鉱業法改正は、2025~2030年にかけての装置需要の増加を支える、リチウムと黒鉛のグリーンフィールド開発を促進しています。
中東・アフリカは、2031年までに9.82%という最も高いCAGRで推移する見込みです。これは、サウジアラビア、ナミビア、アンゴラが、リン酸塩、銅、希土類資源の収益化に向けて国家資本を投入しているためです。太陽光発電による海水淡水化プラントが、水を大量に消費する濃縮プラントに水を供給し、単位当たりの運用コストを削減しています。マアデン社の巨大リン酸塩複合施設は、鉱山から肥料までの統合されたフローの好例であり、ポンプ、増粘機、回転式乾燥機に関するサービス契約を獲得しています。ダーバン、マスカット、テマに設置された現地メンテナンス拠点は、物流の遅延を軽減し、現地の技術者に投資するOEMに有利に働いています。北米と欧州では、サプライチェーンの安全確保を重視する施策を背景に、一桁台半ばの成長率を記録しています。米国連邦政府の助成金により、国内の水酸化リチウム精製所の建設が加速しており、焼成装置や結晶化装置の専門メーカーが恩恵を受けています。EUの「重要原料法」は、希土類の分離と電池のリサイクルに補助金を支給しており、カラム浮選プラントや水力選鉱プラントの受注を後押ししています。南米のリチウム・トライアングルは勢いを維持していますが、アンデス高地における水使用制限により、塩水の消費量が少ない直接リチウム抽出(DLE)モジュールの採用が進んでいます。地政学、ESGの要請、資源ナショナリズムが相まって、地域の装置調達パターンを再構築しており、鉱物処理装置市場の広範な成長を支えています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- EV用バッテリー金属のブーム(リチウム、ニッケル)
- 低品位鉱石への移行が大容量破砕機の需要を牽引
- アフリカの重要鉱物プロジェクトにおける設備投資の急増
- プラント全体の最適化に向けたデジタルツインの導入
- グリーンスチールへの取り組みがペレット化需要を押し上げている
- AIを活用した鉱石選別により、下流プロセスのエネルギー使用量を削減
- 市場抑制要因
- グリーンフィールド鉱山に対するESG主導の資本配分制限
- 粒子状物質排出基準の厳格化
- 僻地における熟練労働力の不足
- 主要スペアパーツをめぐる地政学的サプライチェーン・ナショナリズム
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 鉱物採掘部門別
- ボーキサイト
- 銅
- 鉄
- リチウム
- ニッケル
- 希土類元素
- 金と貴金属
- その他
- 装置別
- 破砕機と粉砕機
- スクリーンと分離機
- フィーダーとコンベア
- ドリルとブレーカー
- 増粘機と清澄機
- 浮選セル
- 磁気分離機と重力分離機
- ポンプとバルブ
- ろ過と脱水
- 加工段階別
- 破砕・粉砕
- 選別・分級
- 濃縮(浮選/分離)
- 脱水
- マテリアルハンドリング
- エンドユーザー産業別
- 鉱物・鉱石採掘企業
- 受託加工工場
- リサイクルと二次金属
- 骨材と建設
- 地域別
- 北米
- 米国
- カナダ
- その他の北米諸国
- 南米
- ブラジル
- チリ
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- オーストラリア
- 日本
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- トルコ
- エジプト
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- FLSmidth A/S
- Metso Corporation
- Komatsu Ltd.
- Sandvik AB
- The Weir Group PLC
- ThyssenKrupp AG
- TAKRAF GmbH
- CITIC Heavy Industries Co., Ltd.
- Terex Corporation
- Wirtgen GmbH
- Multotec(Pty)Ltd
- FEECO International, Inc.
- McLanahan Corporation
- Tenova S.p.A.
- Haver & Boecker Niagara GmbH
- Derrick Corporation
- Eriez Manufacturing Co.
- Astec Industries, Inc.
- Sotecma S.L.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日


