


データディスカバリー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Data Discovery - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 126 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124367
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、データディスカバリー市場の規模は、2025年の161億米ドルから2026年には188億2,000万米ドルへと拡大し、2026年から2031年にかけてCAGR16.92%で推移し、2031年には410億7,000万米ドルに達すると予測されています。
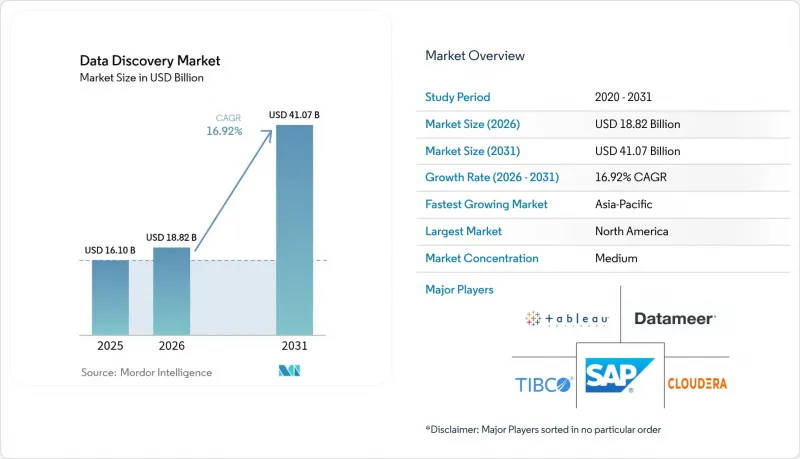
本レポートでは、業界をコンポーネント別(ソフトウェア、サービス)、企業規模別(中小企業、大企業)、導入形態別(オンプレミス、クラウド、ハイブリッド)、用途別(リスクおよびコンプライアンス管理、営業・マーケティングの最適化など)、業種別(銀行・金融サービス・保険(BFSI)、IT・通信など)、および地域別に分類しています。
世界のデータディスカバリー市場の動向と洞察
多構造化データソースの急増
企業は現在、IoTセンサー、ソーシャルフィード、文書、エッジデバイスからのデータストリームを取り込んでおり、プラットフォームは前処理なしに多様なフォーマットを統合することが求められています。ベンダーは自然言語処理機能を組み込み、資産を自動カタログ化することで、アナリストがデータ整理に費やす時間を短縮しています。エッジ展開の拡大によりこのニーズはさらに高まっており、半導体の供給不足により、ディスカバリーワークロードのスケーリングにおいてクラウドの伸縮性がより魅力的になっています。組織は、従来のデータウェアハウスだけでは今日のデータの処理速度に対応できないとの結論に至っており、その結果、クラウドネイティブのディスカバリーソリューションへの移行が加速しています。
データ駆動型意思決定に向けた企業の取り組み
経営陣の指示により、ディスカバリー・プラットフォームは戦略的資産として再定義されました。HPがDatabricks上に導入した対話型BIレイヤーにより、サプライチェーン担当チームは、多大なエンジニアリング作業を必要とせず、簡単なクエリを通じて異常を検知できるようになりました。また、透明性の高いデータ系譜機能は、特に金融サービス業界において監査担当者の要件も満たしており、導入が成功した事例では、テクノロジーの導入と、日々の意思決定の中心にデータインサイトを据えるという文化の変革が組み合わされています。
データセキュリティとプライバシーに関する懸念
2024年に発生した世界のサイバー攻撃のほぼ半数は、データや認証情報の盗難を伴っており、その3分の1がアジア太平洋地域(APAC)で発生しました。製造業はランサムウェアの主要な標的となっており、データアクセス範囲の拡大に伴い、規制当局による監視も厳しくなっています。プライバシー保護技術は存在しますが、パフォーマンスのトレードオフやコストが導入の妨げとなっています。企業は現在、きめ細かなアクセス制御や改ざん不可能な監査ログを求めており、それにより導入サイクルが長期化し、予算も膨らんでいます。
セグメント分析
2025年においても、ソフトウェアはデータディスカバリー市場の規模において依然として支配的な地位を占め、売上高シェアは64.72%でした。しかし、企業が導入を成功させるには統合、ガバナンス、および変更管理の専門知識が必要であることを認識するにつれ、サービス部門はCAGR23.12%という最も速いペースで成長しています。コンサルティング契約はアーキテクチャの近代化に取り組む一方、マネージドサービスは社内リソースが不足している中小企業に支持されています。予測期間を通じて、プラットフォームの複雑性が高まり、人材不足が継続する中、サービス部門が増加する支出のより大きな割合を占めると予想されます。この変化は、ツール中心の購入から、測定可能なビジネス効果を伴うソフトウェアをパッケージ化した成果志向の契約への移行を浮き彫りにしています。
ソフトウェアベンダーは、過度なカスタマイズを抑制するため、サブスクリプションモデルの改良やローコードによる設定機能の組み込みを続けています。しかし、企業顧客は、データの取り込み、タクソノミーの設計、リネージの検証のために、専門パートナーを通じてライセンスを補完することが頻繁にあります。このハイブリッドな購買行動は、価値が機能リストではなく意思決定速度の向上によって測定されるという、市場全体の成熟化動向と一致しています。
2025年、オンプレミス導入はデータディスカバリー市場シェアの54.30%を維持しました。これは主に、銀行業界や公共部門におけるデータローカリゼーションの義務化によるものです。一方、コスト最適化されたデータウェアハウスやソブリンクラウドの枠組みがリスクに対する懸念を和らげるにつれ、クラウド導入はCAGR24.62%で拡大すると予測されています。企業は現在、機密性の高い記録のローカル保存と、分析負荷の急増に対応するためのクラウドコンピューティングを併用しており、これにより、基盤となる複雑さを隠蔽する統合制御プレーンへの需要が生まれています。
Oracle Alloyを基盤とする富士通のソブリンクラウドの立ち上げは、ローカライゼーション規制への地域的な対応を示しつつ、弾力的なクラウドのスケールも提供している典型例です。規制当局によるクラウドセキュリティのベンチマークの公表が増えるにつれ、業界横断的な信頼が高まり、企業は設備投資(Capex)を、アップグレードサイクルを短縮する運用コスト(OpEx)ベースの消費モデルへとシフトさせています。
地域別分析
北米は、成熟したガバナンスフレームワーク、クラウドの浸透率の高さ、そして強固なパートナーエコシステムに支えられ、2025年の収益の39.60%を占めました。金融サービス規制は引き続きディスカバリー・プラットフォームの更新を促進しており、米国情報機関の2023~2025年データ戦略は、相互運用可能なアーキテクチャに対する連邦政府の取り組みを強調しています。テクノロジーセクターの研究開発(R&D)ラボは、AI製品開発を推進するためにプラットフォームの展開範囲をさらに拡大しています。
アジア太平洋地域(APAC)は、CAGR 18.27%で、最も急速に成長する地域になると予測されています。各国のデジタル政府プログラムや国家AIロードマップにより、地域に最適化されながらも拡張性のあるディスカバリー環境への需要が加速しています。日本では、公共部門におけるOracle Cloud Infrastructureへの移行がこの傾向を如実に示しており、一方、東南アジア全域でデータセンターの容量への投資が増加していることは、より広範な導入に向けた物理的な基盤を築いています。
欧州では、GDPRやデータ法(Data Act)による厳格なデータ共有およびデータ系譜の義務を背景に、着実な成長が見込まれています。銀行は欧州中央銀行(ECB)のリスクデータに関するガイダンスに準拠する必要があり、これが新たなプラットフォームのアップグレードを促進しています。一方、南米や中東・アフリカでは、パイロット段階から全社的な導入へと移行しつつありますが、インフラの格差や人材不足が短期的な拡大を抑制しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 多構造データソースの急増
- データ駆動型の意思決定に向けた企業の取り組み
- セルフサービス型分析プラットフォームの急速な普及
- データガバナンスおよびコンプライアンスに関する規制上の要件
- 発見ワークフローに組み込まれた生成AIコパイロット
- カラム型クラウド・データウェアハウスのコスト低下
- 市場抑制要因
- データセキュリティおよびプライバシーに関する懸念
- データエンジニアリングおよびデータスチュワードシップの人材不足
- レガシーシステムの統合に伴う複雑さ
- ソブリンクラウドのデータ現地化規制
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- ソフトウェア
- サービス
- 展開モード別
- オンプレミス
- クラウド
- ハイブリッド
- 企業規模別
- 中小企業
- 大企業
- 産業分野別
- 銀行・金融サービス・保険(BFSI)
- 通信・IT
- 小売・Eコマース
- 製造業
- エネルギー・ユーティリティ
- ヘルスケア・ライフサイエンス
- 政府・公共部門
- その他の業種
- 用途別
- リスク・コンプライアンス管理
- 販売・マーケティングの最適化
- カスタマーエクスペリエンスとパーソナライゼーション
- 業務およびサプライチェーン分析
- 資産およびパフォーマンス管理
- その他の用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Microsoft Corp.
- Tableau Software LLC(Salesforce)
- SAP SE
- QlikTech International AB
- IBM Corp.
- Oracle Corp.
- Amazon Web Services Inc.
- Google LLC(Looker)
- Altair Engineering Inc.
- SAS Institute Inc.
- MicroStrategy Inc.
- Alteryx Inc.
- Datameer Inc.
- Cloudera Inc.
- Talend SA
- Informatica Inc.
- Collibra NV
- Alation Inc.
- Snowflake Inc.
- Tibco Software Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 126 Pages
- 納期
- 2~3営業日


