


クラウドシステム管理ソフトウェア:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Cloud System Management Software - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124341
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、クラウドシステム管理ソフトウェアの市場規模は、2025年の243億4,000万米ドルから2026年には299億9,000万米ドルへと拡大し、2026~2031年にかけてCAGR23.21%で成長し、2031年までに852億3,000万米ドルに達すると予測されています。
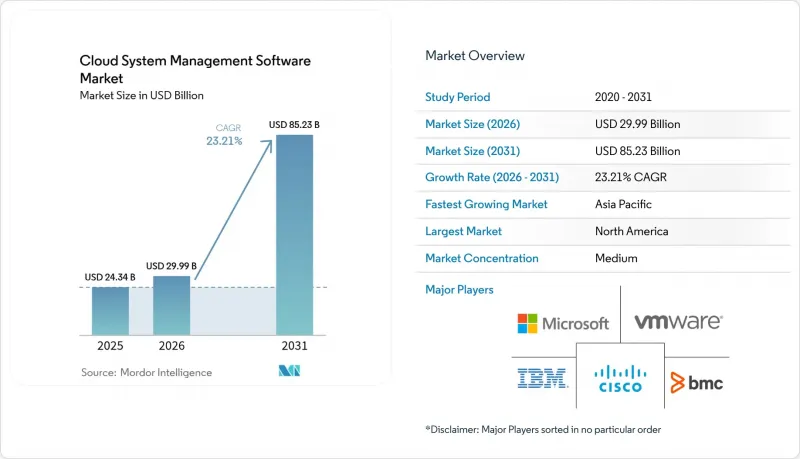
本レポートは、コンポーネント別(IT運用管理、ITサービス管理、その他)、展開モデル別(パブリッククラウド、その他)、組織規模別(大企業、中小企業)、エンドユーザー産業別(IT・通信、BFSI、ヘルスケア・ライフサイエンス、その他)、地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のクラウドシステム管理ソフトウェア市場の動向と洞察
マルチクラウドとハイブリッド環境の導入が急増
2024年、各組織が運用するパブリッククラウドの平均数は2.6となり、前年の2.2から増加しました。これは、プロバイダが増えるごとに可視性のギャップが拡大したためです。AWS、Azure、Google Cloudにわたるテレメトリを標準化するプラットフォームが、手動でのスクリプト作成を必要とする単機能ツールに取って代わりつつあります。Terraformプロバイダなどの既製のコネクタやポリシー変換キットにより、導入が加速し、コンプライアンスの確保も促進されています。現在、企業は最適化の最大の障壁としてツールの不統一を挙げており、これにより、プロプライエタリなAPIを隠蔽する抽象化レイヤーへの需要が高まっています。
シフトレフトDevOpsが統合型可観測性の需要を牽引
DevOpsチームはコミット時にコードに計測機能を組み込むことで、平均解決時間を40%短縮し、可観測性を開発者の関心事へと昇華させています。統合プラットフォームはトレース、メトリクス、ビジネスKPIを相関分析し、エンジニアがユーザーに影響が出る前に設定ミスを特定できるようにします。フルスタックの可観測性を導入しているNew Relicの顧客は、アラートのノイズを35%削減しています。Datadogが2024年にBits AIを買収したことで、LLMを活用した根本原因分析が運用現場の主流となり、平易な言語による説明が差別化要因となっています。
コントロールプレーンに対するサイバー攻撃の激化
一元化されたコントロールプレーンには、高価値の認証情報や設定データが保管されています。2024年に発生したSnowflakeの侵害事件は、管理者アカウントの乗っ取りに起因するものであり、マルチテナントのリスクを露呈させ、企業にハードウェアベース多要素認証(MFA)や不変の監査ログの導入を促しました。IDプロバイダで発生した同様のインシデントにより、サードパーティ製統合に対するモニタリングが強化されました。規制当局は現在、最小権限の原則と継続的な認証を徹底するゼロトラストアーキテクチャを推奨しています。厳格なセキュリティ対策を実証できないベンダーは、特に規制産業において、調達サイクルが長期化する傾向にあります。
セグメント分析
IT自動化と構成管理は、組織が手動スクリプトを宣言型の「Infrastructure as Code(IaC)」に置き換えるにつれ、コンポーネントの中で最も速いペースとなるCAGR24.18%を記録する見込みです。IT自動化用のクラウドシステム管理ソフトウェアの市場規模は、2025年の96億7,000万米ドルから、2031年までに354億5,000万米ドルへと成長すると予測されています。HashiCorp Terraformのベンダー中立な言語は現在、数千タイプのリソースタイプを管理しており、パブリッククラウドとオンプレミスシステムを横断するツールへの需要を後押ししています。統一された可観測性が依然として基盤となっていることから、2025年のクラウドシステム管理ソフトウェア市場において、IT運用管理は41.02%の市場シェアを維持しました。CiscoによるSplunkの買収などのM&Aは、ネットワークテレメトリとアプリケーショントレースを融合させ、可視性のギャップを埋めるものです。
企業は、プロビジョニング、構成、実行時モニタリング、サービス管理をエンドツーエンドで網羅するプラットフォームをますます求めています。Argo CDやFluxといったKubernetesネイティブのプロジェクトはGitOpsワークフローを拡大し、一方、ITSMスイートはAIチャットを統合してチケットをより効率的に解決します。レガシー環境を抱えるチームにとっては、エージェントレスの検出機能やドリフト検出機能が、移行ロードマップを加速させ、手作業の負担を軽減します。可観測性と自動化の融合により、統合されたポートフォリオを提供するベンダーは、ニッチなポイントソリューションを提供するベンダーよりも優れた実績を上げることになります。
2025年にはパブリッククラウドが売上高の52.21%を占めましたが、データ主権に関する規制が強化される中、ハイブリッドモデルはCAGR24.42%で拡大しています。ハイブリッドクラウドソリューション用のクラウドシステム管理ソフトウェア市場規模は、2031年までに448億米ドルを超えると予測されています。EUの規制により、プロバイダは罰則的な手数料を課すことなくデータポータビリティを実現することが義務付けられており、ワークロードの配置を抽象化するKubernetesのようなオープンなオーケストレーションレイヤーへの需要が高まっています。AWS Outposts、Azure Arc、Google Anthosは、パブリッククラウドのAPIを顧客のデータセンターに導入し、チームが異種のリソースを単一のコントロールプレーンで管理できるようにします。
プライベートクラウドは、規制対象のワークロードにおいて依然として重要ですが、資本集約的であるため成長ペースは鈍化しています。企業はハイブリッド環境を採用することで、個人を特定可能な情報はオンプレミスに保持したまま、分析処理をハイパースケール地域にバーストさせることが可能になります。そのため、拠点横断的な統一的なコスト配分、セキュリティ態勢の管理、可観測性は、もはや不可欠な要件となっています。オンプレミスとパブリックエンドポイント間で機能の均一性を確保できていないベンダーは、顧客が一貫した体験を求めて統合を進める中で、顧客離れリスクに直面することになります。
地域別分析
2025年、北米はクラウドシステム管理ソフトウェア市場を牽引し、売上高の38.26%を占めました。これは、AIOpsの早期導入に加え、中央集権的なセキュリティイベントの相関分析の重要性を高める厳格な情報漏洩通知法に支えられたものです。また、米国企業の恩恵は、ハイパースケーラーの地域的な存在感や、可観測性スタートアップの密なエコシステムからも得られており、これがイノベーションとパートナーシップの形成を加速させています。BroadcomとVMware、CiscoとSplunkの統合といった統合の動きは、競合を激化させ、統合されたコントロールプレーンを求めるフォーチュン500企業のユーザーの間で、支出の勢いを高めています。
アジア太平洋は、2031年までに23.98%という最も高い成長率を記録すると予測されています。インドの公共部門におけるクラウド導入義務化により、MeghRajフレームワークの下で政府データは国境内に留めることが求められており、これにより、ローカルデータセンターとハイパースケール容量を融合させたハイブリッドアーキテクチャが推進されています。中国のサイバーセキュリティとデータセキュリティ関連法は、重要インフラの運営事業者に対し、国内プロバイダを中核とするソブリンクラウドスタックへの移行を促しています。また、日本のデジタル庁による取り組みにより、企業はベンダーを横断してコスト、持続可能性、セキュリティの指標を統合するマネージドプラットフォームへの移行をさらに進めています。
欧州はデータ主権をめぐる議論の中心に位置しており、GDPRや2024年のEUデータ法により、企業は機密性の高いワークロードをオンプレミスに保持しつつ、分析処理のみをパブリッククラウドに委託するよう促されています。ドイツのBSIは、ベンダーロックインを軽減するためにマルチクラウド設計を推進しており、オープンなオーケストレーションレイヤーの採用を後押ししています。中東の政府系ファンドによるハイパースケール施設への投資は、現地企業のレイテンシーを短縮する一方、アフリカのモバイルファースト経済圏では、帯域幅に制約がある環境でも機能する、軽量でAPI駆動型のスイートが重視されています。ラテンアメリカにおけるGDPRスタイルの規制も同様に、きめ細かなアクセス制御と監査機能を備えた管理ツールの採用を加速させています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- マルチクラウドとハイブリッド環境の導入が急拡大している
- シフトレフトDevOpsが統合型可観測性の需要を牽引
- クラウドコスト管理に向けた取締役会レベルの取り組みとしてのFinOps
- GenAI対応GPUオーケストレーション層の登場
- クラウド管理プラットフォーム(CMP)に組み込まれたサステナビリティ報告の義務
- 量子耐性暗号モジュールがクラウド管理スタックに導入されつつある
- 市場抑制要因
- コントロールプレーンに対するサイバー攻撃の激化
- クラウド運用・AIOps分野における慢性的な人材不足
- 独自テレメトリAPIの不透明なライセンシング供与
- エッジからクラウドに至るデータ主権の断片化
- 産業バリューチェーン分析
- マクロ経済要因が市場に与える影響
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- IT運用管理(ITOM)
- ITサービス管理(ITSM)
- IT自動化・構成管理(ITACM)
- 展開モデル別
- パブリッククラウド
- プライベートクラウド
- ハイブリッドクラウド
- 組織規模別
- 大企業
- 中小企業(SME)
- エンドユーザー産業別
- IT・通信
- 銀行・金融サービス・保険(BFSI)
- ヘルスケア・ライフサイエンス
- 製造業
- 小売・消費者向けサービス
- 輸送ロジスティクス
- メディア・エンターテイメント
- 政府・公共部門
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- オランダ
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- VMware, Inc.
- Microsoft Corporation
- International Business Machines Corporation
- BMC Software, Inc.
- ServiceNow, Inc.
- Cisco Systems, Inc.
- Oracle Corporation
- Hewlett Packard Enterprise Company
- Amazon Web Services, Inc.
- Google LLC
- Dynatrace, Inc.
- New Relic, Inc.
- Splunk Inc.
- Datadog, Inc.
- Flexera Software LLC
- Broadcom Inc.
- Morpheus Data LLC
- CloudBolt Software, Inc.
- Harness Inc.
- HashiCorp Inc.
第7章 市場機会と将来の展望



