


クラウドワークフロー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Cloud Workflow - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124335
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年のクラウドワークフロー市場の規模は75億3,000万米ドルと推定されており、2025年の65億米ドルから拡大し、2031年には156億8,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは15.82%となる見込みです。
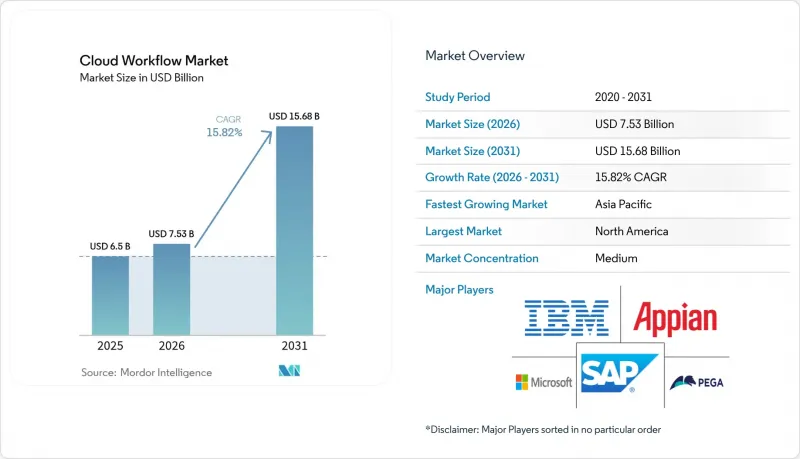
本レポートは、業務機能(オペレーション、財務・会計、その他)、導入モデル(パブリッククラウド、プライベートクラウド、ハイブリッドクラウド)、組織規模(大企業および中小企業(SME))、エンドユーザー業種(BFSI、IT・通信、その他)、および地域別に分類されています。市場予測は金額(米ドル)で示されています。
世界のクラウドワークフロー市場の動向とインサイト
パブリッククラウドおよびハイブリッドクラウドインフラへの急速な移行
企業は、弾力的なコンピューティング能力と世界のリーチに依存するワークフローの近代化において、クラウド移行が不可欠であると考えています。マルチクラウドの活用により、リスク回避的な業界でも、機密性の高いワークロードを分離しつつ、バースト容量の確保にはパブリッククラウドの経済性を活用するという柔軟性が得られます。2023年のIBMの調査によると、経営幹部の92%が2025年までにワークフローのデジタル化とAIの導入を目指していることが明らかになりました。アジア太平洋地域の銀行は、改訂された監督当局の通知に基づき、以前は利用が禁じられていたクラウドプラットフォーム上で規制対象のワークロードを展開するようになり、地域での導入が加速しています。クラウド環境で稼働するシステムが増えるにつれ、新たな統合が行われるたびにネットワーク効果が生まれ、プラットフォームの価値が高まっています。オーストラリア、日本、シンガポールにおける「ソブリン・クラウド」の青写真は、導入を遅らせることなく、政策がアーキテクチャの選択をどのように形作ることができるかを示しています。
ビジネスユーザーの間で広がるローコード/ノーコード・プラットフォーム
ローコード設計ツールは、自動化をビジネスの最前線へと押し進めています。KPMGの報告によると、調査対象となったすべての企業がローコード導入により測定可能なROIを達成しており、34%はすでに中核となるERPワークフロー内でこの技術を活用しています。生成AIは、テキストプロンプトをリアルタイムのフローに変換し、構築サイクルを数週間から数時間に短縮しています。民主化は俊敏性を高める一方で、ガバナンスを複雑化させています。これは、作成者の基盤が広がるにつれて、セキュリティ態勢のばらつきが増加するためです。プラットフォームベンダーは、コンプライアンスチームが管理を維持できるよう、ポリシー主導のガードレールと統一されたモニタリングでこれに対応しています。マイクロソフトがServiceNowの「Now Assist」をTeamsに深く統合した事例は、バックエンドのロジックを書き換えることなく、対話型体験によってユーザー層を拡大する方法を示しています。
根強いデータセキュリティとプライバシーへの懸念
組織は、データが内部の境界外に出る際、自動化によるメリットとリスクのバランスを慎重に検討し続けています。クラウド・セキュリティ・アライアンスは、不透明なデータフローが、欧州連合(EU)などの法域におけるデータ居住要件の遵守を複雑化させると警告しています。特に医療提供者は、マルチクラウド環境全体にわたる保護対象の医療情報(PHI)の保管履歴を証明しなければなりません。アジア太平洋地域では法令がばらばらであるため、新しいプロジェクトごとに新たな法的審査が必要となり、コストと遅延が生じています。医療提供者は、リージョン・ピンニング、顧客管理型の暗号化キー、監査対応のログ記録といった対策で対応していますが、信頼の構築は緩やかなペースにとどまっています。
セグメント分析
金融業界は、2025年に35.25%のシェアを占め、クラウドワークフロー市場において最大のシェアを占めています。コンプライアンスのスケジュール、複数事業体の統合、および監査証跡により、CFOチームにとって自動化されたワークフローは不可欠となっています。生成AIが成熟するにつれ、リアルタイムでの異常検知や自動生成レポート機能により、導入意欲はさらに高まっています。営業・マーケティング分野は規模こそ小さいもの、営業チームがオムニチャネルの顧客体験やAI主導のリードスコアリングを推進するにつれ、CAGR16.32%という最も高い成長率を記録しています。こうした成長により、フロントオフィス業務におけるクラウドワークフロー市場の総規模は、2031年まで毎年、米ドル建てで二桁の成長を維持すると見込まれます。部門横断型のテンプレートは、財務部門の承認プロセスを営業部門の見積作成と統合しており、注文から入金までのエンドツーエンドの自動化に向けた動向を反映しています。
また、クラウドワークフロー業界では、オペレーション部門がサプライチェーンの調整を近代化し、人事部門のリーダーが採用プロセスを自動化しています。2024年10月にUiPathがSAPと締結した提携は、クロススタックコネクタが、手動の抽出スクリプトを使用せずにERPデータと非ERPデータを統合する上で、いかに企業を支援するかを示しています。法務および調達部門は、依然として導入率が低いもの、世界の供給の変動に伴い契約ライフサイクルに関する負担が増大しているため、大きな成長の余地があります。
2025年においても、パブリッククラウドはクラウドワークフロー市場で66.10%のシェアを維持しています。しかし、企業が主権リスクをヘッジするにつれ、ハイブリッドアーキテクチャはCAGR17.02%という高い成長率で拡大しています。データ機密性の高いワークロードはオンプレミスのコアに定着する一方、弾力性のある分析はパブリック層で実行されます。アウトバウンド料金が低下するにつれ、ハイブリッド設計のクラウドワークフロー市場シェアは着実に上昇し、プラットフォームベンダーにとっては、移植性の利点を巡る新たな競争の場となるでしょう。そのため、クラウドワークフロー業界では、管理者がロジックを書き直すことなくワークロードを移行できる、オープンAPIやポリシー主導の移植性が重視されています。
プライベートクラウドは、機密データや規制上の特殊なケースには引き続き利用されますが、新規投資額としてはそれほど多くはありません。Googleが2024年に実施したクロスクラウド転送コストの引き下げは、料金負担の軽減に向けたより広範な動きを示しており、ペナルティ回避ではなくパフォーマンスに基づいたアーキテクチャの選択を後押ししています。
地域別分析
北米は2025年の支出の38.65%を占めており、フォーチュン500企業による「クラウドファースト」方針、活発なベンチャーキャピタル活動、そして銀行や連邦機関へのクラウド利用承認を行う後押し的な規制当局の存在に支えられています。労働市場の逼迫により、企業がデジタル労働力を活用して人材不足を補う中で、自動化への投資が加速しています。欧州は依然としてコンプライアンス重視の姿勢を維持しており、GDPRがデータ主権型アーキテクチャや綿密な監査管理への需要を後押ししています。ハイパースケーラーのサービス提供範囲内にある地域では、現地での処理が可能となっており、政策上の複雑さにもかかわらず、大陸全体での導入率は着実な上昇傾向を維持しています。
アジア太平洋地域は、CAGR16.68%と最も急速な伸びを示しています。シンガポールの「デジタル経済青写真」やインドの「生産連動型インセンティブ(PLI)」の改定といった政府の経済刺激策が、企業のクラウド近代化を後押ししています。アジア開発銀行(ADB)は、2024年から2028年の間にクラウドコンピューティングが地域のGDPを最大0.7%押し上げると予測しています。韓国や日本におけるソブリンクラウドの契約は、ハイパースケーラーのスピードを犠牲にすることなく、データ所在に関する懸念に対する現実的な解決策を示しています。ServiceNowによる2025年のinMorphisへの投資は、現地の人材プールを構築し、文化的に適切なサポートを維持するというベンダーの取り組みを物語っています。
中東およびアフリカ地域は、基盤は小さいもの、エネルギー分野や公共部門の組織が市民向けサービスのデジタル化を進めるにつれ、二桁の成長率を記録しています。主要クラウド事業者による地域内ホスト型データセンターの立ち上げは、これまでの導入障壁を取り除いています。南米では進捗にばらつきが見られます。ブラジルは中央銀行によるオープンファイナンスの義務化を背景に前進している一方、小規模な経済圏では通信帯域幅が改善されるまで遅れをとっています。ニュージーランドの「政府全体共通プロセスモデル(All-of-Government Common Process Model)」のように、各機関とワークフローの青写真を共有する市場横断的な連携スキームは、政策主導によって導入期間を短縮できることを示しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- パブリッククラウドおよびハイブリッドクラウドインフラへの急速な移行
- ビジネスユーザーの間でのローコード/ノーコードプラットフォームの台頭
- AIを活用した自動化により、ROIと分析による知見が向上しています
- 業務コストの圧力がワークフローのアウトソーシングを後押ししています
- 業界別ソブリンクラウドテンプレートの拡充
- レイテンシが重要なIoTフローのためのエッジネイティブ・オーケストレーション
- 市場抑制要因
- データセキュリティおよびプライバシーに関する懸念が依然として続いている
- クラウドネイティブワークフロー設計における深刻なスキル不足
- ベンダーロックインとマルチクラウド間の相互運用性の低さ
- 高騰するエグレス料金の経済的要因がTCOに影響を及ぼしています
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済動向が市場に与える影響の評価
第5章 市場規模と成長予測
- ビジネス機能別
- オペレーション
- 財務・会計
- 人事・人材管理
- セールス・マーケティング
- その他のビジネス機能
- 展開モデル別
- パブリッククラウド
- プライベートクラウド
- ハイブリッドクラウド
- 組織規模別
- 大企業
- 中小企業(SME)
- エンドユーザー業界別
- BFSI
- 通信・IT
- 小売・Eコマース
- 政府
- ヘルスケア・ライフサイエンス
- その他のエンドユーザー業界
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Microsoft Corporation
- SAP SE
- ServiceNow Inc.
- IBM Corporation
- Appian Corporation
- Pegasystems Inc.
- Amazon Web Services Inc.
- Google LLC(AppSheet)
- Oracle Corporation
- Salesforce Inc.(Flow)
- Nintex UK Ltd
- K2 Software Inc.
- Kissflow Inc.
- Ricoh Company Ltd
- Micro Focus International PLC
- Integrify Inc.
- BP Logix Inc.
- UiPath Inc.(Cloud RPA)
- Workato Inc.
- Tray.io Inc.
- Smartsheet Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日


