


自動化テスト:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Automation Testing - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124331
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、自動テスト市場の規模は2026年に404億4,000万米ドルに達し、2031年までに789億4,000万米ドルに達すると予測されており、予測期間全体でCAGR14.32%を示しています。
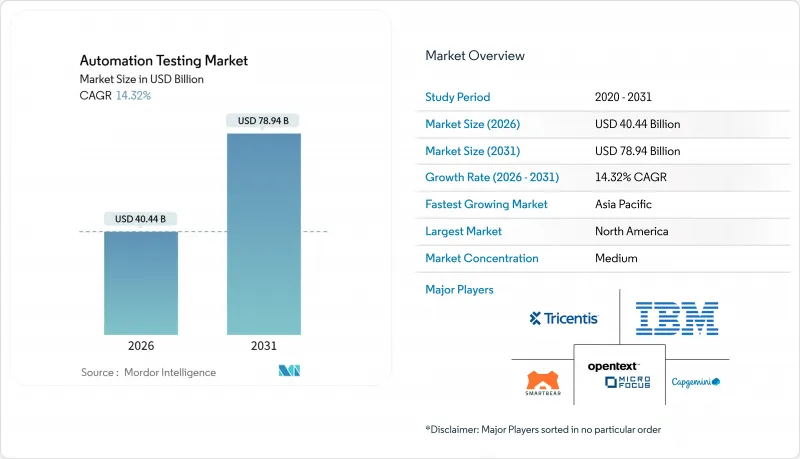
本レポートは、構成要素(ソリューションおよびサービス)、テストの種類(機能テストおよび非機能テスト)、導入形態(オンプレミスおよびクラウド)、エンドユーザー業界(IT・通信、BFSIなど)、組織規模(大企業および中小企業)、インターフェース(Web、モバイルなど)、および地域(北米、欧州など)ごとに分類されています。市場予測は金額(米ドル)で提示されています。
世界の自動化テスト市場の動向と洞察
継続的テストに向けたアジャイルおよびDevOpsの導入拡大
組織は、自動化された回帰テストスイートを継続的インテグレーションのパイプラインに直接組み込み、リリースサイクルを四半期ごとから週次へと短縮しています。マイクロソフトは、2025年にAzure DevOpsにおける並列テストジョブが前年比43%増加したと報告しており、これは手動による承認から「ポリシー・アズ・コード」によるゲート管理への移行を示しています。デリバリー速度の向上により、探索的テストに割ける時間が狭まり、チームはかつて人間の判断に委ねられていたスモークテスト、統合テスト、エンドツーエンドのシナリオを自動化するよう迫られています。Dockerの2024年の調査によると、DevOps実務者の68%がコミットごとに自動テストを実行しており、これは前年の51%から増加しています。その結果、テストプラットフォームはGitリポジトリやオブザーバビリティ・スタックとネイティブに統合され、欠陥のテレメトリをリアルタイムで可視化することで、統合されたDevOpsツールチェーンへの需要を生み出しています。
AIを活用したテスト作成・保守ツール
生成AIは、自然言語で記述された要件を実行可能なスクリプトに変換し、UI要素が変更された際にセレクタを自動修復することで、従来はQA予算の最大40%を占めていた保守コストを削減します。IBMのwatsonx Code Assistantは、COBOLのビジネスロジックをメインフレームワークロード用のテストケースに変換します。Tricentisは、WaldoおよびVirtuosoの買収を通じて自然言語による作成機能を自社プラットフォームに組み込みました。これにより、テスターは平易な英語でシナリオを記述するだけで、数分以内にSeleniumスクリプトを取得できるようになりました。Applitools Visual AIは、ピクセルレベルの回帰を検出するとともに、パイロットプロジェクトにおいて誤検知アラートを60%削減しました。これらの進歩により、企業は人員を比例的に増やすことなくテストカバレッジを拡大でき、QAエンジニアはリスクベースの優先順位付けに注力できるようになります。
初期段階でのツールおよびスキルへの多額の投資
エンタープライズグレードのフレームワークには、ライセンス料、インフラストラクチャの整備、およびスタッフのスキル向上が必要であり、これらが中小企業にとって資金面の障壁となっています。PwCの2025年の調査によると、中小企業の42%が、自動化されたセキュリティテストの主な障害として予算の制約を挙げています。人材不足がこの障壁をさらに深刻化させており、LinkedInの2024年のレポートによると、北米における自動化エンジニアの需要は供給の2.3倍に達しています。競争力のある給与や長期のサブスクリプション契約に資金を割くことができない企業は、自動化プログラムの導入を先送りせざるを得ず、その結果、手作業によるボトルネックが慢性化し、リリースの遅延や欠陥の見逃し率の増加を招いています。
セグメント分析
2025年時点で、ソリューションは自動化テスト市場の61.72%を占めており、これは企業がDevOpsパイプラインに直接組み込める、パッケージ化された機能テスト、パフォーマンステスト、セキュリティテストのモジュールに依存していることを反映しています。一方、サービス分野は、2031年までにCAGR15.23%で最も急速な成長を遂げると予測されています。これは、購入者がスクリプトのメンテナンスやハイブリッドクラウドの統合を専門家に外注し、品質保証を固定人員からオンデマンドの専門知識へと移行させているためです。マネージドプロバイダーは、継続的デリバリーのスプリントに合わせて回帰テストパックを更新することで、リードタイムを短縮し、社内チームがリスクの優先順位付けに集中できるようにしています。
規制監査においてトレーサビリティマトリックスが求められるようになったことで、サービスに関連する自動テスト市場の規模は拡大しており、GDPRやISO 13485のコンプライアンス条項にテストケースをマッピングするコンサルティング時間の需要が牽引されています。ベンダー各社は、アドバイザリー、フレームワークのチューニング、およびマネージド実行を成果ベースの契約に統合しており、かつては資本的支出であったものを、リリース速度に応じて拡張可能な運営費へと転換しています。
2025年、機能テストスイートは自動化テスト市場において58.33%のシェアを維持し、ユーザーワークフローの検証におけるその基盤的な役割を裏付けています。非機能カテゴリであるパフォーマンス、セキュリティ、アクセシビリティは、16.94%のCAGRで拡大する見込みであり、これはこのセグメントの中で最も速いペースです。これは、ゼロトラストアーキテクチャやWCAG 3の要件により、レイテンシ、脆弱性、ユーザビリティの指標が取締役会レベルのリスク登録簿に組み込まれるようになったためです。
各組織は、Apache JMeterの負荷テストスクリプトや静的解析スキャンを、機能カバレッジを追跡するダッシュボードに統合し、サービスレベルの目標と不具合の動向を関連付けています。セキュリティ侵害やページの読み込み遅延が、機能的な不具合以上にブランドイメージを損なうため、調達チームは非機能テストツールにより多くの予算を割り当てており、これにより自動テスト市場の規模は、これら2つのカテゴリー間で支出が均衡する方向へとシフトしています。
地域別分析
北米は、DevOpsの成熟した導入、連邦政府のアクセシビリティ要件、およびAIネイティブプラットフォームの展開を加速させるベンチャー資金に支えられ、2025年の収益の39.54%を占めました。米国の企業は、GitHub CopilotやIBM watsonxをパイプラインに統合し、コミットごとにユニットテストや統合テストを自動生成しています。カナダの銀行は、規制上のレジリエンスガイドラインを満たすために回帰テストを自動化しており、一方、メキシコの製造業者は、米国当局と通関データを交換するサプライチェーンポータルにテスト機能を組み込んでいます。
アジア太平洋地域は、2031年までCAGR16.13%で、最も急速な拡大を記録すると予測されています。インドのデジタル公共インフラ(DPI)プログラムでは、全国規模でのAadhaarおよびUPI APIの検証が求められています。中国ではPIPL(個人情報保護法)に基づくデータ主権規則が施行され、国境内にハイブリッドクラウド網の構築が進められています。日本の産業コングロマリットはHeadSpinデバイスラボと提携し、さまざまな気候帯における自動車用ファームウェアの検証を行っており、オーストラリアの政府機関は市民向けポータルサイトに対しWCAG準拠のテストを義務付けており、Deque SystemsやApplitoolsのアクセシビリティツールの導入を促進しています。
欧州では、「欧州アクセシビリティ法」と「GDPR」が融合する中、堅調な需要が維持されており、自動化された検証とデータの匿名化が不可欠となっています。ドイツの自動車メーカーは、エッジ環境におけるレイテンシーシナリオ下でADASソフトウェアのテストを行っており、英国の金融セクターは、災害復旧テストの実行を自動化するためにマネージドサービスプロバイダーを採用しています。また、フランスの医療グループは、国のデジタルヘルス・イニシアチブの一環として、HL7 FHIRデータ交換の検証を行っています。中東およびアフリカ地域では、スマートシティやフィンテック・プラットフォームへの投資が集中している一方、ラテンアメリカでは、ノーコードツールのローカライズ機能により中小企業の参入が広がり、成長が促進されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 継続的テストに向けたアジャイルおよびDevOpsの導入拡大
- AIを活用したテスト作成・保守ツール
- クラウドネイティブおよびマイクロサービスアーキテクチャの拡大
- ローコードまたはノーコードによる自動化がQAの普及を促進
- デジタルアクセシビリティの義務化(WCAG 3)が、自動化されたアクセシビリティテストを後押ししています
- エッジおよびIoTファームウェアにおけるオンデバイス回帰テストの必要性
- 市場抑制要因
- 初期段階における工具および技能への多額の投資
- レガシーシステムの統合における複雑性
- クラウドベースのテストにおけるデータプライバシー上の課題
- AIフレームワークの急速な陳腐化リスク
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- コンポーネント別
- ソリューション
- 機能テスト
- APIテスト
- セキュリティテスト
- コンプライアンステスト
- ユーザビリティテスト
- 負荷および性能テスト
- その他のソリューション
- サービス
- プロフェッショナルサービス
- マネージドサービス
- ソリューション
- テストタイプ別
- 機能テスト
- 非機能
- パフォーマンス
- セキュリティ
- ユーザビリティ
- 展開モード別
- オンプレミス
- クラウド
- パブリック
- プライベート
- ハイブリッド
- エンドユーザー産業別
- IT・通信
- BFSI
- ヘルスケア・ライフサイエンス
- 小売・Eコマース
- 運輸・物流
- 製造業
- 政府・公共部門
- エネルギー・ユーティリティ
- その他のエンドユーザー産業
- 組織規模別
- 大企業
- 中小企業
- インターフェース別
- Web
- モバイル
- デスクトップ
- API/マイクロサービス
- IoT/組み込み
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- ニュージーランド
- その他のアジア太平洋諸国
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- IBM Corporation
- OpenText Corporation(Micro Focus)
- Capgemini SE
- Tricentis USA Corp
- SmartBear Software Inc.
- Parasoft Corporation
- Cigniti Technologies Ltd.
- Keysight Technologies Inc.
- Sauce Labs Inc.
- Accenture plc
- Microsoft Corporation
- Katalon Inc.
- BrowserStack Inc.
- LambdaTest Inc.
- Leapwork A/S
- Applitools Ltd.
- Ranorex GmbH
- Worksoft Inc.
- Perfecto(Perforce Software Inc.)
- Functionize Inc.
- Testim.io Ltd.
- Virtuoso QA Ltd.
- Eggplant(Keysight)
- mabl Inc.
- HeadSpin Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


