


東南アジアの再生可能エネルギー:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Southeast Asia Renewable Energy - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124313
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、東南アジアの再生可能エネルギー市場規模は2025年に125.10GWと評価され、2026年の142.01GWから成長し、2031年までに267.84GWに達すると推定されており、予測期間(2026~2031年)のCAGRは13.52%となる見込みです。
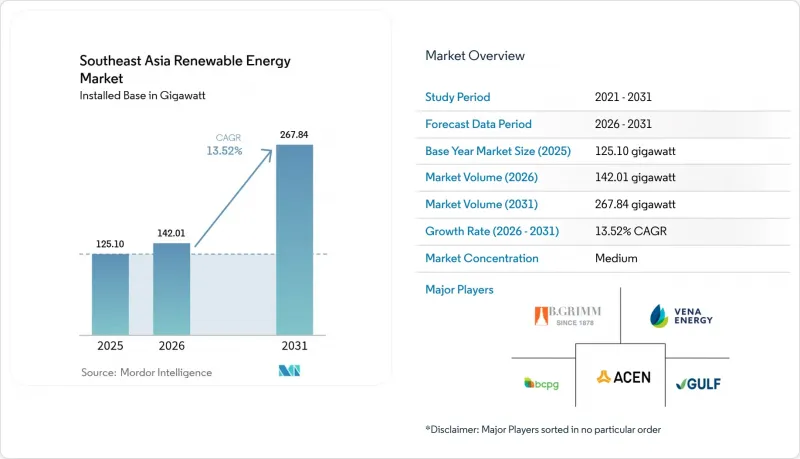
本レポートは、技術別(太陽エネルギー、風力、水力、バイオエネルギー、地熱、海洋エネルギー)、エンドユーザー別(公益事業、商業・産業、住宅)、地域別(ベトナム、インドネシア、フィリピン、タイ、マレーシア、シンガポール、その他の東南アジア諸国)に分類されています。市場規模と予測は、設備容量(GW)で示されています。
東南アジアの再生可能エネルギー市場の動向と洞察
シンガポールを拠点とするファンドが牽引するグリーンエネルギー融資の急成長
シンガポールのグリーンボンドフレームワークは、2030年までに350億シンガポールドルのサステナブル債券発行を目標としており、ASEAN全域の再生可能エネルギープロジェクトへの越境資本流入を促進しています。テマセクなどの政府系投資機関は、ブラックロックの14億米ドルの気候変動対応ファンドと提携し、民間資本を分散型太陽光発電開発業者へと誘導することで、これまで十分に活用されていなかった商業・産業(C&I)施設の屋上スペースを開拓しています。ノルウェー気候投資基金によるインドネシアのXuryaへの5,500万米ドルの出資は、外国投資家が産業用電力需要の特性に合致する、小規模で拡大性のある太陽光発電システムを好むことを示しています。地元の銀行もこれに追随しており、DBS銀行のRE100への参加表明は、金融機関が企業用融資にグリーン調達条項を盛り込みつつあり、再生可能エネルギーの調達が基本要件となるエコシステムが形成されつつあることを示唆しています。
ベトナムとタイの輸出主導型産業における、企業によるRE100への急速な取り組み
ベトナムでは、中国から移転してきた多国籍企業が、従来型予測を上回る需要を示したことを受け、2030年の太陽光発電目標を73GWに引き上げました。タイも同様の動きを見せており、同国の5GWの固定価格買取制度(FIT)公募では、自動車や電子機器メーカーが検証済みのクリーンな電力を必要とする工業団地が明示的に対象とされています。アジア開発銀行(ADB)がタイの太陽光発電・蓄電併用プロジェクト12件に対し8億2,000万米ドルの融資を行ったことは、蓄電が試験段階から24時間供給の必須要件へと移行していることを強調しています。多くの場合15~20年にわたる長期の企業間電力購入契約(PPA)は、現在、価格変動の激しいLNG連動料金よりも低価格で提供されており、輸出業者にコストの確実性と、サプライヤーの行動規範への準拠の両方をもたらしています。
ベトナム南部回廊における送電網の混雑と出力抑制のリスク
ベトナムにおける再生可能エネルギーの導入ペースは、500kVの基幹送電網の整備を追い越しており、需要が数百キロメートル北にあるため、ニントゥアンとビントゥアンの太陽光発電所では出力の抑制を余儀なくされています。第8次電力開発計画ではこのボトルネックが認識されていますが、新規送電線の建設スケジュールは依然として不透明なままです。開発業者は、キャッシュフローの算定に5~10%の出力抑制を想定に組み込んでおり、これにより必要な料金水準や収益率が高まっています。政府は暫定的な対策として、地元産業との直接送電型電力購入契約(PPA)を提案していますが、これは混雑問題を解決するのではなく、単に問題を移すだけにとどまります。送電網が追いつくまでは、資金提供者は余剰送電容量のある地域を優先する可能性があります。
セグメント分析
2025年の設備容量のうち、水力発電が51.35%を占めました。これは、近隣諸国に余剰電力を輸出するラオスやマレーシアのサラワク州にある大規模ダムに支えられたものです。太陽光発電は、2019~2020年にかけてのブームを経て、ベトナムのエネルギー供給の約35%を占めました。これは、モジュールの供給過剰により価格が1ワットあたり0.15米ドルを下回ったことが追い風となりました。陸上風力は8~10%を占め、ベトナム中部高地に集中していますが、洋上風力は数GW規模の事業権が認可されているにもかかわらず、依然として建設前の段階にとどまっています。海洋エネルギーは大幅な成長が見込まれており、フィリピンとインドネシアにおける潮力・波力発電のパイロット事業は、2031年までにCAGR134.85%に達すると予測されています。
海洋エネルギー技術の総発電容量は現在10MW未満であるため、わずかな増加でも3桁の成長率につながります。MW当たりの設備投資額は依然として洋上風力の3~4倍であり、海底ケーブルの地域サプライチェーンが整っていないことから、短期的な商業化には制約が生じています。バイオエネルギーは4~5%を占めており、その主要供給源はインドネシアのパーム油工場排水とタイの籾殻燃焼です。一方、「その他」に分類される地熱発電は、主にインドネシアとフィリピンで、約2GWを供給しました。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- シンガポールを拠点とするファンドが牽引する、ASEANにおけるグリーンエネルギー融資の急成長
- ベトナムとタイの輸出主導型産業における、RE100への企業による急速な取り組み
- LNG価格の変動が加速し、太陽光発電+蓄電システムのLCOE競合力が向上
- 越境電力取引の取り組み(ラオス・タイ・マレーシア・シンガポール)による地域需要の拡大
- インドネシアとフィリピンによる野心的なネットゼロ目標が、GW規模の入札を可能に
- インドネシアにおける水資源制約のある地域でのビジネス機会を切り拓く、系統連系型浮体式太陽光発電のパイロット事業
- 市場抑制要因
- ベトナム南部回廊における送電網の混雑と出力抑制のリスク
- インドネシアにおける固定価格買取制度から入札制度への移行が不透明なため、IPPプロジェクトの計画が遅延
- フィリピンにおける実用規模プロジェクトにおける土地確保と用地取得の課題
- 地域限定の風力タービン製造拠点により、設備投資額とリードタイムが増加
- サプライチェーン分析
- 規制展望
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 技術別
- 太陽エネルギー(太陽光発電と集光型太陽熱発電)
- 風力(陸上と洋上)
- 水力(小規模、大規模、PSH)
- バイオエネルギー
- 地熱
- 海洋エネルギー(潮力・波力)
- エンドユーザー別
- 公益事業
- 商業・産業
- 住宅
- 地域別
- ベトナム
- インドネシア
- フィリピン
- タイ
- マレーシア
- シンガポール
- その他の東南アジア
第6章 競合情勢
- 市場集中度
- 戦略的動向(M&A、提携、PPA)
- 市場シェア分析(主要企業の市場順位・シェア)
- 企業プロファイル
- ACEN Corp(Ayala Group)
- B.Grimm Power PCL
- Gulf Energy Development PCL
- BCPG PCL
- Trung Nam Group
- JinkoSolar Holding Co. Ltd
- Canadian Solar Inc.
- Trina Solar Co. Ltd
- Sindicatum Renewable Energy Co.
- Sunseap Group Pte Ltd(EDP Renewables)
- Sembcorp Industries Ltd
- Nexif Energy
- Orsted A/S
- Vena Energy
- Citicore Renewable Energy Corp
- Siemens Gamesa Renewable Energy SA
- Vestas Wind Systems A/S
- First Gen Corporation
- Sarawak Energy Berhad
- PT Pertamina Geothermal Energy Tbk
- Masdar
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日

