


中東の再生可能エネルギー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Middle East Renewable Energy - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124312
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、中東の再生可能エネルギー市場規模(設置容量ベース)は、2025年の49.26ギガワット、2026年の54.85ギガワットから、2031年までに102.40ギガワットへと拡大すると予測されており、2026年から2031年までの期間においてCAGRは13.30%となる見込みです。
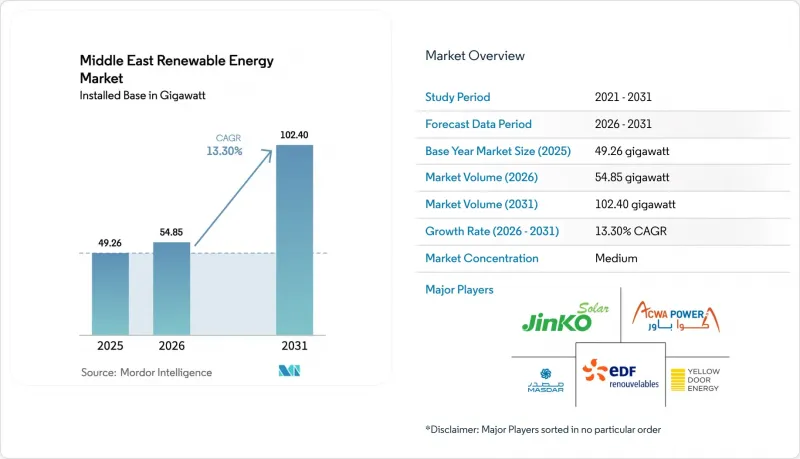
本レポートは、技術別(太陽光発電、風力発電、水力発電、バイオエネルギー、地熱、海洋エネルギー)、エンドユーザー別(電力会社、商業・産業、住宅)、および地域別(アラブ首長国連邦、サウジアラビア、オマーン、イラン、イスラエル、ヨルダン、カタール、クウェート、バーレーン、およびその他中東)に分類されています。市場規模および予測は、設置容量(GW)単位で示されています。
中東の再生可能エネルギー市場の動向と洞察
2030年から2050年に向けた野心的な国家再生可能エネルギー目標
法的拘束力のあるクリーンエネルギー目標により、公共支出の方向性が転換され、入札が迅速化され、新規の火力発電容量が排除されつつあります。サウジアラビアは、2030年の目標である130 GWを達成するために、年間18 GWを追加する必要がありますが、このペースは2024年のベースを遥かに上回るものです。UAEの「電力の50%をクリーンエネルギーで賄う」という義務付けにより、政府資金が官民パートナーシップ(PPP)に投入され、初期段階の開発リスクが軽減されています。カタールとクウェートは、規模は小さいもの象徴的な割当目標を設定しており、これにより地域の調達パイプラインが拡大しています。目標はプロジェクトの可視性を確保しますが、送電網のアップグレードや用地取得の遅れは、水素や海水淡水化への追投資を遅らせ、資金提供者にプロジェクトスケジュールの連鎖的なリスクをもたらす可能性があります。
太陽光発電および風力発電のLCOEの急速な低下
太陽光発電および陸上風力発電の電力価格は現在、ガス火力発電を下回っており、新規発電設備においては再生可能エネルギーがデフォルトの選択肢となっています。この地域の太陽光発電のLCOEは、2025年に平均37米ドル/MWhでしたが、2060年までに17米ドルに達する見込みです。サウジアラビアのダワドミ風力発電プロジェクトの入札価格が1.34セント/kWhとなったことで、新規火力発電所の建設に対する経済的根拠は失われました。モジュールの供給過剰、両面パネルの効率向上、およびトラッカーの最適化により、2024年以降、システム外コストは22%削減されました。電力会社が2セント未満の料金で25年間の電力購入契約(PPA)を確保する一方で、機器メーカーは利益率の低下に直面しており、次世代技術やサービス収入への転換を余儀なくされています。
継続する化石燃料発電への補助金
湾岸諸国の小売料金は1kWhあたり0.048米ドルと極めて低く、これにより家庭用太陽光発電の採算性が損なわれ、分散型導入の進展が鈍化しています。補助金を1%削減するごとに再生可能エネルギーの発電量が10.61%増加するという相関関係が見られますが、政治的な配慮から、クウェートやカタールでは改革が2027年以降に先送りされています。補助金の対象となる世帯は系統電力に依存し続ける一方で、競争入札の下で大規模太陽光発電が盛んになるという、二極化した市場が形成されています。この格差により、住宅向け設置業者が対応できる需要が制限され、大衆市場における蓄電池の普及が遅れています。
セグメント分析
2025年、中東の再生可能エネルギー市場において太陽光発電は54.51%のシェアを占め、2031年までCAGR18.56%で拡大を続けています。この圧倒的なシェアは、サウジアラビアやUAEにおける2,200 kWh/m2を超える日射量、モジュール価格の急速な低下、そして支援的な入札枠組みを反映したものです。ドバイの950 MW「ヌール・エナジー1」のような集光型太陽光発電所は、5,907 MWhの溶融塩蓄電容量を追加し、太陽光発電だけでは実現できない夕方の電力供給を可能にしています。風力発電設備は、容量率が40%を超えるサウジアラビア北部の高地やオマーンの沿岸部に集中しています。水力発電とバイオエネルギーは資源の制約により依然として限定的ですが、地熱および海洋エネルギー技術は実証段階にあります。
積極的な調達により、高性能なハードウェアが優先されています。ファースト・ソーラー社は、高温耐性に定評のあるテルル化カドミウムパネルを1.8 GW出荷した一方、ジンコソーラー社は、地表のアルベド効果を活用した両面受光型「Tiger Neo」モジュールを3.1 GW納入しました。シーメンス・ガメサ社とベスタス社は、サウジアラビアのダワドミ・プロジェクト向けに1.5 GWの風力タービンを供給すべく競い合っています。今後実施される紅海沖合の調査で、45%以上の設備利用率が確認されれば、中東の風力再生可能エネルギー市場の規模は拡大する可能性がありますが、2031年までは太陽光発電が中核技術であり続けるでしょう。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 2030年から2050年に向けた野心的な各国の再生可能エネルギー目標
- 太陽光発電および風力発電のLCOEの急速な低下
- 豊富な日射量と風力発電に適した地域
- グリーン水素の輸出メガプロジェクトの計画一覧
- 砂漠の観光・鉱業向けオフグリッド・ハイブリッド・マイクログリッド
- 市場抑制要因
- 化石燃料発電への補助金が依然として続いている
- 限られた系統連系容量および蓄電容量
- 太陽光発電における砂漠の土壌汚染と水利用の課題
- サプライチェーン分析
- 規制展望
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 技術別
- 太陽エネルギー(太陽光発電および集光型太陽熱発電)
- 風力発電(陸上および洋上)
- 水力発電(小規模、大規模、PSH)
- バイオエネルギー
- 地熱
- 海洋エネルギー(潮力・波力)
- エンドユーザー別
- ユーティリティ
- 商業・産業用
- 住宅
- 地域別
- アラブ首長国連邦
- サウジアラビア
- オマーン
- イラン
- イスラエル
- ヨルダン
- カタール
- クウェート
- バーレーン
- その他の中東諸国
第6章 競合情勢
- 市場集中度
- 戦略的動き(M&A、合弁事業、資金調達、電力購入契約(PPA))
- 市場シェア分析(主要企業の市場順位・シェア)
- 企業プロファイル
- ACWA Power
- Masdar(Abu Dhabi Future Energy Co.)
- EDF Renewables
- Yellow Door Energy
- JinkoSolar
- First Solar
- Siemens Gamesa
- GE Renewable Energy
- Vestas
- Engie
- TotalEnergies Renewables
- Enel Green Power
- Scatec Solar
- Abengoa
- Canadian Solar
- Siraj Power
- MASE
- Enerwhere Sustainable Energy
- Akuo Energy
- ACWA Power Barka SAOG
- Solarwind ME
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日