


フランスのサイバーセキュリティ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
France Cybersecurity - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124284
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、フランスのサイバーセキュリティ市場規模は2025年に91億米ドルと評価され、2026年の101億1,000万米ドルから2031年までに170億9,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは11.08%となる見込みです。
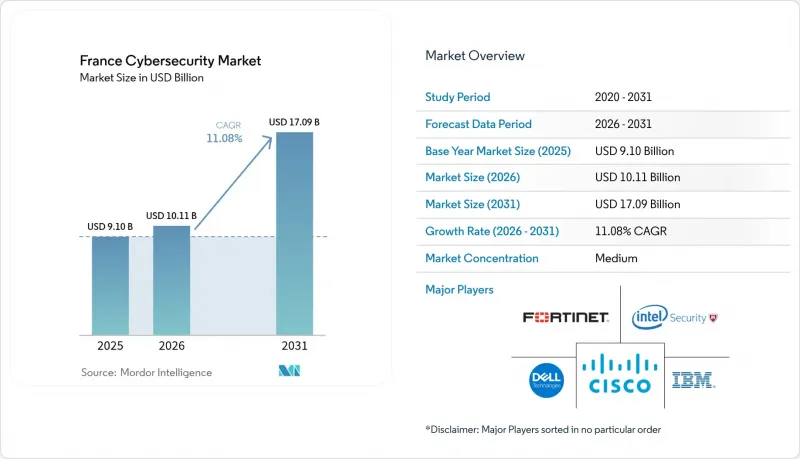
本レポートでは、業界を「提供形態(ソリューションおよびサービス)」、「導入形態(オンプレミスおよびクラウド)」、「エンドユーザー業種(BFSI、ヘルスケア、IT・通信、産業・防衛、製造、小売・Eコマース、エネルギー・公益事業、その他)」、および「エンドユーザー企業の規模(中小企業(SME)および大企業)」ごとに分類しています。
フランスのサイバーセキュリティ市場の動向と洞察
NIS2の導入加速とフランス政府によるサイバーセキュリティ資金支援
NIS2により、コンプライアンスの対象範囲が500から約15,000のフランス国内組織へと拡大し、規制対象セクターの数が3倍となり、ガバナンス、リスク、コンプライアンス(GRC)ツールへの需要が高まっています。「フランス2030」計画では、17のサイバーセキュリティプロジェクトに3,900万ユーロ(4,200万米ドル)を割り当て、国家レベルの能力開発を確固たるものにしています。ANSSIによる段階的な導入は、制裁よりも支援を重視しており、企業がギャップの解消を急ぐ中、アドバイザリーサービスの需要を後押ししています。政府がアトス(Atos)のサイバーセキュリティ資産を7億ユーロ(7億4,800万米ドル)で買収することに関心を示していることは、国内の知的財産(IP)の戦略的価値をさらに浮き彫りにしています。これらの動きが相まって、資本が注入され、顧客基盤が拡大し、フランスのサイバーセキュリティ市場が欧州大陸におけるコンプライアンスのハブとしての地位を強化しています。
フランスの重要インフラおよび医療分野におけるランサムウェアの急増
ANSSIは2024年に4,386件のセキュリティインシデントを記録し、前年比15%増となりました。そのうち、医療分野がランサムウェア関連の報告件数の10%を占めています。アルマンティエールとコルベイル=エソンヌの病院では緊急停止を余儀なくされ、エンドポイント検知およびインシデント対応の定額サービスに対する緊急性がさらに高まりました。ルーヴル美術館やグラン・パレなどの文化的なランドマークも混乱に見舞われ、どのセクターも影響を免れないことが明らかになりました。支出はXDRプラットフォームや危機管理コンサルティングへとシフトしており、フランスのサイバーセキュリティ市場が迅速な対応が求められるサービス分野として定着しつつあります。
深刻なサイバー人材不足がSOCコストを押し上げている
2020年以降、労働力が89%拡大したにもかかわらず、全国で約1万5,000件のサイバーセキュリティ関連の求人枠が依然として埋まっていません。シニアアナリストの給与は9万ユーロ(9万6,300米ドル)に達しており、プロバイダーの利益率を圧迫するとともに、自動化を促進しています。タレス社はこれに対応し、GenAI4SOCを導入してケースのトリアージ効率を40%向上させました。こうした取り組みは、フランスサイバーセキュリティ市場の完全な拡大を妨げている人材不足を緩和するもの、解消するものではありません。
セグメント分析
ソリューションは2025年の売上高の52.10%を占めており、企業がツールの乱立を合理化する中で、統合脅威管理(UTM)スイートやXDRが勢いを増しています。マネージドサービスのシェアは、顧客が人員不足を補うために24時間365日の監視業務を外部委託するにつれ、CAGR12.85%で拡大しています。IDおよびアクセス管理ツール、特に特権アクセス管理は、ゼロトラスト導入の基盤となっています。例えば、Wallix社はANSSIの認定資格を活用して、規制対象の顧客を獲得しています。プロフェッショナルサービスはソフトウェアへの支出を補完し、NIS2のマイルストーンに関連した評価および是正プロジェクトを提供しています。ハードウェアアプライアンスは依然として基盤となっていますが、AI駆動型の分析機能とバンドルされるケースが増えており、フランスのサイバーセキュリティ市場を特徴づける融合の傾向を示しています。
この統合の動向は、購入者がコアプラットフォームのライセンシングを行い、インシデント対応のためにリテイナー契約によるサービスを追加するハイブリッド型利用モデルを促進しています。このアプローチは、厳しい予算サイクルにおいて柔軟性を提供しつつ、ベンダーにとってのライフタイムバリューを拡大します。ランサムウェア攻撃が激化する中、インシデント対応のリテイナー契約は、BFSI(銀行・金融・保険)および医療分野において今や基本的な要件となっており、フランスのサイバーセキュリティサービス市場の規模を着実に押し上げています。
2025年の支出のうち、クラウド導入が59.78%を占めており、SaaSへの広範な選好と、中小企業による急速なクラウド導入が反映されています。クラウドソリューションに関連するフランスのサイバーセキュリティ市場規模は、より重要なワークロードがハイブリッド環境へ移行するにつれ、オンプレミスベースを上回るCAGR14.25%で拡大すると予測されています。SecNumCloud認証は、国内ホスティングへの信頼を高め、OVHcloudやOutscaleなどの事業者に恩恵をもたらしています。
オンプレミスモデルは、データの居住地や遅延の要件が伸縮性を上回る防衛分野や、規制の厳しい公益事業分野で依然として定着しています。しかし、こうしたセクターでさえ、従来の制御機能を補強するためにクラウドベースの分析を導入しています。プロバイダー間でポリシーを統一するマルチクラウドオーケストレーションプラットフォームが注目を集めており、単一のハイパースケーラーを超えて事業を拡大する企業にとって、ベンダーロックインのリスクを軽減しています。その結果、フランスのサイバーセキュリティ市場では、従来の導入形態の境界線がますます曖昧になり、コントロールプレーン中心のアーキテクチャへと移行しつつあります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- NIS2の導入加速とフランス政府のサイバー計画への資金拠出の拡大
- フランスの重要インフラおよび医療分野におけるランサムウェアの急増
- 2024年パリオリンピックを契機とした脅威監視への投資
- 「France Num」デジタルバウチャーによる中小企業におけるクラウド移行ブーム
- 地域のソリューション革新を促進する「キャンパス・サイバー・エコシステム」
- リモートワークへの移行により、ゼロトラストおよびIAMのアップグレードが求められています
- 市場抑制要因
- 深刻なサイバー人材不足がSOCサービスのコストを押し上げている
- サイバーセキュリティを運用費(OPEX)と見なすフランスの中小企業における予算支出への消極姿勢
- 規制の重複(GDPR、NIS2、ANSSIの業界規制)により、買収が遅延しています
- 断片化したスタック全体におけるツールの乱立と統合の複雑さ
- 重要な規制枠組みの評価
- バリューチェーン分析
- 技術展望
- ポーターのファイブフォース
- 主なユースケースとケーススタディ
- マクロ経済要因が市場に与える影響
- 投資分析
第5章 市場セグメンテーション
- 提供別
- ソリューション
- アプリケーションセキュリティ
- クラウドセキュリティ
- データセキュリティ
- IDおよびアクセス管理
- インフラ保護
- 統合リスク管理
- ネットワークセキュリティ機器
- エンドポイントセキュリティ
- その他のサービス
- サービス
- プロフェッショナルサービス
- マネージドサービス
- ソリューション
- 展開モード別
- オンプレミス
- クラウド
- エンドユーザー業界別
- BFSI
- ヘルスケア
- IT・通信
- 産業・防衛
- 製造業
- 小売・Eコマース
- エネルギー・ユーティリティ
- 製造業
- その他
- エンドユーザーの企業規模別
- 中小企業(SME)
- 大企業
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- IBM Corporation
- Cisco Systems Inc.
- Dell Technologies Inc.(SecureWorks)
- Fortinet Inc.
- Intel Security(McAfee LLC)
- F5 Networks Inc.
- AVG Technologies(Gen Digital)
- IDECSI Enterprise Security
- Trellix(Formerly FireEye)
- Thales Group
- Orange Cyberdefense
- Atos SE(Eviden)
- Capgemini SE
- Sopra Steria Group SA
- Airbus Defence & Space CyberSecurity
- Stormshield
- Wallix Group
- Exclusive Networks SA
- Check Point Software Technologies Ltd.
- Palo Alto Networks Inc.
- CrowdStrike Holdings Inc.
- Trend Micro Inc.
- Okta Inc.
- Darktrace plc
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日

