


圧力容器:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Pressure Vessel - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124282
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、圧力容器市場の規模は、2025年の607億7,000万米ドルから2026年には635億2,000万米ドルへと拡大し、2026~2031年にかけてCAGR4.52%で推移し、2031年には792億3,000万米ドルに達すると予測されています。
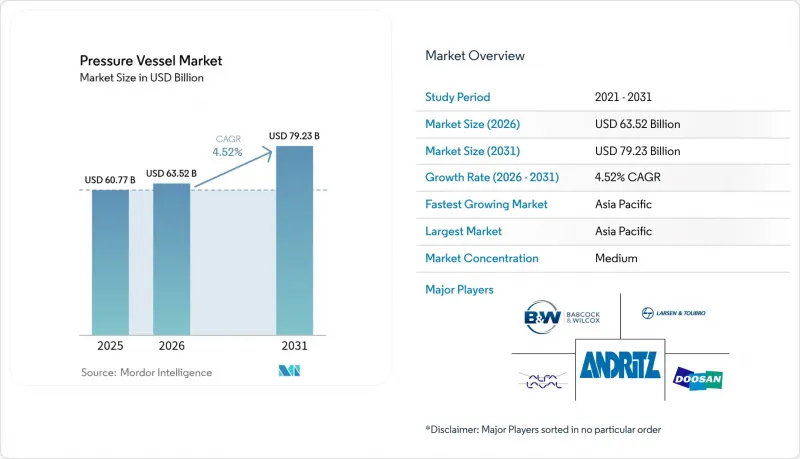
本レポートは、材料(炭素鋼、複合材料、クラッド鋼と合金鋼、その他)、耐圧グレード(0~10バール、100バール以上、その他)、用途(貯蔵容器、プロセス/反応器、熱交換器、ボイラー、その他(特注容器、特殊容器、膨張容器))、エンドユーザー産業(発電、石油・ガスの中流・下流、製薬・バイオテクノロジー、その他)、地域(北米、欧州、アジア太平洋、その他)ごとに分類されています。
世界の圧力容器市場の動向と洞察
新興国におけるエネルギーインフラのアップグレード
アジア太平洋の各国政府は、認定済みの圧力容器を大量に必要とする製油所、石油化学、発電プロジェクトを加速させています。東方電力が泰山2号機用に国産反応器圧力容器を供給したことは、輸入から現地製造への移行を裏付けるものです。インドと東南アジア各地の工業団地では、複合サイクル発電所やLNGターミナル用に標準化された圧力容器が指定されており、従来型欧米サプライヤーからの受注が再配分されています。各国開発銀行からの資金提供により、プロジェクトサイクルが短縮され、地域の製造業者に対する生産量の保証が強化されています。人件費の低さに加え、技術力の急速な向上が相まって、ASMEとPED規格に準拠した価格競合製品の製造が可能となっています。このような製造能力の地域間移動は、圧力容器市場において製造の回復力を高める一方で、コスト面での圧力も生み出しています。
世界のLNG貿易の拡大とそれに伴う極低温貯蔵需要
カナダからアジア太平洋向けに太平洋沿岸から初めて出荷されたLNGは、北米からのLNG供給に伴い、変動する負荷下で-162°Cの温度を維持できる二重壁ステンレス製容器が数百基必要とされていることを示しています。400億米ドル規模のLNGカナダプラントはその規模を如実に物語っており、ボイルオフガスや周期的な熱応力に対応できるよう設計されたタンクが採用されています。LNGを燃料とする船舶や大型トラックに統合する場合、重量削減や真空断熱が極めて重要となるため、容器の複雑さは増します。こうした技術的障壁は、実証済みの極低温技術ノウハウを持つ既存企業に有利に働き、専門サプライヤー間の市場シェアを固めています。長期のオフテイク契約は数量リスクを軽減し、極低温容器メーカーにとって受注残の可視性を高めています。
鉄鋼価格の変動がOEMの利益率を圧迫
2024年、欧州の鉄鋼見かけ消費量は4年連続で縮小し、米国による新たな輸入関税がコストの変動を激化させています。圧力容器メーカーは、鋼板メーカーが四半期ごとの追加料金を確定させる数ヶ月前に固定価格の納入契約を締結するため、スポット価格が急騰するとマイナスの利益率が生じます。一部のメーカーはリスクを軽減するために複合材料や二相ステンレスへの代替を加速させていますが、規格の承認要件により、急速な切り替えは制限されています。また、供給サイクルが逼迫している期間には、鋼板メーカーがより迅速な決済を要求するため、運転資金の負担も増加しています。したがって、価格の変動は圧力容器市場の収益性を直接的に圧迫しています。
セグメント分析
炭素鋼は、低コストと幅広い規格対応により、2025年の圧力容器市場で47.35%のシェアを維持しました。しかし、水素モビリティによる生産量の拡大に伴い、複合材料製圧力容器の市場規模は2031年までにCAGR7.05%で拡大すると予測されています。ステンレスは、耐食性によってその高価格を正当化できる食品、医薬品、バイオテクノロジーサービスセグメントにおいて、依然として重要な役割を果たしています。クラッド鋼や合金鋼は高温の石油化学反応器に対応しており、アルミニウムは重量が重視されるニッチ市場を占めています。複合材オーバーラップ式圧力容器は、700バールの使用条件で60%の軽量化を実現しており、輸送や固定式貯蔵セグメントへの採用が拡大しています。
圧力容器市場は、新興の複合材料市場での機会を捉えるため、フィラメントワインディングラインの再整備や炭素繊維の供給契約の確保といった対応を進めています。一方、鉄鋼メーカーは、厳しい衛生基準を満たすために電気研磨ラインや二相鋼を導入することで、市場シェアを守っています。したがって、材料の多様化は競合を激化させており、規制当局の承認は障壁であると同時に促進要因としても機能しています。原子力用途における複合材ライナーの認証は依然として得られておらず、この高級セグメントでは鉄鋼が支配的な地位を維持していますが、他のセグメントにおける複合材の進出を止めることはできていません。
2025年時点で、0~10バールの低圧容器は、バルク貯蔵と水処理セグメントにおいて、圧力容器市場シェアの40.60%を占めていました。100バールを超える超高圧ユニットの圧力容器市場規模は、水素タンクや超臨界反応器が極めて高い耐圧性能を必要とするため、2031年までにCAGR7.25%で拡大する見込みです。中圧(10~50バール)と高圧(50~100バール)セグメントでは、製油所や化学プラントにおいて着実な更新需要が見込まれます。水素燃料電池車は350~700バールで水素を貯蔵するため、タイプ4タンクが標準設計となっています。
このセグメントを対象とするメーカーは、ISO 19881に準拠するため、オートフレッテージプレス、精密巻線、自社内の破裂試験装置に投資しています。貯蔵水素のキログラム当たりのコストが競争力の指標となり、これによりライナーの薄型化や高度な繊維材料の開発が促進されています。一方、低圧タンクのメーカーは、コモディティ市場での利益率を維持するため、モジュール式タンクファームや自動圧延ラインに注力しています。この二極化は、新規技術が圧力容器市場内の競争クラスターをどのように再定義しているかを浮き彫りにしています。
地域別分析
アジア太平洋は2025年に圧力容器市場の44.62%を占め、2031年までCAGR6.05%で拡大すると予測されています。中国における原子炉島部品の現地化や、インドの製油所建設拡大が、大規模な受注残を支えています。日本製鉄と三菱重工業は、原子炉用鍛造品を世界中に供給しており、高仕様セグメントにおける同地域の優位性を強めています。韓国は造船の専門知識を活用してLNGタンクを生産しており、ASEANは700バールのCOPV(圧力容器)を使用する水素充填ステーションに投資しています。これらのプロジェクトは、地域全体に長期的な製造エコシステムを定着させています。北米は成熟していますが、依然として機会に富んだ市場環境を示しています。米国は、原子力発電容量を2024年の100GWから2050年までに300GWへ引き上げることを目指しており、これは、湾岸地域やブリティッシュコロンビア州における原子炉用容器の相当な需要や、輸出ターミナル用の極低温貯蔵設備の需要を意味し、特殊容器の受注を支えています。製油所の設備更新サイクルやOSHA規制の厳格化により、国内では継続的な需要が生まれています。ただし、汎用タンクに関しては、製造業者はアジアからの輸入品との競合に直面しています。
欧州では脱炭素化を最優先課題としており、水素インフラや小型モジュール炉に資金が投入されています。PED(機器指令)の調和により越境販売は簡素化されますが、コンプライアンスのハードルは高まっています。鉄鋼価格の変動やエネルギーコストが利益率を圧迫しており、中規模の製造業者間では再編が進んでいます。スカンジナビアやドイツではPower-to-Xプラントの試験運用が行われており、地域ごとの需要リストに超高圧容器が加わっています。全体として、欧州の顧客は、トレーサビリティのあるサプライチェーンやカーボンフットプリントの開示に対して割増料金を支払っています。
南米、中東・アフリカのなどの新興地域では、成長の軌跡にばらつきが見られます。ブラジルではプレソルト層の開発に伴い下流インフラが拡大し、メキシコでは製油所の改修が進められ、アルゼンチンではシェール資源の収益化が視野に入っています。サウジアラビアやアラブ首長国連邦の湾岸地域にある石油化学クラスターでは、超大型の反応器や熱交換器が稼働を開始しています。アフリカ諸国は、輸入容器をセットで提供する海外のEPC請負業者に依存しつつ、モジュール式の肥料製造装置やガス化装置の導入を進めています。これらの地域は、基盤は小さいながらも、全体として世界の圧力容器市場に需要の増加をもたらしています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 新興国におけるエネルギーインフラの整備
- 世界のLNG貿易の拡大と、それに伴う極低温貯蔵需要の増加
- アジアにおける原子力発電所の新規建設の復活
- 労働安全衛生規制の強化(API 510、PED、ASME)
- 水素モビリティにおける複合材オーバーラップ式圧力容器(COPV)の採用
- モジュール式の小規模化学処理スキッド
- 市場抑制要因
- 鉄鋼価格の変動によるOEMの利益率の圧迫。
- 認証とコンプライアンスのサイクルが長期化している
- 第4世代原子炉設計の実用化の遅れ
- 熟練した溶接工と検査員の不足
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 材料別
- 炭素鋼
- ステンレス
- クラッド鋼と合金鋼
- 複合材料
- アルミニウムとその他
- 圧力レーティング別
- 0~10バール(低圧)
- 10~50バール(中圧)
- 50~100バール(高圧)
- 100バール以上(超高圧)
- 用途別
- 貯蔵容器
- プロセス/反応器
- 熱交換器
- ボイラー
- その他(特注容器、特殊容器、膨張容器)
- エンドユーザー産業別
- 石油・ガス上流部門
- 石油・ガスの中流・下流部門
- 化学・石油化学
- 発電
- 飲食品
- 医薬品とバイオテクノロジー
- 水・廃水処理
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向(M&A、提携、PPA)
- 市場シェア分析(主要企業の市場順位・シェア)
- 企業プロファイル
- Babcock & Wilcox Enterprises Inc
- Doosan Enerbility Co. Ltd
- Alfa Laval AB
- Andritz AG
- Larsen & Toubro Ltd
- Ergil(Aager GmbH)
- IHI Plant Services Corp.
- Frames Group BV
- GEA Group AG
- Mitsubishi Heavy Industries Ltd
- CB&I(McDermott)
- Paul Mueller Company
- Halvorsen Company
- Westinghouse Electric Co.
- Hitachi Zosen Corp.
- Keller Technology
- Samuel Pressure Vessel Group
- Toyo Kanso Co.
- Parr Instrument Company
- Pressure Vessel Engineering(PVE)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日