


債権回収ソフトウェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Debt Collection Software - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124273
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、債権回収ソフトウェア市場は2026年に55億7,000万米ドルの規模となり、2031年には75億4,000万米ドルに達すると予測されており、CAGRは6.24%で拡大すると見込まれています。
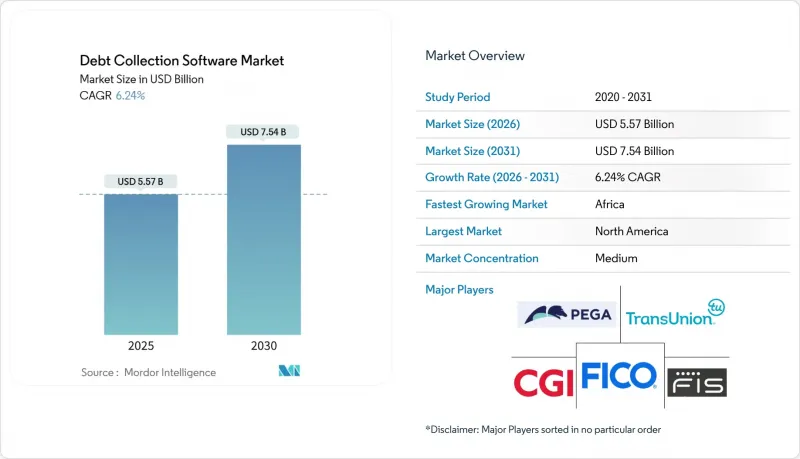
本レポートは、構成要素(ソフトウェアおよびサービス)、導入形態(クラウド型およびオンプレミス型)、組織規模(中小企業および大企業)、エンドユーザー業界(金融機関、債権回収会社など)、地域(北米、南米など)ごとに分類されています。市場予測は金額(米ドル)で示されています。
世界の債権回収ソフトウェア市場の動向と洞察
債権回収業者におけるAIを活用した予測分析の導入拡大
債権者は、静的なセグメンテーションに代わり、支払い傾向に基づいてポートフォリオをスコアリングする自己学習モデルを導入しており、これにより高収益アカウントの自動ルーティングが可能となり、回収額1ドルあたりの回収コストを削減しています。ある主要プラットフォームでは、2025年にプロセスの90%の自動化と79%の回収率を記録しており、手動ワークフローに比べて効率が大幅に向上していることが示されています。機械学習エンジンは、行動シグナル、支払い履歴、リアルタイムの支払不能情報を収集し、延滞率を予測するとともに、最適な連絡チャネルを推奨します。予測破産モデルを採用する公益事業者は、ルールベースのシステムよりも数週間早くリスクを特定することで、貸倒費用を削減しています。ダッシュボードでは、回収速度、現金回収額、担当者の生産性が可視化され、監督者は日々戦略を調整することが可能です。AIを組み込んでいないベンダーは、企業のパフォーマンス基準を満たすのに苦戦しており、競争格差は拡大しています。
「今すぐ購入・後払い(BNPL)」ポートフォリオの拡大が口座数の増加を牽引
2024年には、POS(販売時点情報管理)での分割払いプランによる取引額が1,000億米ドルを超えましたが、報告体制の断片化により、重複した借入や債務不履行の増加を招いていました。現在、加盟店やフィンテック系貸付業者は、「今すぐ購入・後払い(BNPL)」のデータフィードを回収プラットフォームと統合し、残高を集計し、過剰な借入を検知し、モバイルチャットボットを通じて早期返済プランの交渉を行っています。複数の短期債務を同時に抱える若い借り手については、従来の90日サイクルではなく、最初の分割払いの未払いが発生した時点で自動リマインダーが送信されるようになっています。ミレニアル世代における「Buy-Now-Pay-Later」の普及率が40%を超える市場では、専門的なワークフローにより返済スケジュールを給与支給周期に合わせることで、顧客離脱率を低減し、顧客生涯価値を維持しています。こうした機能により、債権回収ソフトウェア市場は、高い貸倒率の削減を目指す小売業者やECプラットフォームからの持続的な需要を獲得できるようになっています。
EUにおける第三者データエンリッチメントを制限するデータプライバシー規制
欧州連合(EU)司法裁判所による2024年の判決では、自動スコアリングロジックに関する透明性のある説明が義務付けられ、明示的な同意がない限り、外部の行動データの利用が制限されています。欧州の債権者にサービスを提供するプラットフォームは、同意管理機能、監査証跡、説明可能な人工知能(AI)モジュールを組み込む必要があり、これにより開発コストが増大しています。データ処理契約の厳格化や文書化の負担増により、販売サイクルが長期化し、機能の展開が遅れています。こうした規制上の摩擦が、債権回収ソフトウェア市場の地域的な拡大ペースを鈍らせています。
セグメント分析
2025年、債権回収ソフトウェア市場においてソフトウェアは63.12%のシェアを維持しました。これは、大規模なポートフォリオを管理する上で、設定可能なルールエンジンやオムニチャネル連携が依然として不可欠であったためです。しかし、債権者がモデルのチューニング、規制対応の更新、およびシステム統合を専門業者に外注する傾向が強まっていることから、サービス部門はCAGR8.18%でソフトウェア部門を上回る成長が見込まれています。ある大手プロバイダーは、370件の導入事例において1兆米ドルを超える債権を処理しており、現在はモデルの再トレーニングやコンプライアンス規則の調整を四半期ごとに実施するマネージドサービスを提供しています。
継続的なデータプライバシー規制の変更、連絡頻度の制限、および新たな返済チャネルの普及により、社内の専門知識を維持することの複雑さが増しています。導入パートナーは、債務者の所在調査、データ品質管理、エージェントへの共感的な指導、脆弱性スクリーニングを提供し、迅速な価値実現(Time-to-Value)を保証します。永久ライセンスからサブスクリプション+サービスバンドルへのこの進化は、ベンダーのインセンティブを回収成果と一致させ、小規模な債権者の資本支出を削減することで、債権回収ソフトウェアの市場浸透をさらに後押しします。
2025年には、クラウド導入の市場シェアが71.46%を占めました。これは、公益事業や通信事業者が、オンプレミスのメインフレームから、スマートメーターのテレメトリデータ、支払いの更新情報、顧客とのやり取りのログをバッチ処理の遅延なしに取り込む、弾力性のあるSaaS(Software-as-a-Service)モデルへと移行したことを反映しています。あるエンタープライズ・リソース・プランニング(ERP)ベンダーは、自社の売掛金管理クラウドを複数銀行とのコネクタと連携させ、ワンクリックでの決済を可能にすることで、売掛金回収期間(DSO)を短縮しています。
休日や異常気象後の季節的な需要の急増に対しても、クラウド利用者がオンデマンドでコンピューティングリソースを拡張できるため、遊休容量の確保はもはや必要ありません。データ居住要件に縛られている機関の間ではハイブリッド環境が依然として存在しますが、そうした機関でさえ、中核となる元帳をオンプレミスに保持しつつ、分析ワークロードをパブリッククラウドで実行しています。インフラの格差がクラウド導入の速度を左右しています。北米ではブロードバンドの普及率が90%を超えており、クラウドの利用がほぼ普遍的ですが、サハラ以南のアフリカでは、接続が不安定なため、SaaS(Software-as-a-Service)の利用率が50%を超えることが困難です。ベンダー各社は、ワークフローをローカルにキャッシュし、接続可能な時間帯に同期を行うエッジモジュールを提供することで対応しており、これにより、帯域幅に制約のある地域でも債権回収ソフトウェア市場が拡大しています。
地域別分析
北米は2025年に債権回収ソフトウェア市場の34.51%を占めました。これは、17兆9,000億米ドルに上る家計債務と、「公正債権回収慣行法(FDCPA)」の厳格な施行が原動力となっており、同法はエンドツーエンドのコンプライアンス管理を義務付けています。規制Fでは、連絡の試行回数を週7回までに制限し、5営業日以内の確認通知を義務付けており、これにより組み込み型のコンプライアンスエンジンの利用が促進されています。FIS Revenue Insightなどのプラットフォームの立ち上げでは、予測分析とオムニチャネルアプローチを融合させ、これらの要件を満たしています。カナダとメキシコも同様の法令を有しており、多管轄区対応モジュールへの需要を牽引しています。
欧州では、オープンバンキングの義務化により、支払不能状態のリアルタイム確認や支払いの開始が可能となっています。自動スコアリングに関する透明性に関する規制により、説明可能な人工知能への投資が促進されており、この分野では、構築コストが高いにもかかわらず、ベンダーが差別化を図っています。英国におけるエネルギー料金の滞納額は2018年から2023年の間に2倍以上に増加し、公益事業者は脆弱性を考慮したセグメンテーションを推進するよう迫られています。
アジア太平洋地域では、月間取引件数が100億件を超えたインドの「Unified Payments Interface(UPI)」を筆頭に、デジタル決済の急速な普及が見られます。しかし、中国、インド、日本、東南アジアにおける規制の断片化により、地域に特化したコンプライアンス対策が不可欠となっています。アフリカでは、ケニアやナイジェリアでモバイルマネー・エコシステムが拡大するにつれ、CAGR 7.32%が見込まれていますが、農村部におけるクラウド接続環境の格差が、SaaS(Software-as-a-Service)の普及を制限しています。ベンダー各社はエッジキャッシングによって遅延を解消しており、これによりマイクロファイナンス機関も債権回収ソフトウェア市場に参入できるようになっています。中東では、アラブ首長国連邦やサウジアラビアがライセンシング制度や消費者保護基準を正式に定めたことを受け、成長が加速しています。ラテンアメリカでは、平均30~45日の支払い遅延が発生しており、これにより自動リマインダーや支払い計画交渉ツールの導入が促進されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 債権回収業者におけるAIを活用した予測分析の導入拡大
- 「今すぐ購入、後払い(BNPL)」ポートフォリオの拡大が口座数の増加を牽引しています
- ギグエコノミーの労働者によるデジタル決済の延滞が増加しています
- コアバンキング近代化プログラムへの回収APIの統合
- オープンバンキングを活用したリアルタイムの支払不能状況確認により、債務者追跡コストを削減
- 同意に基づくアウトリーチを可能にする分散型IDウォレット
- 市場抑制要因
- EUにおける第三者によるデータエンリッチメントを制限するデータプライバシー規制
- 従来のメインフレーム用データ収集スイートによる高い移行コスト
- 消費者訴訟の増加が、接触頻度の制限強化を後押ししています
- サハラ以南のアフリカにおけるクラウド接続の制限がSaaSの導入を妨げている
- 業界バリューチェーン分析
- 規制展望
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- コンポーネント別
- ソフトウェア
- サービス
- 展開モード別
- クラウドベース
- オンプレミス
- 組織規模別
- 中小企業(SME)
- 大企業
- エンドユーザー産業別
- 金融機関(銀行および非銀行金融会社)
- 債権回収会社
- ヘルスケアプロバイダー
- 政府・公共部門
- 通信・公益事業
- 小売・Eコマース
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ケニア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Fidelity National Information Services Inc.(FIS)
- CGI Inc.
- Fair Isaac Corporation(FICO)
- TransUnion LLC
- Pegasystems Inc.
- Temenos AG
- Intellect Design Arena Ltd.
- Nucleus Software Exports Ltd.
- Chetu Inc.
- Exotel Techcom Pvt. Ltd.(Ameyo)
- EXUS Ltd.
- KuhleKT Pty Ltd.
- Experian plc
- TietoEVRY Oyj
- Loxon Solutions
- Atradius Collections B.V.
- Gaviti Analytics Ltd.
- AgreeYa Solutions Inc.(Cogent)
- Katabat(Axiom Global)
- Indebted Pty Ltd.
- DebtPayPro(Urban FT)
- Collect!(Comtech Systems)
- Esendex Ltd.(VoiceSage Collect)
- Beyond ARM(Intellect)
- Quantrax Corporation Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


