


日本の家庭用家具:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Japan Home Furniture - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 160 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124265
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、日本の住宅用家具市場の規模は2026年に177億1,000万米ドルと推定されており、予測期間(2026年~2031年)においてCAGR 3.42%で推移し、2031年には209億5,000万米ドルに達すると見込まれています。
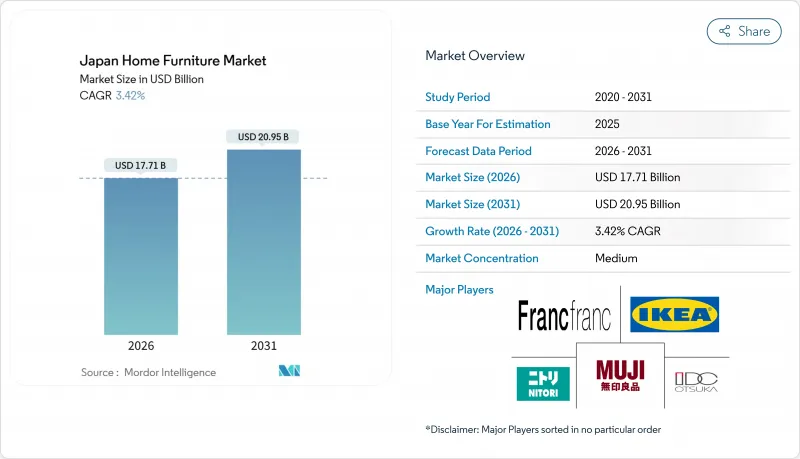
本レポートは、製品タイプ(リビング・ダイニング家具、ベッドルーム家具、キッチン家具、ホームオフィス家具、バスルーム家具など)、素材(木材、金属など)、価格帯(エコノミー、ミッドレンジ、プレミアム)、販売チャネル(ホームセンター、家具専門店など)、および地域ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
日本の住宅用家具市場の動向と洞察
高齢化に伴い、人間工学に基づいた家具や介護用家具への需要が高まっています
65歳以上の構成員が1人以上いる世帯は、すでに市場ベースの大きな割合を占めており、この人口動態の変化が、日本の家庭用家具市場全体における製品開発や買い替えのパターンを形作ることになります。メーカー各社は、補助機能を主流の製品ラインに組み込んでおり、手すり、滑り止め加工された生地、電動リクライニング機能などが、購入者を専門カタログに誘導することなく利用できるようになっています。関東および本州西部に集中する75歳以上の層の長期的な拡大により、介護者の負担を軽減し、移乗を容易にするモデルへの椅子やベッドの買い替えが進み、安定した更新サイクルが確立されています。椅子や机に姿勢センサーや環境モニタリング機能を組み込むパイロットプログラムは、まだ商用化前の段階にありますが、スマート家具のコンセプトの大部分は、技術成熟度レベル(TRL)4~6に集中しています。バリアフリー住宅基準や介護機器に関する指針といった政策環境は支援的であり、これは公衆衛生の目標と適応型家具の機能との整合性が今後も維持されることを示唆しています。こうした動向が広がるにつれ、日本の住宅用家具市場では、コンパクトな都市空間に適合し、移動性、安全なアクセス、高齢者に配慮した人間工学を考慮して設計された、より幅広い住宅用SKUが登場することになるでしょう。
都市部のマンションの小型化が、多機能家具の需要を後押し
主要区における新築住宅価格の高騰により、購入者はより小さな住戸へと向かっています。こうした住戸では、実用性と、家具の配置変更のしやすさが重視されています。専用の部屋がないコンパクトなマンションでは、限られたスペース内で仕事、食事、休息の用途を柔軟に切り替えられる、拡張可能なテーブル、折りたたみ式デスク、収納一体型ソファの需要が高まっています。小売業者は、実際の都市部の間取りに合わせたルームセットの展示や、多機能利用を念頭に置いた商品構成の見直しを通じてこれに対応しており、展示スペースが縮小しても高い成約率を維持しています。また、ハイブリッドワークの普及はホームオフィス用アクセサリーにも影響を与えており、多くの従業員がオフィスとコンパクトな自宅を行き来するため、人間工学的な基準を維持するために持ち運び可能な椅子や折りたたみ式のスタンドを好む傾向にあります。国内拠点におけるクローズドループ型製造は成熟しつつあり、大手総合メーカー各社は極めて高いリサイクル率を報告しており、これはeコマースの配送におけるポリマーの代替やコスト抑制を支えています。こうした要因が相まって、日本の住宅用家具市場では、開発業者と小売業者が空間効率と日常使用における実用的な快適性を共同で最適化していくにつれ、多目的型の製品への需要が引き続き高まっていくでしょう。
住宅着工件数の減少が新規家具購入を抑制
2024年、住宅着工件数は長期平均を下回り、初めての家具購入需要が減少したことで、市場の勢いは買い替えやグレードアップのサイクルへとシフトしました。中央銀行のコメントによれば、人口減少や価格動向による構造的な圧力により、住宅需要は都心部に集中し続ける一方で、郊外地域では人口流出が続いています。住宅の竣工件数の減少により、住宅全体を統一した家具の購入需要が低下し、新築時の家具購入に比べ、購入数量が減少しています。その結果、リニューアルに特化した品揃え、設置能力、アフターサービスを強みとする小売業者は、売上高を安定させやすい立場にある一方、新築サイクルへの依存度が高い事業者は、販売量のより急激な減少に直面しています。これに対応し、日本の住宅家具市場では、耐久性、修理のしやすさ、モジュール式のアップグレードがますます重視されるようになっており、住宅竣工数の減少の中でも需要を維持するためには、建設業者との提携や狭小空間向けのカスタマイズが不可欠な戦略となっています。
セグメント分析
2025年には、リビング・ダイニング用家具が市場シェアの36.12%を占め、セット購入の基軸であり続けていますが、ハイブリッドワークが定着するにつれ、2026年から2031年にかけてホームオフィス用家具はCAGR4.97%で成長すると見込まれています。リビングゾーンでは、設置面積を増やすことなく多世代での利用を可能にするモジュラー式ソファや伸縮式テーブルが主流となっており、動線と収納が同等に重要視される都市部の間取りにも合致しています。また、日本の家庭用家具市場では、壁面のスペースを空けつつケーブルや周辺機器を隠すことができるコンパクトなエンターテインメント用・ディスプレイ用ユニットへの着実な移行が見られます。ホームオフィス分野では、広い住居向けの常設型セットアップと、専用の作業室を設けることが困難な小規模なアパート向けのポータブルな追加家具という二つの傾向に分かれており、いずれも椅子や人間工学に基づいたアクセサリーの持続的な成長を支えています。全体として、製品構成の決定には、スペースの制約、人口動態上のニーズ、およびワークスタイルのパターンが影響しており、これらすべてが相まって、各部屋において多機能で移動や掃除が容易なデザインが重視されるようになっています。
寝室およびキッチンカテゴリーは、ライフイベント、改修、高齢者向けの安全対策による買い替えサイクルに連動して推移していますが、バスルームや屋外用家具は、住宅市場全体の中では依然としてニッチな位置づけにとどまっています。日本の住宅用家具市場では、ニュートラルな色調の控えめな美学が好まれており、これにより、コアフレームを交換することなくニーズの変化に応じて再構成できるプラットフォーム型デザインが支持されています。家具が折りたたみ式、積み重ね式、または伸縮式であれば、消費者はホームオフィス用とリビング用のアイテムを組み合わせて使うことに前向きであり、これにより、狭い住宅でも散らかりを増やさずに使用事例を広げることができます。現実的な間取り図の中で機能性を示し、かさばる商品の配送料を低く抑えられるため、部屋のイメージを具体的に提示できる能力と受け取りネットワークを強みとする小売業者がシェアを拡大しています。こうした状況を踏まえると、ハイブリッド勤務形態が定着し、雇用主が在宅勤務における人間工学的な環境整備を標準化していくにつれ、日本の家庭用家具市場では、ホームオフィス家具が市場全体を上回る成長を続けるでしょう。
木材は56.12%のシェアを占めており、国産樹種の利用を奨励する政策や、信頼と価格決定力を支える広範な認証制度に支えられ、フレーム、キャビネット、高級仕上げの主力素材であり続けています。プラスチックおよびポリマーは、軽量化による輸送コストの削減や、持続可能性の目標に沿った再生原料の使用拡大により、2031年までCAGR4.56%で最も急速に成長する見込みです。また、日本の家庭用家具市場では、強度対重量比が決定的な要素となる人間工学に基づいたフレームやミニマリスト風のアクセント部分において、金属が選択的に採用されつつあります。トレーサビリティを向上させ、総供給量に占める認証木材の割合を高める業界の取り組みにより、為替レートが変動した場合でもコストが安定し、原材料の安定した確保が図られています。材料科学の進化に伴い、日本の家庭用家具市場における木材、ポリマー、金属のバランスは、コスト、耐久性、重量、および環境性能の主張とのトレードオフを反映したものとなっています。
循環型経済は今や競合上の差別化要因となっており、特に、信頼性の高い調達と品質管理のもと、数百ものSKUにわたって再生プラスチックやバイオコンポジットを指定できる大量販売小売業者にとってはそうです。低炭素鋼の革新技術が、オフィス関連の住宅用製品にも導入されつつあり、これはポリマーや木材を超えた、材料選択におけるより広範な脱炭素化の兆しを示しています。並行して、認証を受けた国産木材は、海外からの供給ショックへの影響を軽減するのに役立ち、規制当局が上流の木材取引において施行する合法性要件にも合致しています。こうした変化は、大規模かつ一貫した原材料の供給を維持できる統合型企業に有利に働き、日本の家庭用家具業界が推進する、文書化された持続可能性属性への取り組みを後押ししています。最終消費者が環境情報をより重視するようになるにつれ、素材戦略は今後も製品設計や商品展開の中心的な要素であり続けるでしょう。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高齢化が進む中で、人間工学に基づいた家具や介護用家具への需要が高まっています
- 都市部のアパートの小型化により、多機能家具の需要が高まっています
- eコマースの普及により、家具へのアクセスが容易になっています
- 持続可能な方法で調達された木材製品に対する政府の奨励策
- 畳をモチーフにしたハイブリッドなミニマリストデザインが人気を集めています
- 企業のフレックスオフィスへの転換が、在宅勤務用家具・備品の大量購入を促しています
- 市場抑制要因
- 住宅着工件数の減少が、新しい家具の購入を抑制しています
- 原材料費および物流費の高騰が利益率を圧迫しています
- 海運排出ガス規制の強化による輸入の混乱
- 熟練大工の人手不足が、高級品の供給を制約しています
- 業界バリューチェーン分析
- 規制情勢
- ポーターのファイブフォース
- 市場の最新動向とイノベーションに関する洞察
- 市場における最近の動向(新製品の発売、戦略的取り組み、投資、提携、合弁事業、事業拡大、M&Aなど)に関する洞察
第5章 市場規模と成長予測
- 製品別
- リビング・ダイニング用家具
- 寝室用家具
- キッチン家具
- ホームオフィス用家具
- バスルーム用家具
- アウトドア用家具
- その他の家具
- 素材別
- 木
- 金属
- プラスチック・ポリマー
- その他
- 価格帯別
- エコノミー
- ミッドレンジ
- プレミアム
- 流通チャネル別
- ホームセンター
- 専門家具店
- オンライン
- その他の流通チャネル
- 地域別
- 関東地方
- 関西地域
- 中部地方
- 日本その他の地域
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Nitori Holdings Co., Ltd.
- Ryohin Keikaku Co., Ltd.(MUJI)
- IKEA Japan K.K.
- IDC Otsuka Furniture Co., Ltd.
- Francfranc Corporation
- Actus Co., Ltd.
- Karimoku Furniture Inc.
- Maruni Wood Industry Inc.
- Hida Sangyo Co., Ltd.
- Okamura Corporation
- Shimachu Co., Ltd.
- La-Z-Boy Japan Co., Ltd.
- BALS Corporation
- Lowya(VELTRA Corporation)
- Inaba International Co., Ltd.
- Seki Furniture Co., Ltd.
- LIXIL VIVA Corporation
- Niimaru Co., Ltd.
- Isetan Mitsukoshi Holdings Ltd.(Furniture Division)
- Takumi Kohgei Co., Ltd.
第7章 市場機会と将来の展望



