


コラボレーティブホワイトボードソフトウェア:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Collaborative Whiteboard Software - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124259
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、コラボレーティブホワイトボードソフトウェアの市場規模は2025年に31億7,000万米ドルと評価され、2026年の38億1,000万米ドルから2031年までに95億9,000万米ドルに達すると予測されており、予測期間(2026~2031年)のCAGRは20.28%となる見込みです。
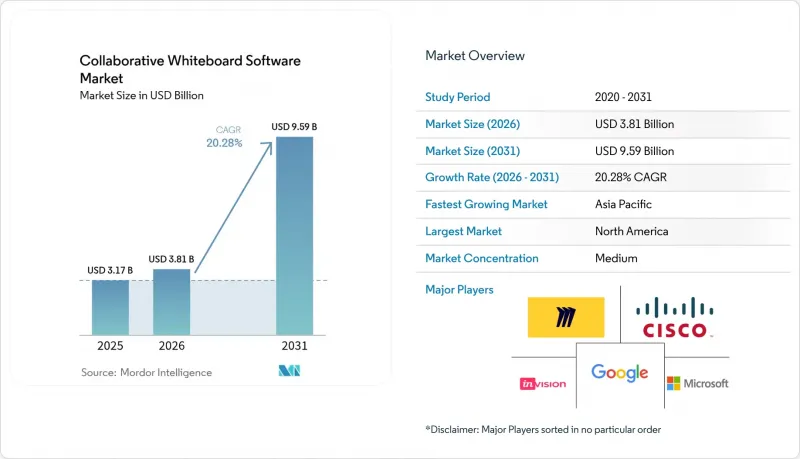
本レポートは、オペレーティングシステム(WindowsとWeb、iOS、Android)、展開モード(クラウドとオンプレミス)、組織規模(大企業と中小企業)、エンドユーザー産業(BFSI、ヘルスケア、教育、IT・通信、その他)、地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のコラボレーティブホワイトボードソフトウェア市場の動向と洞察
リモートワークとハイブリッドワークの定着
企業調査によると、2025年には教育従事者の80%が、技術によって自身の役割が簡素化されると考えていることが示されており、これは2023年の63%から増加しています。したがって、ハイブリッド型の働き方が定着するにつれ、調達方針は短期的な対処策から、同期型のアイデア創出と非同期型のフォローアップを融合させる戦略的なプラットフォームへと移行しています。タイムゾーンを超えて視覚的なコンテキストが維持されることで、プロジェクト上の摩擦が軽減され、より長期的な組織全体のライセンシング契約が促進されています。その結果、コラボレーティブホワイトボードソフトウェア市場は、中核となる生産性スタックを支え、政府請負業者や規制産業が求めるゼロトラストに準拠したセキュリティ体制をサポートしています。
クラウドネイティブSaaSエコシステムの拡大
Microsoftのクラウド収益は、2025年度第4四半期に前年同期比27%増の467億米ドルに達し、組み込み型コラボレーションサービスを支えるインフラの能力を浮き彫りにしました。ベンダー各社は、オープンAPIやマイクロサービスを活用して、ホワイトボードをプロジェクト、CRM、ERPのワークフローに直接組み込み、ブレインストーミングの成果を実行可能な成果物へと変換しています。導入のハードルが低くなったことで、中小企業における普及が促進される一方、継続的デリバリーパイプラインにより、プロバイダはクライアント側のアップグレードを必要とせずに、AIテンプレートや反復的な分析といった機能を展開できるようになりました。その結果、クラウドとの連携は、競合上の必要条件であると同時に、コラボレーティブホワイトボードソフトウェア市場の主要な成長加速要因となっています。
データプライバシーとコンプライアンスに関する懸念
GDPR、FedRAMP、HIPAAの規定により、保護対象データを扱う産業では販売サイクルが12~18ヶ月延長されています。地域内でのデータ保存、暗号化、侵入テストの証明に関する要件は、ベンダーの運用コストを押し上げています。BluescapeのFedRAMP「Moderate」認証など、完全な認証を取得したプロバイダは、防衛分野や公共部門の顧客に対して即座に差別化要因として優位性を発揮しますが、ベンダーがセキュリティ体制の整備を進める間、コラボレーティブホワイトボードソフトウェア市場全体は一時的に鈍化しています。
セグメント分析
Windows/Web運用環境に起因するコラボレーティブホワイトボードソフトウェアの市場規模は、2025年に19億7,000万米ドルに達し、市場シェアの62.05%を占めました。しかし、Androidプラットフォームは、デバイスに依存しないコラボレーションへの労働力の移行を反映し、2031年までCAGR21.55%を記録すると予想されています。Androidの伸びは、Google Workspaceとの深い連携や、現場チームや新興市場のユーザーに適したコストパフォーマンスの高いハードウェアによって後押しされています。また、タブレットが移動中のアイデア創出に便利であることが証明されている経営幹部層においても、iOSの採用が増加しています。
従来型デスクトップ環境におけるレガシーなエンタープライズソフトウェアとの統合により、Windows/Webの優位性は維持されていますが、タッチスクリーンの進化やAIによる図表作成機能の登場により、生産性の格差は縮小しつつあります。エンタープライズモビリティマネジメント(EMM)などのモバイルセキュリティフレームワークは、現在ではデスクトップと同等の制御機能を備えるようになり、スマートフォンやタブレットの利用をさらに後押ししています。その結果、画面サイズを問わず同等の機能を提供するプロバイダが、コラボレーティブホワイトボードソフトウェア市場において、他を圧倒する成長を遂げることになると考えられます。
2025年には、クラウド導入がコラボレーティブホワイトボードソフトウェア市場のシェアの71.05%を占め、22億5,000万米ドルの収益規模に達しました。CAGR29.45%の展望に後押しされ、SaaSモデルは、自動スケーリング、継続的な機能提供、総所有コスト(TCO)の低減という点で魅力的です。銀行や防衛分野ではオンプレミス導入が依然として続いていますが、これらの産業でさえ、パブリッククラウドのコラボレーション上の利点を維持しつつ、機密データをプライベートクラウドに分割するハイブリッドアーキテクチャへと移行しつつあります。
2025年にMicrosoftなどのハイパースケールプロバイダによる242億米ドルの設備投資は、クラウドアプリケーションを支えるインフラ競争の激しさを浮き彫りにしています。高可用性を備えた世界のポイント・オブ・プレゼンスや統合された可観測性ツールといった機能は、パフォーマンスとガバナンスを向上させます。その結果、クラウドネイティブへの志向は、コラボレーティブホワイトボードソフトウェア市場における競争力と回復力の基盤であり続けています。
地域別分析
2025年、北米はコラボレーティブホワイトボードソフトウェア市場で37.40%のシェアを占め、最も高い収益を生み出しました。これは、成熟したSaaSの支出パターンと、定着したハイブリッドワーク文化を反映しています。ゼロトラストの義務化により、特に航空宇宙・防衛関連の請負業者を中心に、FedRAMPまたはDoDインパクトレベル4の認証を取得したプラットフォームへの需要が高まっています。従来型企業市場における飽和状態により、ベンダーは契約更新による成長を維持するため、ニッチな業種用モジュールや高度AI機能の開発に注力しています。
アジア太平洋は、モバイルファーストのワークスタイル、急増する教育技術(EdTech)への投資、インド、インドネシア、ベトナムにおける政府主導のデジタルプログラムに後押しされ、2031年までCAGR21.05%で推移する見込みです。スマートフォンの普及と5Gの展開によりアクセス障壁は低減されていますが、プロバイダは通信の不安定さや多言語UIのサポートに対応するための最適化が求められます。したがって、コラボレーティブホワイトボードソフトウェア市場では、モバイル用に最適化されたアーキテクチャや地域に応じた価格設定が評価されています。
欧州では、GDPR(一般データ保護規則)によるデータ主権の義務が着実な普及を抑制しており、ベンダーが透明性のあるデータ処理を保証できない限り、導入サイクルが長期化し、AI機能が制限されます。フランスやドイツにおける国家レベルのクラウドイニシアチブは、現地でのホスティング提携の機会を生み出しています。一方、中東・アフリカと南米では、インフラのアップグレードやハイブリッドワークの普及拡大次第で、長期的な成長余地が見込まれます。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- リモートワークとハイブリッドワークの定着
- クラウドネイティブSaaSエコシステムの拡大
- UCaaSやプロジェクト管理スイートとの連携の深化
- AIを活用したファシリテーションとホワイトボードの自動要約
- 機密情報・防衛分野におけるゼロトラストホワイトボードの需要
- テンプレート市場とプラグインエコノミーにおけるベンダーの収益化
- 市場抑制要因
- データプライバシーとコンプライアンスに関する懸念(GDPR、FedRAMP、HIPAA)
- アフリカと南アジアの一部地域におけるデジタルインフラの未整備
- UCプラットフォームにバンドルされた「十分使える」無料ホワイトボード
- Canvasの乱立によるガバナンス・ナレッジマネジメント上の課題
- 産業バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- オペレーティングシステム別
- WindowsとWeb
- iOS
- Android
- 展開モード別
- クラウド
- オンプレミス
- 組織規模別
- 大企業
- 中小企業
- エンドユーザー産業別
- BFSI
- ヘルスケア
- 教育
- IT・通信
- その他のエンドユーザー産業
- 地域別
- 北米
- 南米
- 欧州
- アジア太平洋
- 中東・アフリカ
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Miro, Inc.
- Microsoft Corporation
- Zoom Video Communications, Inc.
- Lucid Software Inc.
- Mural, Inc.
- Cisco Systems, Inc.
- Google LLC
- InVisionApp Inc.
- Bluescape Software, Inc.
- Stormboard Inc.
- Limnu Corporation
- Conceptboard GmbH
- Collaboard AG
- FigJam-Figma, Inc.
- Beecanvas Inc.
- Explain Everything Inc.
- Klaxoon SAS
- Padlet Pte Ltd.
- ClickUp Global Inc.(Whiteboards)
- TeamViewer SE(Frontline Spatial)
- Autodesk, Inc.(Flox)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


