


中国の家庭用家具:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
China Home Furniture - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124257
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、中国の家庭用家具市場の規模は2026年に815億1,000万米ドルと推計されており、予測期間(2026年~2031年)のCAGR2.86%で推移し、2031年には938億6,000万米ドルに達すると見込まれています。
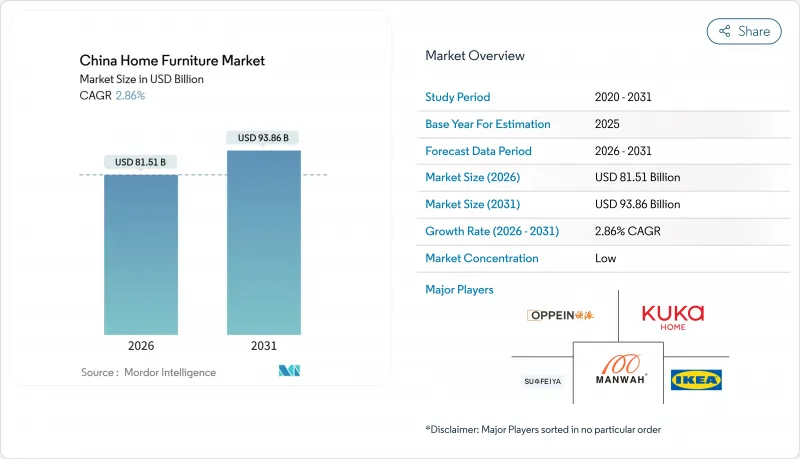
本レポートは、製品タイプ(リビング・ダイニング、ベッドルーム、キッチン、ホームオフィス、バスルーム、屋外用、その他)、素材(木材、金属、プラスチック・ポリマー、その他)、価格帯(エコノミー、ミッドレンジ、プレミアム)、販売チャネル(ホームセンター、専門店、オンライン、その他)、および地域(中国東部、北部、南部、中部、西部、北東部)ごとに分類されています。市場予測は金額(米ドル)で示されています。
中国の家庭用家具市場の動向と洞察
都市部の中産階級を対象とした下取り補助金が買い替えサイクルを促進
全国的な消費財下取りプログラムにより、増えつつあるリフォーム意向が、実際の家具需要へと転換されています。このプログラムは2025年1月に正式に導入され、一般購入には15%、省エネ・節水製品には20%、在宅高齢化対応製品には最大30%の還付金が提供されます。各省ごとの上限が設けられており、企業による共同割引制度と組み合わせることで、対象となるキッチンのリニューアルにおいて、総額で40%近い節約が可能となります。指定規模以上の企業による家具の小売売上高は、2025年1月から4月にかけて前年同期比20.2%増加し、4月単月では26.9%増となりました。これは小売業界全体の伸びを上回り、買い替えサイクルの加速を裏付けています。当局の報告によると、この政策は関連消費において数兆元規模の経済効果を生み出しており、2026年まで延長される見込みです。これにより、補助金の対象となる製品ラインへの需要が維持され、中価格帯および高級価格帯における購入サイクルが短縮されるでしょう。消費者が利便性と補助対象の透明性を重視する中、製品の事前認証を行い、補助金の受給手続きを簡素化し、物流を円滑に調整しているブランドが、顧客の大部分を獲得しています。この政策の波は、中国の住宅用家具市場全体に好影響を与えており、省エネや高齢者対応の基準を満たす製品がより一般的であるプレミアム層をさらに強化しています。
中古住宅のリノベーション急増が、既存住宅の収益化を促進
新築物件の家具調度よりも、古い住宅の改修に重点を置く世帯が増えるにつれ、リフォーム需要が高まっています。2019年から2024年の間に、数十万の住宅団地で改修工事が行われ、数千万世帯が恩恵を受けたことで、スペースを最適化したキッチン、クローゼット、バスルームユニットに対する着実な買い替え需要が生まれています。報告書によると、中古住宅のリフォーム依頼は前年比で2桁の伸びを示しており、第2・第3級都市の購入者が特定の箇所を重点的に改善しようとする動きに伴い、キッチンやバスルームの一部改修の伸びが特に顕著です。所有者や自治体による資金提供を受けたプロジェクトでは、間取りの変更や設備の近代化に伴い、全面的な改装が行われています。政策立案者は、新築住宅と中古住宅に対する統合的なアプローチを示しており、その一環として、手頃な価格の住宅供給を目的とした既存住宅の取得も含まれており、これにより標準化された家具セットの一括調達に向けた需要が拡大しています。モジュール式製品をカスタマイズし、迅速かつ生活への影響を最小限に抑えた設置を提供できる企業は、中国の住宅家具市場において、この既存顧客基盤を新規顧客へと転換する上で有利な立場にあります。
木材および金属の原材料コストの変動が利益率と計画を圧迫
輸入木材への依存は、特に無垢材や突き板を多用した製品ラインにおいて、為替や運賃の変動を単位採算に及ぼします。国内の木材生産量は消費量に対して依然として不足しており、北米、欧州、東南アジアからの供給への依存度が高まることで、規制や物流の混乱に対する感応度が高まっています。GB 18584-2024に基づく有害物質規制の強化により、認証を受けた植林地や低排出材料への移行が加速しており、これによりコンプライアンスは向上するもの、移行期間中はコスト圧力が高まっています。金属部品についても、エネルギーコストや製錬に対する環境規制によって需給変動が生じ、需要のピーク時には供給が逼迫する可能性があります。大規模な総合メーカーは、長期契約や自社での部品生産を通じてこうしたリスクの一部を軽減していますが、中小企業は柔軟な調達やポートフォリオの合理化によって対応しています。こうした投入資材の動向により、運転資金の逼迫や製品の陳腐化を回避するため、中国の住宅用家具市場においては、正確な需要予測とモジュール式設計の必要性が高まっています。
セグメント分析
2025年、中国の家庭用家具市場規模のうち、リビングルームおよびダイニングルーム用家具が34.52%を占めました。これは、世帯の予算において、共有スペースを特徴づける椅子、テーブル、エンターテインメントユニットが引き続き優先されたためです。このカテゴリーはキッチンや収納家具と効果的に組み合わせることができ、これにより多品目小売業者はプロジェクト全体を通じて価値を獲得し、下取り制度を活用して買い替え需要を前倒しすることができます。在宅オフィス市場は、第2級都市圏でハイブリッドワークの慣行が定着し、人間工学に基づいた椅子、高さ調節可能なデスク、および副次的な部屋に収まるコンパクトな収納家具への需要を牽引していることから、2031年までCAGR3.51%を記録しました。次に大きなカテゴリーである寝室用家具は、高価格帯でありながら、都市部の購入者のウェルネスへの関心と結びついた「スマートスリープ」やマットレスのアップグレードの恩恵を受けています。キッチンリフォームでは、補助金対象のリニューアル工事が収益源となっており、迅速な設置と認定素材の採用により、生活への支障を最小限に抑えつつ、規制基準を満たしています。バスルーム家具は、居住中のマンションに適した部分リフォームモデルのもと、家庭が設備や収納を刷新する動きに伴い成長しています。屋外用家具は、限られた空間に適応する都市生活において、バルコニーや屋上での使用事例が増加し、販売量を押し上げています。こうしたカテゴリー構成が、カテゴリーの多様性を維持し、複数の需要チャネルを通じて中国の住宅家具市場を支えています。
ホームオフィスの成長は、購入者が人間工学に基づいた選択肢を比較したり、狭い部屋でのレイアウトを視覚化したりするのに役立つデジタルコンテンツによって後押しされています。寝室における、調節可能なベッドフレームや環境制御機能などのコネクテッド機能の採用は、睡眠関連製品における着実なプレミアム化を示しています。キッチンやダイニングのアップグレードは、対象となる部品の自己負担額を軽減する複数の補助金が組み合わさっており、これにより意思決定サイクルが短縮され、セット販売ソリューションの購入単価が上昇しています。バスルームの収納や洗面化粧台は、古い建物にも迅速に設置できるコンパクトで耐湿性に優れたデザインをブランドが提供することで、シェアを拡大しています。アウトドア製品ラインは、eコマースでの配送や簡単な組み立てを可能にする軽量で耐候性に優れた素材により、勢いを増しています。消費者が居住中の住宅において生活への影響を最小限に抑えた体験を期待する中、設置サービスやサービスレベルの保証が、各カテゴリーにおける製品の差別化要因となっています。カテゴリーのリーダー企業は、全面的な入れ替えを伴わずにアップグレードを簡素化するためのモジュール化に投資しており、これはリフォーム需要の高まりと合致しています。こうした動向により、中国の住宅用家具市場は、幅広い品揃えを維持しつつ、買い替え主導のサイクルに向けて再位置づけが進んでいます。
2025年、中国の家庭用家具市場において木材は49.81%のシェアを維持しました。これは、消費者が依然として無垢材の美観と耐久性を重視していることに加え、集成材の性能と規格適合性が向上したためです。GB 18584-2024の施行により、認証済み木材や低排出パネルへの採用が加速しました。同規格は、ホルムアルデヒドやその他の有害物質に対するより厳しい制限を定めており、水性塗料への移行を促進しました。プラスチックおよびポリマーは、重量面の利点により輸送コストが削減され、かさばる商品のオンライン販売が促進されたことから、2031年までの年間平均成長率(CAGR)は2.98%を記録しました。金属製のフレームや部品は、使用頻度の高い部屋において、その耐久性が木材やポリマー製の表面と相まって、依然として椅子や収納家具で広く採用されています。竹は、加工技術の進歩や荷重を支える用途での受容拡大に支えられ、輸出向け製品ラインにおいて再生可能な代替素材として普及が加速しました。こうした素材の組み合わせは、規制順守、物流効率、消費者の嗜好のバランスを反映しており、これが中国の家庭用家具市場における供給の安定化に寄与しています。
認証取得による調達イニシアチブは、輸出へのアクセス拡大とグリーン調達を後押ししています。責任ある木材調達プログラムに参加している企業は、ホテルや機関系バイヤーからの信頼を得るとともに、先進国市場における通関手続きの摩擦を軽減しています。プラスチックやポリマー製の製品は、軽量なSKUが破損を防ぎ、ラストマイルのコストを削減するため、オンラインチャネルでシェアを拡大しています。金属製品ラインは、エネルギー情勢や製錬に関する環境規制の動向に左右されており、需要のピーク時には価格や供給状況に影響を及ぼします。竹製品は、成長サイクルが短く、炭素吸収能力が高いという利点を活かし、プレミアム製品ラインにおけるサステナビリティの訴求を強化しています。素材全般にわたる上流工程での適切な選択とコンプライアンスの徹底により、中国の家庭用家具業界におけるブランドの回復力と利益率の質が向上しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場促進要因
- 都市部の中産階級を対象とした「家具の買い替え」補助金
- 中古住宅のリフォーム需要の急増
- 大型商品の迅速なeコマース物流
- スマートホーム対応家具の成長
- エコ認証を受けた木材および竹の利用
- 高齢者向けの住宅改修補助金制度
- 市場抑制要因
- 木材および金属の原材料コストの変動
- 地方都市における不動産市場の減速
- 中小企業向けのVOC・ホルムアルデヒド規制の強化
- 超低コストの越境プラットフォームによる競合
- バリュー・サプライチェーン分析
- 規制情勢
- ポーターのファイブフォース分析
- 市場の最新動向とイノベーションに関する洞察
- 市場における最近の動向(新製品の発売、戦略的取り組み、投資、提携、合弁事業、事業拡大、M&Aなど)に関する洞察
第5章 市場規模と成長予測
- 製品別
- リビング・ダイニング用家具
- 寝室用家具
- キッチン家具
- ホームオフィス用家具
- バスルーム用家具
- アウトドア用家具
- その他の家具
- 素材別
- 木
- 金属
- プラスチック・ポリマー
- その他
- 価格帯別
- エコノミー
- ミッドレンジ
- プレミアム
- 流通チャネル別
- ホームセンター
- 専門家具店
- オンライン
- その他の流通チャネル
- 地域別
- 中国東部
- 中国北部
- 中国南部
- 中国中部
- 中国西部
- 中国東北部
第6章 競合情勢
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Oppein Home Group
- Kuka Home
- Suofeiya Home Collection
- Man Wah Holdings
- Qumei Home Furnishings
- Landbond Furniture Group
- IKEA(China)
- Linsy Home
- Red Apple Furniture
- Yotrio Group
- Markor Home
- De Rucci Healthy Sleep
- Mlily
- Huari Furniture
- Kinwai Group
- Chengdu Sunhoo
- Guangdong Huahe Group
- Vifa Decorative
- Guangdong Meilong Households
- Yihua Life
第7章 市場機会と将来の展望



