


金属印刷包装:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Metal Print Packaging - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 121 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124239
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、金属印刷包装市場の規模は2025年に1,188億2,000万米ドルと評価され、2026年の1,247億米ドルから2031年までに1,603億3,000万米ドルに達すると予測されており、予測期間(2026~2031年)におけるCAGRは5.15%となる見込みです。
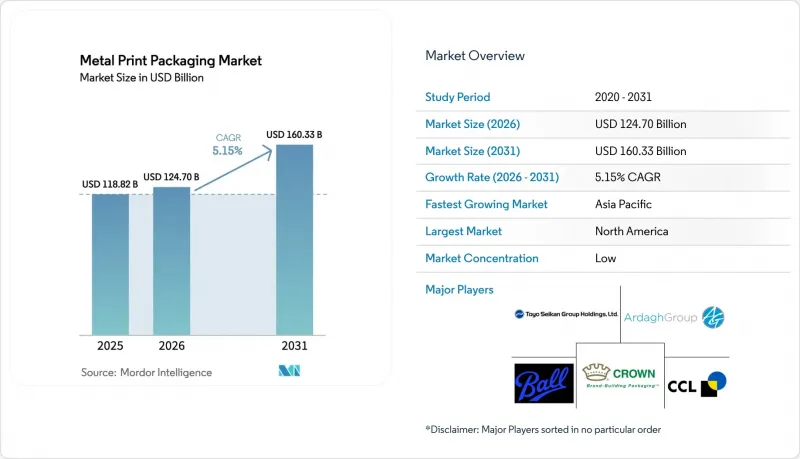
本レポートは、印刷技術(オフセットリソグラフィー、フレキソグラフィー、その他)、基材(アルミニウム、その他)、製品タイプ(飲料缶、エアロゾル容器、ボトルとグラウラー、その他)、最終用途(飲食品、パーソナルケア・化粧品、医薬品・医療、その他)、地域別に分類されています。市場予測は、米ドル(USD)ベース金額で提示されています。
世界の金属印刷包装市場の動向と洞察
デジタル印刷技術の急速な進化
デジタル印刷機は、長年にわたり小ロットの注文においてオフセット印刷を採算の合わないものにしてきた8,000~1万2,000米ドルの製版コストを排除し、コンバータが2,500個単位のロットでも利益を上げられるようにしています。ケーニヒアンドバウアー社の600dpi「MetJET ONE」は、インライン分光測色機能により生産ラインでの色精度を実現し、俊敏性と高品質なグラフィックを両立させています。クラフトビール醸造業者は、年間4タイプだった季節限定SKUを12タイプに増やし、デザインから店頭に並ぶまでのサイクルを48時間に短縮することで、製品ラインナップの鮮度を高めています。欧州のサービス「NOMOQ」は、204缶のロットを1缶あたり0.267米ドルで提供しており、シュリンクスリーブよりも低価格であるため、実験予算の拡大につながっています。クラウン・ホールディングスは、6か所の拠点でVeloxインクジェットラインを活用しており、金属印刷包装市場において、パーソナルケアとRTDコーヒーチャネルへのデジタル経済のさらなる浸透を促進しています。
缶入り飲料(ビール、エナジードリンク)の消費量の伸び
2024年、米国のエナジードリンクは販売数量で8.2%増加しました。これは、標準規格よりも小売マージンが0.15米ドル高いスリムな16オンス缶が貢献したものです。インドの一人当たりのアルミ缶使用量は2025年に6個に達し、第2級都市でもコールドチェーンへのアクセスが拡大するにつれ、2031年までに2倍になると予測されています。中国では2024年に420億個の飲料缶が生産され、白酒カクテルのRTDや輸入ビールのプレミアム化が生産量の9%増を牽引しました。ブラジルのアムベブ社は2027年までにアルミ缶の調達を100%国内産に切り替える予定であり、これにより20億個の国内需要が創出され、南米における生産能力への投資が促進される見込みです。こうした動向により、金属印刷包装市場は飽和状態にある北米の生産量を越えて多様化し、中期的な拡大が後押しされます。
金属とインクの投入価格の変動
2025年のアルミニウム3ヶ月先物価格は1トンあたり2,340~2,760米ドルの範囲で推移し、固定価格の供給契約に縛られた加工業者に負担を強いました。二酸化チタンは、中国の工場停止を受けて1トンあたり3,850米ドルに達し、調合業者は塗膜が厚く、不透明度の低いグレードの使用を余儀なくされました。コンゴによるコバルト輸出課税(10%)により、欧州ではUVインク用ドライヤーのコストが1缶あたり0.008米ドル上昇しました。ヘッジを行っていない地域のコンバータでは、利益率が150ベーシスポイント以上縮小し、設備投資が抑制されました。一貫生産メーカーは委託加工契約を通じてリスクを軽減していますが、南米や東南アジアの中小企業は依然として脆弱な状況にあり、金属印刷包装市場への投資を抑制しています。
セグメント分析
2025年、オフセットリソグラフィーは市場シェアの43.14%を占め、生産数が50万個を超えると1缶あたりのコストを0.05米ドル未満に抑えられる成熟した印刷機を活用しています。CAGR6.12%で進展するデジタルシステムは、短納期への対応力に強みを持ち、金属印刷包装市場がクラフトビール醸造業者、ブティックスキンケアブランド、季節限定のエナジードリンクメーカーにサービスを提供することを後押ししています。グラビア印刷とフレキソ印刷は、高級スピリッツやエアロゾル製品セグメントで引き続き採用されていますが、VOC規制やシリンダー彫刻費用により、その競争力は低下しています。パッド印刷とホットスタンピングは、超高級ニッチ市場を占めており、市場収益の3%未満に留まりますが、エンボス加工されたメタリック効果を通じて高い利益率を確保しています。新しいオフセットラインにおけるAIを活用した見当合わせ制御により、廃棄物を低減し、デジタル印刷機の台数が増加する中でも、既存設備の有用性を維持しています。
Veloxを搭載したCrownの施設は、2024年に発売された1万8,000の新規米国クラフトビールSKUの需要を満たしており、デジタル印刷が成長の原動力としての役割を果たしていることを示しています。Koenig and BauerのMetalStar 3は、インライン欠陥検出機能を備えており、オフセット印刷の廃棄率を0.5%未満に抑え、デジタル印刷の持続可能性における優位性を縮小させています。デジタルの下地印刷とオフセットの上層印刷を組み合わせたハイブリッドワークフローは、柔軟性と高級感のある光沢のバランスを取り、技術の融合を加速させています。機器サプライヤーは、ハードウェアにソフトウェアのサブスクリプションをバンドルし、収益モデルをサービスベース稼働時間保証へと移行させています。全体として、印刷技術の組み合わせの変化は、高速なレガシー資産を放棄することなく、金属印刷包装市場がマス・カスタマイゼーションへと進化することを後押ししています。
アルミニウムは2025年に45.32%の市場シェアを確保し、リサイクル可能性、輸送時の軽量化、CBAMに関連する低炭素包装への需要に牽引され、CAGR6.38%で拡大しています。ブリキは、スープ、トマト製品、ペットフードのセグメントで依然として確固たる地位を保っており、内部耐圧性が15%の重量増を上回っていますが、そのカーボンフットプリントはアルミニウムよりも40%高いため、欧州の食品ブランドは代替材料の模索を迫られています。無錫鋼は1トンあたり80~100米ドルのコスト削減効果がありますが、成形性が低下するため、首部が細くなった飲料缶への採用は限られています。ハイブリッドバイメタル構造のシェアは2%未満にとどまっています。これは、異なる金属間の継ぎ目の強度が確保されず、高速充填が困難になるためです。ライフサイクル評価では、リサイクルアルミニウムを使用することで温室効果ガス排出量が95%削減されることが一貫して示されており、金属印刷包装市場の成長において、その地位が確固たるものとなっています。
宝鋼包装が2025年に、ブリキ生産ラインをアルミ製飲料缶用材料へと転換することを決定したことは、基材の軽量化に向かう動向を如実に示しています。ノベリス、ボール、トリビウムの3社は、2024~2026年にかけて、合計150万トンを超える新たなアルミニウム圧延と缶用シート生産能力を共同で稼働させ、即飲飲料市場の拡大に向けた供給基盤を確立しました。軽量化は継続しており、合金組成の最適化により座屈強度を維持しつつ、缶の平均肉厚は2020年の0.097mmから2025年には0.088mmへと薄くなっています。こうした進歩により、コンバータ各社は、一次金属の需要を比例して増加させることなく、金属印刷包装市場の規模目標を達成することが可能となります。世界のブランドによる循環型経済への取り組みにより、商品価格の上昇という逆風にもかかわらず、アルミニウムへの投資計画は堅調に推移しています。
地域別分析
北米では2025年に1,000億個の飲料缶が生産され、市場シェアの39.31%を維持しました。これは、米国の10州とカナダの全州で、デポジットリターン制度が成熟しているおかげです。クラフトビール醸造所は、デジタル装飾業者が活用する高利益率の少量生産に貢献しており、米国の12の生産ラインでAIを活用した検査システムが導入されたことで、年間420万米ドルのスクラップコストが削減されました。リサイクルインフラにより、アルミ缶の回収率は75%に達しており、国内の再溶解炉への供給源となり、輸入一次金属への依存度を低減しています。しかしながら、人手不足により運営コストが上昇しているため、加工業者はパレタイゼーションや物流の自動化を進めています。ニューヨーク州とジョージア州におけるCANPACKとBallによる段階的な生産能力の拡大は、地域の需給バランスを維持し、金属印刷包装市場における北米の貢献度を強化しています。
アジア太平洋は、インドにおける1人当たり消費量が12缶に増加すると予測されていることや、中国の2024年の生産規模が420億個に達することなどを背景に、2031年までCAGR7.08%を記録する見込みです。広東省と江蘇省における政府の奨励策は、RTDカクテル、エナジードリンク、輸入クラフトビールを対象とした、国が支援する缶製造ラインの拡大を支えています。東洋製罐の広東省における年産5億個の合弁事業は、日本の輸出減少を相殺するとともに、国内の醸造所にオフセット印刷を施した高級缶を供給しています。ベトナムやインドネシアなどの東南アジア諸国では、缶入りコーヒーの販売が2桁の伸びを記録している一方、オーストラリアのクラフトビールブームは、オンパックのロックリー生産ラインが現在対応している小ロット生産への需要を後押ししています。中産階級の購買力の向上とコールドチェーンの急速な普及により、アジア太平洋は金属印刷包装市場の長期的な成長において引き続き極めて重要な位置を占め続けると考えられます。
欧州は成熟しつつも変革の途上にある市場であり、CBAMによる段階的な関税が、缶用鋼板の調達における国内回帰を促進しています。2024年、ドイツ、フランス、英国では350億個の飲料缶が消費されましたが、新たな投資は風力や太陽光を動力源とする、炭素排出量を最適化した炉に注がれています。アーダグ社とクラウン社はともに、2030年までにスコープ1と2の排出量を50%削減することを約束しており、これは企業バイヤーの排出量削減目標と整合しています。東欧では、加工業者がEUの炭素取引圏内に留まりつつ低コストの労働力を求めていることから、ポーランドやルーマニアで生産能力の拡大が見られます。中東・アフリカは、現時点では地域別で最も貢献度が低いものの、サウジアラビアの「ビジョン2030」によるインセンティブや、南アフリカにおける初年度62%の缶回収率を背景に成長を加速させており、アルミニウムを中心とした新工場の発表が相次ぐことで、金属印刷包装市場の地理的範囲が拡大する土台が築かれています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- デジタル印刷技術の急速な進化
- 缶入り飲料(ビール、エナジードリンク)の消費量の伸び
- 持続可能性に後押しされた、無限にリサイクル可能な金属への需要
- 缶への直接印刷が可能な高解像度インクジェット技術によるSKUの急増
- AIを活用したインラインビジョンシステムによる欠陥廃棄の削減
- EUのCBAMによる低炭素の国内缶生産の後押し
- 市場抑制要因
- 金属とインクの投入価格の変動
- 代替包装基材との競合
- PFASの禁止措置の拡大によるフッ素樹脂缶用コーティングへの打撃。
- 高純度再生アルミニウム原料の不足
- 産業バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因の影響
第5章 市場規模と成長予測
- 印刷技術別
- オフセットリソグラフィー
- グラビア
- フレキソ印刷
- デジタル
- その他の印刷技術
- 基材別
- アルミニウム
- 鋼(ブリキ)
- 無錫鋼板
- その他の基材
- 製品タイプ別
- 飲料缶
- エアロゾル容器
- ボトルとグラウラー
- チューブとカートリッジ
- その他
- 最終用途別
- 飲食品
- パーソナルケア・化粧品
- 医薬品・医療
- 産業用と家庭用化学品
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- その他のアフリカ
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Ball Corporation
- Crown Holdings Inc.
- Ardagh Metal Packaging S.A.
- CANPACK S.A.
- Silgan Holdings Inc.
- Toyo Seikan Group Holdings Ltd.
- CCL Industries Inc.
- Envases Universales de Mexico S.A. de C.V.
- Trivium Packaging B.V.
- Showa Aluminum Can Corporation
- Orora Packaging Australia Pty Ltd
- CPMC Holdings Limited
- Massilly Holding SAS
- Nampak Limited
- Can-Pack India Private Limited
- Independent Can Company
- Envases CMF S.A.
- Jiangsu Baosteel Metal Products Co., Ltd.
- Guangzhou Pacific Tinplate Co., Ltd.
- Shanghai Baosteel Packaging Co., Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 121 Pages
- 納期
- 2~3営業日

