


スマートおむつ:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Smart Diaper - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 153 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124191
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、スマートおむつの市場規模は2026年に16億8,000万米ドルと推定されており、予測期間(2026~2031年)においてCAGR8.62%で推移し、2031年には25億4,000万米ドルに達すると見込まれています。
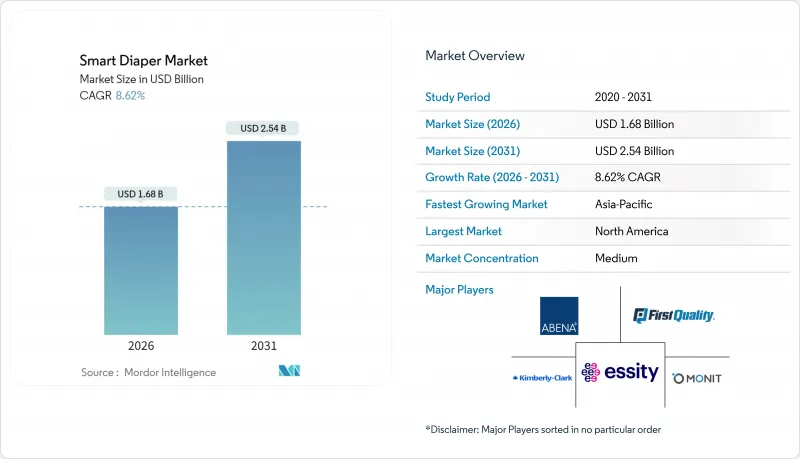
本レポートは、エンドユーザー(乳児、成人、獣医療/ペット)、製品タイプ(使い捨て、再利用型・センサパッチ)、センサ接続技術(RFID、Bluetooth Low Energy、NB-IoT/LTE-M、その他)、流通チャネル(機関用、小売、eコマース)、地域(北米、欧州、アジア太平洋、南米、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のスマートおむつ市場の動向と洞察
先進国における高齢人口の多さ
人口の高齢化に伴い、おむつの需要は乳幼児から高齢者へとシフトしています。日本では2024年に65歳以上の人口比率が30%を超え、国内では現在、成人用おむつの販売数が乳児用おむつの販売数を上回っています。米国では2040年までに高齢者が8,000万人を超えると予想されており、すでに離職率が60%を超えている介護施設内の人手不足がさらに深刻化すると見込まれています。スマートおむつは手作業による確認作業を削減し、1シフトあたり入居者1人につきスタッフの作業時間を15~20分短縮します。日本の「介護ロボット支援オフィス」のような国の補助金プログラムでは、機器購入費の最大50%が補助されるため、スマートおむつ市場の成長がさらに加速しています。
介護保険会社によるデジタルヘルスへの取り組み
CMSは2024年、遠隔患者モニタリングのコードを拡大し、連続的な湿気検知を含めるようにしました。これにより、介護施設運営者には月額50~100米ドルの償還収入がもたらされることになります。その後、ドイツや米国の保険会社は、褥瘡予防をパッケージ化した価値ベース契約を試験的に導入し、施設がコネクテッドブリーフを導入するよう奨励しています。初期の試験では、予測による交換プロトコルを導入した後、ステージ1~2の褥瘡が40%減少したことが示されています。こうした金銭的インセンティブは資本予算の在り方を変えつつあり、施設管理者は、従来型製品と比較してスマートおむつの市場価格が高いことについても、その正当性を説明できるようになっています。
従来型のおむつと比較した高い単価
センサ付きブリーフは1枚あたり1~3米ドルで、基本的な使い捨て製品に比べて3~5倍の価格であり、再利用型パッチは50~150米ドルです。施設側では人件費の削減によってこれらの費用を償却できますが、新興経済国の自己負担者にとっては、この割高な価格が障壁となっています。ハードウェア費用を毎月の配送に分散させるサブスクリプションバンドルがスマートおむつ市場に登場していますが、普及は依然として限定的です。
セグメント分析
2025年、スマートおむつ市場の59.91%を乳児用カテゴリーが占めました。これは、経済的に余裕のある親御さんたちがリアルタイムの睡眠分析機能を積極的に活用したことが後押しとなりました。新生児集中治療室(NICU)では、水分補給状況を追跡するために早産児用モデルが採用され、臨床的な信頼性を高めています。一方、成人用セグメントは、介護施設事業者が予測される介護者不足や褥瘡関連の訴訟増加に対処する中で、全セグメント中で最も高いCAGR9.34%を記録すると予測されています。そのため、高齢者用スマートおむつ市場の規模は、小児用市場に比べてより急激な拡大軌道に乗っています。
成人用製品の普及が最も進んでいるのは日本であり、2024年には成人用ブリーフの数量が乳幼児用を上回りました。日本の施設では、センサによるアラートと人員配置アルゴリズムを組み合わせることで、看護師がより高度ケア業務に専念できるようになっています。米国では、CMS(医療保険サービスセンター)による償還制度が、複数州にまたがるチェーン施設での試験プログラムを後押ししています。特別なケアを必要とする成人や、新興のペットケアセグメントが数量の増加に寄与しており、スマートおむつ産業の多角化の可能性を示唆しています。
2025年、使い捨てタイプはスマートおむつ市場シェアの74.22%を占めました。これは、各ブランドが低コストのプリント回路を高速生産ラインに直接組み込んだためです。2024年にToray Industries Inc.がポリマー技術で画期的な進歩を遂げたことで、センサ統合コストが低下し、既存企業の規模の経済が維持されました。1回あたりの使用コストは高いものの、利便性と廃棄処理の簡便さにより、一般家庭での需要は支えられています。
一方、再利用型パッチはCAGR10.57%で拡大しています。50回の洗濯に耐える200米ドルのスターターキットを使用すれば、1回あたりのライフタイムコストは4米ドルまで低下し、大量に使用される施設環境では使い捨て製品よりもコスト面で優位となります。欧州における持続可能性に関する規制は、循環型経済の目標と合致し、スマートおむつ市場における調達基準を再構築することで、再利用型製品の魅力を高めています。
地域別分析
2025年時点で、北米はスマートおむつ市場の35.83%を占め、地域別で最大のシェアを記録しました。CMS(メディケア・メディケイドサービスセンター)による償還、介護者の高賃金、2,500万人の成人失禁患者数が需要を支えています。潰瘍を40%減少させることを示したパイロット研究が行政の信頼を確固たるものにし、複数の州で事業を展開する事業者らは、ポートフォリオ全体でコネクテッドブリーフの標準化を進めています。カナダでは予算の制約の下で慎重な進展が見られる一方、メキシコでの普及は依然として都市部の民間施設に限定されています。
アジア太平洋は最も成長が速い地域であり、2031年のCAGRは11.07%と予測されています。日本の人口構造の逆転と50%の政府補助金が、施設での導入を後押ししています。中国では、7,300億人民元(100億米ドル)の高齢者介護予算が、一線都市でのパイロット導入を資金面で支えていますが、価格への敏感さから市場への広範な浸透は遅れています。インドでは、2億3,000万人に達しようとしている高齢者層が戦略的な成長の余地をもたらしていますが、家族中心の介護や保険適用範囲の限定により、短期的な需要は抑制されています。韓国や一部のASEANでは、中産階級の拡大に伴うニッチな成長が見られます。
欧州は2025年の市場規模の20%を占めており、CE認証製品や、介護用補助器具の費用を補償する長期介護保険制度の恩恵を受けています。スカンジナビアの施設では、厳格なGDPRのデータ保護基準に準拠したEssityの統合型「SmartCare」プラットフォームが先駆的に導入されました。ドイツの保険会社は現在、成果連動型決済の試験導入を進めていますが、英国では予算の逼迫により、国民保健サービス(NHS)での導入が鈍化しています。南欧州と新興市場である中東・アフリカは、制度的な体制が未整備であり、自己負担額が高いため、依然として発展途上の段階にあります。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 先進国における高齢人口の多さ
- 新興市場における出生率の上昇と可処分所得の増加
- 介護保険会社によるデジタルヘルスへの取り組み
- IoT対応の高齢者用ホームプラットフォームによる統合型排泄検知センサの需要
- 尿失禁事象に対するAIを活用した予測分析
- パンデミック後の遠隔看護の導入によるスマートおむつの利用拡大
- 市場抑制要因
- 従来型のおむつと比較した高い単価
- 長時間の着用による感染症と皮膚炎のリスク
- コネクテッドデバイスにおけるデータプライバシーとサイバーセキュリティに関する懸念
- バッテリーの短寿命/粘着センサの寿命による再利用回数の制限
- 産業バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- エンドユーザー別
- 乳児
- 成人(高齢者・障がい者)
- 獣医療/ペット
- 製品タイプ別
- 使い捨てスマートおむつ
- 再利用型スマートおむつ・センサパッチ
- センサ接続技術別
- RFIDベース
- Bluetooth Low Energy(BLE)
- NB-IoT/LTE-M
- その他(Wi-Fi、超広帯域)
- 流通チャネル別
- 機関用(B2B:病院、介護施設)
- 小売(実店舗:薬局、スーパーマーケット)
- eコマース/直接消費者販売
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Abena Holding A/S
- Alphabet Inc.(Verily Life Sciences LLC)
- Aureate AI Pte Ltd.
- Domtar Corporation
- Essity Aktiebolag(publ)
- First Quality Enterprises, Inc.
- Hunan Cosom Care Products Co., Ltd.
- Kimberly-Clark Corporation
- Koninklijke Philips N.V.
- Monit Corp.
- Nobel Hygiene Pvt Ltd.
- Ontex Group NV
- Pixie Scientific Inc.
- Procter & Gamble Company
- Simavita Ltd.
- Sinopulsar Technology Inc.
- Smardii Inc.
- Stryker Corporation
- Triple W Japan KK
- Unicharm Corporation
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 153 Pages
- 納期
- 2~3営業日


