


警報監視:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Alarm Monitoring - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124183
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、警報監視市場の規模は2025年に650億6,000万米ドルと評価され、2026年の690億5,000万米ドルから2031年までに929億6,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは6.13%となる見込みです。
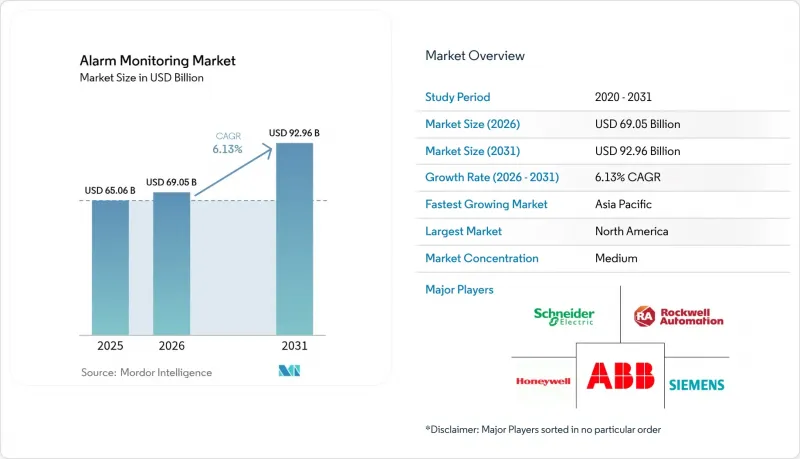
本レポートは、提供形態(ハードウェア、ソフトウェア、サービス)、通信技術(有線通信ネットワーク、携帯電話ネットワークなど)、用途(車両用警報監視、建物用警報監視など)、エンドユーザー業界(住宅、商業施設など)、および地域ごとに分類されています。市場予測は金額(米ドル)で提示されています。
世界の警報監視市場の動向と洞察
クラウドベースのVSaaS警報プラットフォームの導入拡大
クラウド型ビデオ監視サービス(VSaaS)は、コストを資本支出から予測可能な運用費へと移行させ、企業がメンテナンスの負担を軽減しながら、ストレージや分析機能を即座に拡張できるようにします。大手プロバイダーは現在、年間数億件の信号を処理しており、マルチテナントアーキテクチャがオンプレミス型サーバーよりもトラフィックの急増にうまく対応できることが実証されています。更新は一元的に展開されるため、顧客は現場訪問なしに新しいAI機能を利用でき、出張対応の回数を減らし、二酸化炭素排出量を削減できます。施設管理ソフトウェアとの統合により、このプラットフォームはセキュリティ、HVAC、エネルギー管理のダッシュボードを一元的に管理できる「シングル・ペイン・オブ・グラス」となります。クラウドに関する専門能力を欠くベンダーは、加入者が予測分析や自動対応オプションを備えたプロバイダーへ移行するにつれて、利益率の低下リスクに直面することになります。
先制的な脅威検知のためのAI搭載映像分析の統合
多様なカメラ映像を用いて学習された機械学習モデルは、人間とペットや植物の動きを区別できるようになり、誤報による出動を最大40%削減します。その結果、監視センターは運用コストを削減し、緊急対応要員からの信頼を高めることができます。顔認識などの本人特定型分析により、個人を特定したアラートが可能となり、アクセス制御による収益が向上します。ハネウェルをはじめとするメーカー各社は、エッジ側にアルゴリズムを組み込むことで、データ主権に関する規則を遵守しつつ、帯域幅を節約しています。とはいえ、欧州や米国の特定の州におけるプライバシー規制は、インテグレーターにコンプライアンス上の負担を課しており、オプトインによる同意や監査証跡の提出が求められています。「プライバシー・バイ・デザイン」の枠組みを習得したプロバイダーは、規制の厳しい業界において持続的な差別化を図ることができます。
住宅用監視サービスの契約解約率の高さ
年間12%を超える解約率は利益率を圧迫し、プロバイダーは顧客の再獲得に多額の費用を費やすことを余儀なくされています。価格に敏感なミレニアル世代は、月額料金を回避するために、スマートフォンへの通知機能を備えたDIYカメラを好む傾向にあります。規制当局の監視により、長期契約や自動更新条項が制限され、かつては解約率を抑えていたロックイン戦略の効果が薄れています。顧客維持率を向上させるため、既存事業者は照明や漏水検知などのホームオートメーションパッケージを追加し、日常的な利用を促進しています。初期の結果ではわずかな改善が見られますが、景気後退が生じれば、解約の波が再燃する可能性があります。
セグメント分析
2025年には、サービス部門が売上高の49.22%を占めました。これは、顧客が24時間365日の監視、専門業者による設置、およびメンテナンスに対して、予測可能な月額料金を好んだためです。サービス部門における警報監視市場の規模は、サイトあたりのARPU(平均売上高)を押し上げる高度なクラウド分析技術の普及に伴い、拡大する見込みです。センサーのコモディティ化による価格圧力により、ハードウェアの売上高は鈍化していますが、危険な場所での使用に追加の認証が求められるような場面では、堅牢な産業用機器がニッチ市場でのプレミアム価格を維持しています。ソフトウェアのサブスクリプションは、予測CAGR 6.78%で全カテゴリーを上回る成長を見せており、分析を最優先とするビジネスモデルへの転換が正当化されています。
定期契約はキャッシュフローを維持し、プロバイダーが地域ディーラーを全国規模の事業基盤に統合するための買収資金を確保することを可能にしています。UL認証取得費用や中央監視ステーションの冗長化は、既存事業者を保護する参入障壁となっています。一方、DIY設定を可能にするSaaSダッシュボードにより、事業者は小規模な顧客に対しても収益性の高いサービスを提供できるようになっています。その結果、警報監視市場では、ハードウェアの利益率と長期にわたるサービス収益を組み合わせたハイブリッド型事業者がますます優位に立っています。
2025年には、セルラーが収益の44.35%を占め、都市部および地方の両方において、オフサイト信号伝送の基盤であり続けています。バッテリー効率に優れたLTE-MおよびNB-IoTモデムにより、遠隔地のパイプラインや太陽光発電設備への導入が拡大しており、これらのセグメントが警報監視市場の成長を牽引しています。一方、帯域幅を大量に消費する映像に対応する建物全体のイーサネットおよびPoEのアップグレードにより、IPベースのソリューションはCAGR6.74%と最も急速に成長しています。顧客は、保険引受要件や消防法規の冗長性要件を満たすため、有線IPとセルラーによるフェイルオーバーを組み合わせたデュアルパス構成を選択することがよくあります。
政府機関や歴史的建造物では、インフラ整備助成金によってコストが相殺されるため、従来のPOTS回線が引き続き利用されていますが、通信事業者は5年以内にこれらを段階的に廃止する予定です。一時的な建設現場やイベント会場では無線ネットワークが依然として利用されており、利用可能な通信事業者間で自動的に切り替えを行うマルチテクノロジー・ハブの重要性が浮き彫りになっています。移行サイクルが加速する中、ユニバーサル・ゲートウェイを提供するサプライヤーは、より多くのシェアを獲得しています。
地域別分析
北米は2025年の収益の38.55%を占め、成熟した警報センターのインフラと確立されたディーラーネットワークを活用し、AI分析やホームオートメーションのアドオン機能をバンドルしています。警報監視市場では、ADTの最新の12.6%という指標が示すように、セキュリティとライフスタイルの利便性を結びつけるエンゲージメントプログラムの進展に伴い、顧客離脱率が徐々に緩和されています。UL 827やTMAファイブ・ダイヤモンドといった規制の枠組みにより、小規模な新規参入企業は単独でのステーション運営ではなく卸売パートナーシップを余儀なくされており、これにより規模の大きな既存企業の利益率が維持されています。
アジア太平洋地域はCAGR6.69%で拡大しており、各国政府が交通カメラ、大気質センサー、緊急通報ボックスを統合された指令センターに集約するスマートシティ・プラットフォームに資金を提供しています。グリーンフィールド建設が主流であるため、携帯電話やIP接続が固定電話を上回っており、メガシティでの迅速な展開が可能になっています。しかし、市場の細分化は依然として続いており、グローバルベンダーが入札を勝ち取るためには、言語、支払条件、アフターサービスの現地化が求められています。設置作業員の不足がスケジュールをさらに複雑化させており、中小企業向けのセルフインストール型ワイヤレスキットの需要が高まっています。
欧州の着実な成長は、プライバシーを重視し、サイバー攻撃に強靭なソリューションへの需要を反映しています。Verisure社は13カ国で事業を展開し、570万人の顧客を抱えており、平均応答時間が60秒未満であることを誇っています。この指標は、プレミアム価格設定の根拠となっています。データ不正利用に対するGDPRの罰則により、企業は、エンドツーエンドの暗号化とSOC-2準拠が文書化されているプロバイダーを選択するよう促されています。一方、グリーンビルディングに関する指令により、改修プロジェクトにおいてセキュリティとエネルギー管理を統合したパッケージが推進されており、警報システムの重要性は侵入検知の枠を超えて広がっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- クラウド型VSaaS警報プラットフォームの導入拡大
- AIを活用した映像分析機能の統合による、脅威の先制的な検知
- 専門機関による監視システムに対する保険料優遇措置
- 高リスク産業における単独作業者の安全に関する義務的な規制
- 再生可能エネルギー施設における遠隔資産監視への需要の高まり
- 5GおよびLTE-Mの普及により、セルラーアラームの信頼性が向上しています
- 市場抑制要因
- 住宅向けモニタリングサービスの解約率の高さ
- IoTアラーム端末のサイバーセキュリティ上の脆弱性
- 新興市場における認定施工業者の不足
- 3G/2Gネットワークの終息により、機器の陳腐化が進んでいます
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 提供別
- ハードウェア
- リモート端末装置(RTU)
- 警報センサー
- 通信ネットワークおよびゲートウェイ
- その他のハードウェア
- ソフトウェア
- サービス
- ハードウェア
- コミュニケーションテクノロジー別
- 有線通信ネットワーク
- 携帯電話ネットワーク
- 無線ネットワーク
- IPネットワーク
- 用途別
- 車両警報モニタリング
- ビル警報監視
- その他の用途
- エンドユーザー産業別
- 住宅
- 商業
- 産業・インフラ
- 政府・公共安全
- 地域別
- 北米
- 米国
- カナダ
- 南米
- ブラジル
- メキシコ
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- ADT Inc.
- Johnson Controls International plc
- Securitas AB
- Verisure Holding AB
- Honeywell International Inc.
- Schneider Electric SE
- ABB Ltd.
- Siemens AG
- Rockwell Automation, Inc.
- Diebold Nixdorf, Incorporated
- Assa Abloy AB
- Robert Bosch GmbH(Bosch Security Systems)
- Alarm.com Holdings, Inc.
- Vivint Smart Home, Inc.
- Brinks Home Security(Monitronics International, Inc.)
- Hangzhou Hikvision Digital Technology Co., Ltd.
- Zhejiang Dahua Technology Co., Ltd.
- Stanley Black and Decker, Inc.
- Allegion plc
- CPI Security Systems, Inc.
- SimpliSafe, Inc.
- Telular Corporation
- Nortek Security and Control LLC
- Resideo Technologies, Inc.
- Chubb Fire and Security Group(Carrier Global Corporation)
- Tyco Fire and Security Services
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


