


飛行時間(TOF)センサー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Time-of-Flight (TOF) Sensor - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124182
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、世界の飛行時間(ToF)センサー市場規模は2025年に66億8,000万米ドルと評価され、2026年の80億6,000万米ドルから2031年までに205億2,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは20.56%となる見込みです。
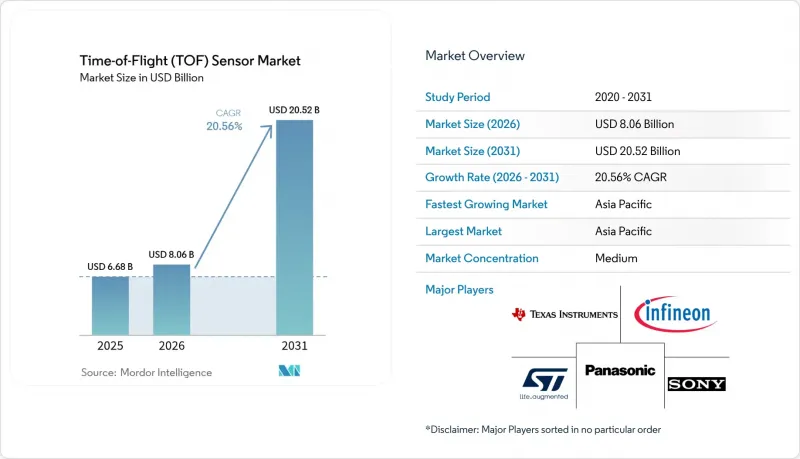
本レポートは、センサータイプ(間接型、直接型、レンジゲート型イメージャー)、解像度(QVGA以下、VGA、HD以上)、測定距離(短距離、中距離、長距離)、用途(拡張現実(AR)および仮想現実(VR)、LiDAR、その他)、エンドユーザー業界(民生用電子機器、自動車、その他)、および地域別に分類されています。市場予測は、金額(米ドル)ベースで提示されています。
世界の飛行時間(TOF)センサー市場の動向と洞察
欧州および日本におけるマシンビジョンシステムの導入拡大
ドイツ、イタリア、日本の産業クラスターでは、ビンピッキングやランダム順パレタイズ解除の効率化を図るため、ロボットに飛行時間式イメージャーを搭載しています。2024年後半から出荷されているニコンのロボットビジョンパッケージは、250 fpsの深度フレームをストリーミングし、自動車用プレスラインのサイクルタイムを短縮しています。日本のシステムインテグレーターは現在、これらのセンサーをプライベート5Gと組み合わせ、侵入が検知された際に機械を即座に停止させるよう取り組んでおり、このアプローチは2025年に東京貿易およびネットワンシステムズによって実証されました。労働力不足が深刻化し、EUの工場がインダストリー4.0基準へアップグレードする中、飛行時間式センサー市場では、ミッドレンジのiToFアレイに対する安定した発注が見込まれています。
中国および韓国におけるdToF 3Dスマートフォンカメラの需要拡大
サムスンの「Galaxy S24 Ultra」は、ボケの精度とARアンカーリングを向上させた洗練されたdToFモジュールを初搭載し、フラッグシップモデルにおける構造化光方式からダイレクトToFへの移行を後押ししています。中国のOEM各社も、イメージング機能の差別化を図るためこの動きに追随しており、アナリストはスマートフォンの3Dカメラの売上高が2030年までに440億1,000万米ドルに達すると予測しています。端末のモデルチェンジサイクルが短いため、設計採用が決まるたびに年間出荷台数が増加し、モバイル端末の出荷が飛行時間式センサー市場に占める割合がさらに拡大することになります。
30 mを超える距離におけるマルチパス干渉と環境光ノイズ
MITでの実験によると、複数の表面で反射した光子が生の位相データを歪ませ、深度マップ上で物体の位置を誤認させることが示されています。マイクロソフトのSPUMICアルゴリズムはソフトウェアでこれを補正しますが、その計算負荷の高さから、予算の限られた導入には不向きです。センサーベンダーは、より大きな画素やグローバルシャッターアレイでこれに対応していますが、正午の屋外では依然として性能が低下するため、ToFセンサー市場における一部のスマートシティや長距離産業使用事例の活用が制限されています。
セグメント分析
2025年、間接式ToF技術は飛行時間(ToF)センサー市場の62.40%を占めました。これは、スマートフォン、ウェブカメラ、ピック・アンド・プレースロボットにおけるコスト面での優位性と技術の成熟度を反映しています。ダイレクトToFユニットは価格が高いもの、レンジゲート付きSPADアレイにより200 mを超える距離でもセンチメートル級の精度が保証されるため、CAGR22.6%で急成長しています。自動車メーカーがLiDARを中心としたADASスタックに注力するにつれ、ダイレクトToFモジュールのToFセンサー市場規模は急速に拡大すると予測されています。ティア1サプライヤーは、dToFが提供する遅延のない深度出力を高く評価しており、これによりセンサーフュージョン時にレーダートラックとの冗長性が確保されます。間接ToFチップセットは、グローバルシャッター、HDR、組み込みDSPといった新機能を継続的に追加しており、ARスマートフォンや工場用コボットの標準仕様としての地位を確立しつつあります。
先進的なファウンダリノードでは、オンチップヒストグラム処理機能が搭載されるようになり、外部DRAMの需要が削減され、VRコントローラーの部品原価が半減しています。スマートフォンOEM各社が、前面のポートレートカメラと背面のオートフォーカス補助機能の両方で単一のiToFダイを再利用できる場合、飛行時間(ToF)センサー市場は恩恵を受けます。一方、自動車用LiDARでは、ロジック回路から電気的に絶縁されたアバランシェダイオードが必須となるため、2031年までは直接式ToFのコストが高止まりする見込みです。両アーキテクチャが共存することで、個別の性能ニーズを満たし、飛行時間式センサー市場における収益の多様性を安定させています。
スマートフォンのポートレート撮影とARマッピングが2025年の需要の48.10%を牽引し、3Dイメージングが最大の収益源としての地位を確固たるものにしました。LiDAR向けのToFセンサー市場規模は、レベル3ADASの導入に伴い、1台あたり複数のルーフラインレーザーが必要となることから、CAGR23.1%で拡大しています。電子機器組立ラインにおけるマシンビジョンの後付け導入では、iToFカメラを採用して、リアルタイムのタクト速度ではんだのずれを検知しており、EC物流センターでは、動的な障害物回避のために、通路を巡回するロボットに深度アレイを搭載しています。
ロボティクスやドローン分野は、現時点では規模は小さいもの、高成長が見込まれる未開拓市場です。酸素が不足している鉱山では、dToFスキャナーを使用して空洞のマッピングを行い、農薬散布用UAVでは、軽量なToF高度計を活用して樹冠との距離を維持しています。スマートテレビ、ゲーム機、XRヘッドセットにおけるジェスチャー認識は、RGB撮影に伴うプライバシーの問題を回避するため、マルチゾーンiToFへと移行しつつあります。2026年から欧州で義務化される車内ドライバーモニタリングは、可視光を放射することなく視線やマイクロスリープの挙動を追跡する超広角近赤外ToF光学技術の進歩を後押しし、飛行時間(ToF)センサー市場の安全関連収益を拡大させています。
地域別分析
アジア太平洋地域は、依然としてToFセンサー市場の中心地であり、世界生産量の半分以上を供給・消費しています。広東省に集積する中国のスマートフォン組立拠点では、四半期ごとに数百万個のiToFダイが消費されており、一方、江蘇省に拠点を置くバックエンド企業では、メタオプティクスレンズの大規模な実装が行われています。日本のファブでは、高利益率の自動車向け契約向けにSPADウエハーを精製しており、国内のロボティクス・エコシステムを活用して新しいプロセスノードの試験運用を行っています。韓国の垂直統合型コングロマリットは、エミッターとイメージセンサーの両方の生産を牽引しており、ファブの稼働率を安定させる内部需要と輸出収益をもたらしています。この地域のToFセンサー市場の規模は、携帯電話の平均販売価格(ASP)の上昇や、マルチビームLiDARを仕様とする地域でのEV導入の拡大と歩調を合わせて成長しています。
北米は技術仕様の主導役となっています。シリコンバレーのLiDARスタートアップ企業は、検知距離と目の安全性の限界を押し広げており、シアトル地域のEC倉庫では、高密度なロボット間連携の実証が進んでいます。ハンズフリー運転の試験導入を検討している連邦高速道路規制当局は、間接的に冗長な車内カメラの採用を促進しており、これによりToFセンサー市場に対する地域需要が拡大しています。カナダのアグリテック分野では、NIR ToF高度計を用いたドローンベースのバイオマス推定が試験導入されており、農村部におけるニッチな成長の兆しが見られます。
欧州では、規制の推進力と産業用自動化が融合しています。EUの「一般安全規制2026」は、高度なドライバーモニタリングを義務付けており、最低限の出荷量を保証しています。ドイツのティア1サプライヤー、イタリアの包装ライン専門企業、北欧のロボットメーカーは、品質重視のワークフローにiToFを統合しています。エネルギー効率の高い工場改修に対する税制優遇措置は、センサーの更新サイクルに必要な資金調達を後押ししています。経済的な逆風により民生用電子機器の需要は鈍化していますが、産業分野の設備投資が、この地域の飛行時間(ToF)センサー市場の安定化に寄与しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- マクロ経済の影響分析
- 市場促進要因
- 欧州および日本の主要製造拠点におけるマシンビジョンシステムの導入拡大
- 中国および韓国におけるdToF 3Dカメラを搭載したスマートフォンの需要の高まり
- EUおよび米国におけるレベル3+ADASの展開に向けたdToF LiDARの統合
- SPADベースのToFモジュールの小型化により、6mm未満のカメラアイランドが実現
- 倉庫の自動化推進により、北米の物流分野でiToF深度カメラの需要が高まっています
- EU GSR-2026に基づく政府が義務付けた運転者監視システム
- 市場抑制要因
- 30 mを超える距離におけるマルチパス干渉および環境光ノイズ
- 台湾・米国間のVCSEL供給集中の変動性
- 店舗内の人数計測カメラに関するEUのGDPRの厳格な規則
- エントリーモデル向けスマートフォンにおける、競合する構造化ライト深度ソリューションによる価格下落
- バリュー・サプライチェーン分析
- 規制および技術の展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- センサータイプ別
- 間接型(iToF/RF変調型)
- 直接型(dToF)
- レンジゲート式イメージャー
- コンポーネント別
- 照明(VCSEL/LED)
- センサー/受信アレイ
- 深度プロセッサ
- 解像度別
- QVGA以下
- VGA
- HD以上
- 範囲別
- 短
- 中
- 長
- 用途別
- 拡張現実(AR)および仮想現実(VR)
- LiDAR
- マシンビジョン
- 3Dイメージングおよびスキャン(スマートフォンカメラを含む)
- ロボットおよびドローン
- ジェスチャー認識および生体認証
- 車内ドライバー監視システム
- セキュリティ・監視
- エンドユーザー業界別
- 家庭用電子機器
- 自動車
- エンターテインメントおよびゲーム
- 産業・製造
- ヘルスケアおよび医療用画像診断
- 物流および倉庫の自動化
- セキュリティおよびスマートビルディング
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- その他のアジア太平洋諸国
- 中東
- イスラエル
- サウジアラビア
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- オセアニア
- オーストラリア
- ニュージーランド
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Sony Corporation(Sony Semiconductor Solutions)
- STMicroelectronics N.V.
- Infineon Technologies AG
- Texas Instruments Incorporated
- onsemi(ON Semiconductor Corp.)
- Panasonic Holdings Corp.
- Sharp Corp.
- Keyence Corp.
- Teledyne Technologies Inc.
- Omron Corp.
- ams-OSRAM AG
- Melexis N.V.
- PMD Technologies AG
- Analog Devices Inc.
- Cognex Corp.
- LMI Technologies Inc.
- Samsung Electronics Co. Ltd.
- LG Innotek Co. Ltd.
- Hamamatsu Photonics K.K.
- Renesas Electronics Corp.
- Himax Technologies Inc.
- Tower Semiconductor Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


