


自動車用室内バックミラー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Automotive Inside Rearview Mirrors - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 210 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124177
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、自動車用室内バックミラーの市場規模は、2025年の32億6,000万米ドルから2026年には34億5,000万米ドルへと拡大し、2026年から2031年にかけてCAGR5.74%で推移し、2031年には45億6,000万米ドルに達すると予測されています。
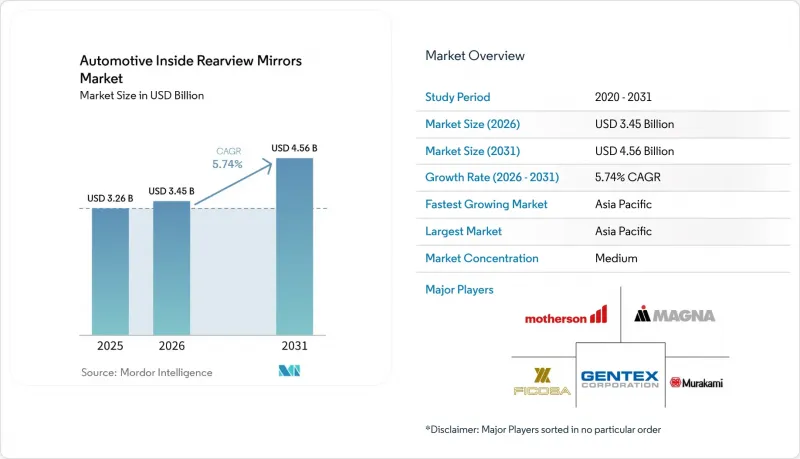
本レポートは、車種(乗用車および商用車)、パワートレインの種類(内燃機関および電気)、機能の種類(プリズム型、自動調光、ブラインドスポットインジケーター、その他のスマート機能)、販売チャネル(OEMおよびアフターマーケット)、地域(北米、欧州、アジア太平洋、世界のその他の地域)ごとに分類されています。市場規模および予測は、金額(米ドル)ベースで提示されています。
世界の自動車用室内バックミラー市場の動向と洞察
安全基準および後方視認性に関する規制の強化
世界中の規制当局は、後方視界、死角、および衝突回避に関する要件を引き続き強化しており、これが性能の高いバックミラーへの需要を直接押し上げています。新車評価プログラムや交通安全機関は、星評価や適合ラベルを、視認性能、眩しさの低減、およびドライバーの注意喚起システムと結びつける傾向が強まっています。これにより、OEM各社は、基本的なプリズム型デザインから、より広い視野角、改良された防眩機能、および警告インジケーターを統合したユニットへと、ミラーのアップグレードを迫られています。
これと並行して、バス、長距離バス、トラックなどの商用車に関する規制では、ミラーのカバー範囲が明確に定められており、一部の地域では補助的なカメラシステムの搭載が義務付けられています。カメラが追加された場合でも、通常は認証済みの室内ミラーまたはデジタルミラーディスプレイが依然として必要とされており、ミラーモジュールが不可欠な安全部品であることが再確認されています。これらの規制は緩やかに進化しつつも段階的に厳格化されているため、主要な自動車市場全域において、ミラーの構成要素や品質に対する長期的な構造的な需要を生み出しています。
ADASおよびスマートミラーモジュールの採用
ADAS(先進運転支援システム)は、ますます室内バックミラーモジュールを介して制御されたり、そこに表示されたりしています。自動調光機能、ブラインドスポットインジケーター、車線逸脱警報、およびリアビューやサラウンドビューシステムからのカメラ映像は、現在ではミラーハウジングに組み込まれることが多くなっています。この設計により、ダッシュボードの煩雑さを増すことなく、重要な情報をドライバーの自然な視線範囲内に集約することができます。
大衆車にADASパッケージが搭載されるケースが増えるにつれ、ミラーはセンサー、カメラ、ディスプレイを統合する理にかなった拠点となっています。これに対応し、サプライヤー各社は、エレクトロクロミックガラス、内蔵LED、音声アシスタント用マイク、さらにはドライバー監視カメラといったモジュール式の追加機能を備えたスマートミラープラットフォームを提供しています。この動向により、ミラーは低利益率の汎用品から高付加価値の電子機器ハブへと変貌を遂げ、平均販売価格を引き上げるとともに、サプライヤーとOEMメーカーとのパートナーシップをさらに強固なものにしています。
価格に敏感なセグメントにおける先進ミラーの高コスト
自動調光機能、カメラ内蔵、およびセンサーを多数搭載したミラーは、従来のプリズム型ユニットに比べて部品原価を大幅に押し上げます。成熟市場では、このコストはトリム価格の上昇によって吸収されますが、エントリーレベルの乗用車や基本的な商用車が主流を占める新興国市場では、OEM各社はこれらのコストを消費者に転嫁することに対して強い抵抗に直面しています。その結果、インド、東南アジア、アフリカ、ラテンアメリカでは、多くのモデルが依然として基本的なミラーを搭載した状態で出荷されており、スマート機能はプレミアムグレードや、採用率が低いオプションパックに限定されています。
このコスト障壁は、電子部品の価格高騰や為替レートの変動と相まって、特に深刻な問題となっています。中小のOEMや地域ブランドは、規制上より高度なソリューションが許可されている場合でも、利益率の低下を避けるためにミラー仕様のアップグレードを先送りする可能性があります。その結果、低・中所得市場におけるスマートミラーの普及曲線は横ばいとなり、本来であれば安全性や技術の動向によって支えられるはずだった世界の成長が鈍化しています。
セグメント分析
乗用車が自動車用室内バックミラー市場を独占しており、2025年には約81.94%のシェアを占める見込みです。ハッチバック、セダン、SUV、クロスオーバーの世界の生産台数の多さがこの支配的な地位を支えているほか、乗員安全基準の厳格化が進んでいるため、多くのグレードで先進的な室内ミラーが標準装備、あるいはほぼ標準装備となっています。現在、中級車や高級乗用車では、自動調光機能、統合型ディスプレイ、内蔵センサーが頻繁に採用されており、1台あたりのミラーの装備レベルが向上しています。また、ベルトラインが高く、後部ヘッドレストを備えたコンパクトSUVやクロスオーバー車の台頭により、後方視界を確保するための最適化されたミラー設計やデジタルミラーへの依存度も高まっています。
商用車は、規模は小さいもの、特に安全性が極めて重要な用途において戦略的に重要なセグメントを形成しています。トラックやバスには特殊な室内ミラーが必要であり、多くの場合、広範囲にわたる死角を管理するために、複雑な外装ミラーセットやカメラシステムと組み合わせて使用されます。フリート事業者や規制当局は、スクールバス、長距離バス、長距離トラックにおける後方視認性の向上を推進しており、OEM各社に対し、フリート仕様のキャブにデジタルバックミラーモジュールやドライバーモニタリング機能を統合するよう促しています。予測期間中、各国政府が職業ドライバー向けの安全規制を強化し、物流および旅客輸送の車両群がより高度なミラーシステムへアップグレードするにつれて、商用車の市場は着実に成長すると予想されます。
2025年においても、内燃機関車(ICE)搭載車両は、室内バックミラー需要の約84.92%を占め続けると見込まれます。これは、世界的に多くのICE車両が稼働していること、および新興市場におけるICE車両の販売が継続していることを反映しています。OEM各社が新たな安全規制や競合ベンチマーキングに対応するにつれ、内燃機関車用の室内バックミラーの仕様は向上しており、ミラーハウジングに自動調光機能、コンパス/温度表示、および基本的なADASアラートが追加されています。これにより、EVの成長が加速する中でも、内燃機関車セグメントはミラーサプライヤーにとって構造的に重要な位置を占め続けています。
電気自動車(EV)セグメントは、現時点では規模が小さいもの、室内バックミラー市場において2031年までCAGR20.95%という目覚ましい成長が見込まれています。EVのアーキテクチャには、カメラベースのミラーシステムや統合型ドライバーモニタリング機能が標準装備されることが多く、これによりミラー1つあたりの電子部品およびソフトウェアの搭載量が増加しています。OEM各社が大型センターディスプレイやデジタルコックピットを中心に車内を再設計する中、室内バックミラーはADASセンサー、ドライバーモニタリングカメラ、ストリーミング動画ディスプレイを設置する最適な場所となっています。これにより、EVは先進的なミラー技術の採用を牽引する大きな原動力となっており、プレミアム電気自動車モデルでは、新しいデジタルミラー構成が頻繁に導入され、その後、販売台数の多いICEプラットフォームへと普及していく傾向にあります。
地域別分析
アジア太平洋地域は、自動車用室内バックミラーの需要の中心地であり、2025年には世界の市場価値の推定41.05%を占め、2026年から2031年にかけてCAGR約6.63%で成長すると見込まれています。これは、同地域が自動車生産において支配的な地位を占めていることを反映しており、中国、日本、インド、韓国が合わせて、世界の軽自動車生産台数および新規登録台数の最大のシェアを占めています。乗用車の生産台数の多さ、SUVやクロスオーバー車の販売増加、そしてEVの普及加速は、いずれも従来型およびスマートIRVMのOEM搭載を後押ししています。現地ブランドがバリューラダーを上るにつれ、ミドルレンジおよびプレミアムグレードのモデルにおいて、自動調光機能や多機能ミラーの採用がますます進み、アジア太平洋地域における1台あたりの装備品数がさらに増加しています。
北米と欧州は、厳格な安全規制とADASの普及率の高さに支えられ、依然として規模は大きいもの、比較的成長の鈍い市場となっています。一方、世界のその他の地域(ラテンアメリカ、中東・アフリカ)では、車両保有台数の増加や段階的な安全性能の向上に伴い、規模は小さいもの着実に拡大する需要が見られます。しかし、いずれの地域も、アジア太平洋地域が持つ規模と成長性の両立には及ばない状況です。中国とインドにおけるOEMプログラムだけでも、ある機能をオプションから標準装備へと移行させるだけで、先進的なミラーに対する世界の需要を左右するほどの影響力を持っています。予測期間を通じて、こうした動向により、アジア太平洋地域は最大の地域市場であると同時に最も急成長している地域であり続け、ミラーサプライヤーにとって、生産能力の拡大、現地化、およびグローバルおよび地域の自動車メーカーとの共同開発プログラムにおける戦略的な焦点となります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 安全基準および後方視認性に関する規制の強化
- ADASおよびスマートミラーモジュールの採用
- 大衆車セグメントにおけるプレミアム車種の構成と装備のグレードアップ
- 電動化とEVのインテリア再構築
- フリートおよび商用車の安全プログラム
- 新興市場における自動車生産の伸び
- 市場抑制要因
- 価格に敏感なセグメントにおける高性能ミラーの高コスト
- 半導体および電子部品の供給変動
- OEMによるコスト削減圧力とミラーのコモディティ化
- 純粋なカメラ・ミラーシステムをめぐる規制および設計上の不確実性
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 車両タイプ別
- 乗用車
- 商用車
- パワートレインタイプ別
- ICE
- 電動式
- 特徴タイプ別
- 自動調光
- プリズマティック
- 死角警告灯
- その他のスマート/デジタルミラー
- 販売チャネルタイプ別
- OEM
- アフターマーケット
- 地域別
- 北米
- 米国
- カナダ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- フランス
- その他の欧州諸国
- アジア太平洋
- インド
- 中国
- 日本
- 韓国
- その他のアジア太平洋諸国
- 世界のその他の地域
- ブラジル
- アラブ首長国連邦
- その他の国々
- 北米
第6章 競合情勢
- ベンダー市場シェア
- 企業プロファイル
- Gentex Corporation
- Samvardhana Motherson Reflectec
- Magna International, Inc.
- Ficosa International SA
- Continental AG
- Murakami Corporation
- Tokai Rika Co., Ltd.
- Mitsuba Corporation
- SL Corporation
- Flabeg Automotive Holding GmbH
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 210 Pages
- 納期
- 2~3営業日


