


狭帯域IoT:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Narrowband IoT - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 140 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124173
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の狭帯域IoT市場規模は136億2,000万米ドルと推定されており、2025年の104億3,000万米ドルから拡大し、2031年には518億2,000万米ドルに達すると予測されています。
2026年から2031年にかけて、CAGRは30.62%となる見込みです。
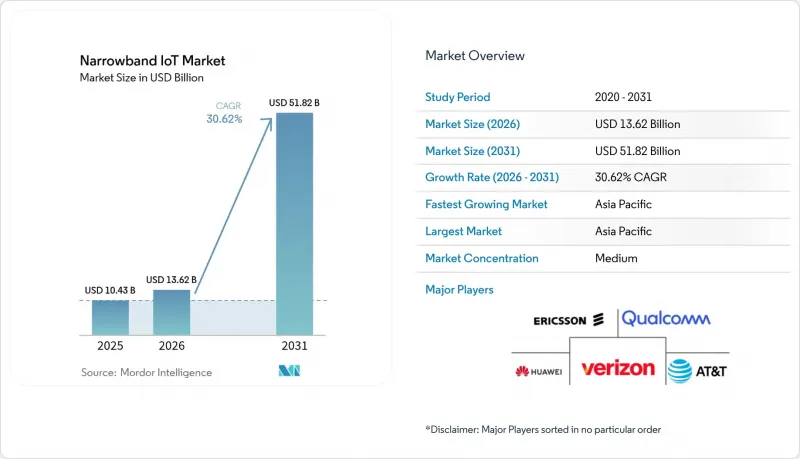
本レポートは、構成要素(ネットワーク、モジュール)、導入形態(スタンドアロン、インバンド、ガードバンド)、デバイスタイプ(ウェアラブル、トラッカー、スマートメーター、スマート照明、警報・検知器、その他)、用途(スマートシティ、輸送・物流、エネルギー・公益事業、小売、その他)、および地域別に分類されています。
世界の狭帯域IoT市場の動向と洞察
超低消費電力によりバッテリー寿命が延長されます
eDRX、PSM、および早期データ伝送を活用することで、エネルギー消費と遅延を総合的に削減し、単一のバッテリーで最大10年間デバイスを稼働させることが可能です。実地試験によると、事前設定されたアップリンクリソースにより、トラフィックが集中する状況下でもエネルギー消費を2.5倍低減し、バッテリー寿命を1.6倍延長できることが示されています。バッテリー交換費用はハードウェアのコストを上回る場合が多いため、このような電力特性は、ユーティリティ事業の経済性を一変させるものです。1セルあたり5万台のデバイスに対応することで、耐久性を損なうことなくスケールを拡大し、遠隔計測分野におけるNB-IoT市場の普及を裏付けています。
NB-IoTモジュールの平均販売価格(ASP)が3米ドルを下回り、普及が加速
製造規模の拡大と統合チップセットの採用により、モジュールの平均価格は3米ドルを下回り、環境センシングや資産追跡など、コストに敏感な分野への参入が可能となりました。また、月額利用料も0.50米ドルまで低下し、NB-IoTの市場提案は、免許不要のLPWAN代替技術と同等の競争力を獲得しています。ワールドモードのモデムは現在、世界中の周波数帯に対応しており、OEMメーカーは一度の認証で全世界への出荷が可能となり、新興地域におけるデバイスの出荷台数の拡大を加速させています。
LTE-Mおよび非免許LPWAN(LoRa、Sigfox)との競合
AT&TによるNB-IoTの段階的廃止とLTE-Mへの移行は、移動資産へのサービス提供において、通信事業者がより高いデータ転送速度と優れたモビリティを重視していることを浮き彫りにしています。LoRaの2030年までに13億接続に達するという予測は、完全な制御を必要とする企業にとって、プライベートネットワークの魅力が際立っていることを示しています。こうした2つの競合要因により、スループットの向上が実現されない限り、NB-IoT市場の焦点は、固定型で広範囲なカバレッジを必要とする使用事例に限定されることになります。
セグメント分析
通信事業者が膨大なデバイス密度に対応するためコアネットワークや無線機器をアップグレードした結果、2025年の収益の62.35%をネットワークインフラが占めました。この支出は、カバレッジと容量の拡充がデバイス台数を上回るNB-IoT市場の初期段階を反映しています。一方、モジュール市場は、平均販売価格(ASP)の低下により価値が下流のOEMメーカーへとシフトするにつれ、2031年まで年率32.55%の複合年間成長率(CAGR)で拡大すると予測されています。統合型SoCは部品原価を削減し、認証手続きを簡素化することで、3米ドル未満という価格設定を可能にし、大量導入を促進します。クラウドパートナーシップによる従量制の5Gコアサービスにより、通信事業者は設備投資(CAPEX)を先送りできるようになり、予測期間中は支出構成がモジュールやバックエンド分析へとシフトすることになります。
成熟しつつあるサプライチェーンでは、現在、チップセットのリファレンスデザインやターンキー方式のアンテナパッケージが提供されており、新規参入の障壁が低くなっています。したがって、NB-IoT業界は、容量拡大からアプリケーションの実用化へと軸足を移しており、収益がインフラからデバイスおよびデータサービスへと徐々に移行していることが浮き彫りになっています。
2025年には、公益事業や産業ユーザーが専用周波数帯における予測可能なパフォーマンスを好むため、スタンドアロン方式の導入が収益の46.65%を占めました。中国の全国的なスマートメーター導入キャンペーンがこの傾向を後押しし、独立系通信事業者によるNB-IoT市場の初期成長を確固たるものにしました。通信事業者が未使用のLTEバッファを再利用することで、ガードバンド戦略はCAGR 34.10%で加速しており、これはスペクトル効率を優先する欧州の政策と一致しています。ガードバンドが不足している地域では、インバンド方式が中間的な解決策として機能し、カバレッジとレガシートラフィックとの共存のバランスを図っています。
通信事業者は、予想される端末密度に基づいて周波数帯の価値を評価する傾向が強まっており、中規模の市場においてガードバンドの採用を推進しています。一方、ミッションクリティカルなアプリケーションでは、隔離効果の利点からスタンドアロン設計が維持されています。この二面性は今後も続き、性能と資産活用の両方を最大化する、地域ごとの導入形態を形成していくでしょう。
地域別分析
2025年には、アジア太平洋地域が収益の51.75%を占めました。これは、チャイナモバイルが8億9,000万件の接続を管理していること、および2023年までに5G普及率が90%に達したことによるものです。産業政策や大規模な公共セクターの入札により、予測可能な需要パイプラインが形成され、サプライヤーの規模拡大が促進されています。インドと日本は現在、全国規模のスマートメータープロジェクトを試験運用しており、これらが同地域における第2の成長エンジンとしての地位を確立しつつあります。スタンドアロン展開が成熟するにつれ、通信事業者は、新たな周波数オークションを行わずに急増する端末数に対応するため、ガードバンドの最適化へと軸足を移しています。
北米では、AT&TのNB-IoT撤退を受けて戦略的な再編が進んでいますが、T-MobileとVerizonは引き続き全国規模の展開を支援しており、その結果、競合情勢はまちまちとなっています。水道・ガスメーターの更新に対する政府のインフラ助成金は、業界再編のリスクを部分的に相殺しています。新興のRedCap試験導入は、将来を見据えたストーリーを提供しており、中期的に通信事業者の取り組みを安定させる可能性があります。
欧州では、エネルギー効率や環境モニタリングに関する規制要件を基盤として、着実な成長を維持しています。通信事業者は、周波数帯が細分化されているにもかかわらず、NB-IoTを国境を越えたローミング契約に組み込んでおり、ガードバンドの導入により、希少な1 GHz未満の周波数帯を最大限に活用しています。ボーダフォンの絶滅危惧種の追跡など、環境保全における官民連携プロジェクトは、導入を継続させる社会的影響力のある使用事例を示しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 超低消費電力によりバッテリー駆動時間が延長されます
- NB-IoTモジュールの平均販売価格が3米ドルを下回り、普及が加速しています
- スマートメーター導入に向けた政府主導のLPWAN展開
- スマート農業および農村のデジタル化に対する政府の奨励策
- 遠隔資産の接続に向けた衛星補完型NB-IoT
- 長期的な技術の継続性を確保する5G NR-RedCapロードマップ
- 市場抑制要因
- LTE-Mおよび非免許LPWAN(LoRa、Sigfox)との競合
- 下り通信スループットの制限が、OTAによるファームウェア更新の妨げとなっています
- 断片化された周波数割当が世界のローミングを複雑化させています
- 実証されていない収益分配モデルが、エコシステムの収益化を遅らせている
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 新型コロナウイルス(COVID-19)の影響の評価
第5章 市場規模と成長予測
- コンポーネント別
- ネットワーク
- コアネットワーク
- 無線アクセスネットワーク(RAN)
- モジュール
- ベースバンド・チップセット
- 統合型SoC
- ネットワーク
- 展開別
- スタンドアロン型
- インバンド
- ガードバンド
- デバイスタイプ別
- ウェアラブル
- ヘルスケア用ウェアラブル
- 民生用ウェアラブル
- トラッカー
- 物流用トラッカー
- スマートメーター
- 電力メーター
- ガス・水道メーター
- スマート照明
- 警報器および検知器
- 煙感知器
- 侵入警報装置
- ウェアラブル
- 用途別
- スマートシティ
- 運輸・物流
- エネルギー・ユーティリティ
- 小売および自動販売機
- 農業・畜産
- 産業オートメーション
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Huawei Technologies Co., Ltd
- Ericsson
- Nokia Corporation
- Qualcomm Technologies
- MediaTek Inc.
- Intel Corporation
- Sony Semiconductor(Altair Chipset)
- Sierra Wireless
- Telit IoT Platforms
- Quectel Wireless Solutions
- u-blox AG
- Fibocom Wireless
- China Mobile
- China Telecom
- Vodafone Group Plc
- Deutsche Telekom AG
- ATandT Inc.
- Verizon Communications Inc.
- Telefonica S.A.
- Orange S.A.
- T-Mobile US, Inc.
- Twilio Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 140 Pages
- 納期
- 2~3営業日


