


フラットアンテナ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Flat Antenna - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124169
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、フラットアンテナ市場の規模は2025年に7億2,000万米ドルと評価され、2026年の9億3,000万米ドルから2031年までに33億8,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは29.36%となる見込みです。
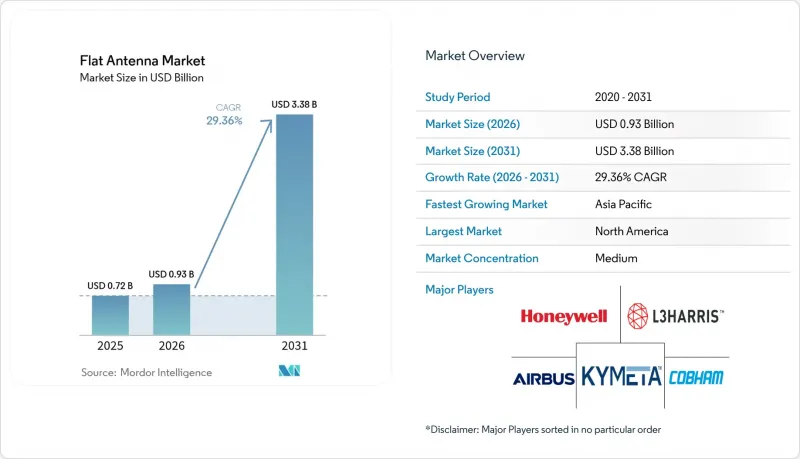
本レポートは、用途別(航空宇宙、防衛・政府、海事、その他)、周波数帯別(Kuバンド、Kaバンド、その他)、プラットフォーム別(地上固定局、航空機搭載型、その他)、アンテナ技術別(電子式指向性フェーズドアレイ(ESA)、電子・機械式ハイブリッド指向型、その他)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のフラットアンテナ市場の動向と洞察
LEO衛星コンステレーションの展開が、コンパクトなユーザー端末の需要を牽引
主なハイライト
- メガコンステレーション事業者は数百基の衛星を運用開始しており、地上端末には迅速なハンドオーバーと広い視野角への対応が求められています。Telesat Lightspeedネットワーク向けのIntellian社製Kaバンドパネルは、この変化を象徴するものであり、ミリ秒単位のビーム切り替えを可能にし、機械駆動式のパラボラアンテナを時代遅れにしています。電子制御アレイによりサイズ、重量、メンテナンス負担が軽減されるため、フラットアンテナ市場は恩恵を受けており、企業の屋上、移動体プラットフォーム、政府機関の車両への設置が可能となっています。新たな供給契約により、年間生産台数はすでに数万台規模に拡大しており、端末1台あたりのコスト低下が加速しています。また、低遅延化により、アルゴリズム取引や遠隔産業制御といったプレミアムな使用事例が可能となり、対象となる収益がさらに拡大しています。OneWebネットワーク向けのヒューズ社製HL1100WシングルパネルESAは、各事業者が2025年のサービス開始に向けて、ターンキー端末の認証取得を急ピッチで進めている実例を示しています。
IFCアップグレードに向けた民間航空機の改修
航空各社は、競合上の差別化要因として機内接続を推進しており、ラドーム付きのパラボラアンテナに比べ、空気抵抗と燃料消費を削減するフラッシュマウント型フラットパネルを導入しています。デルタ航空が、ThinKom社のKa2,517ユニットを搭載したヒューズ社の「Fusion」ソリューションを採用したことは、LEO(低軌道)およびGEO(静止軌道)リンクにわたるマルチオービットの柔軟性に対する航空会社の需要を浮き彫りにしています。抗力低減に関する研究によると、空力的なペナルティが75~90%低減され、これにより、初期のハードウェアコストを相殺するほどの、運用期間全体にわたる大幅な燃料費の節約につながります。規制当局は補足型式認証の手続きを簡素化し、後付け設置に伴うダウンタイムを短縮しています。ハワイアン航空によるスターリンクの導入は、早期導入者が同業他社に同様のアーキテクチャを採用させるよう影響を与えていることを示しています。ヴィアサットの「Amara IFC」プラットフォームは、路線の混雑状況に基づいて容量を動的に割り当てるデュアルビームESAを搭載しており、ハードウェアの革新と相まって、インテリジェントな端末ソフトウェアの重要性を浮き彫りにしています。
アクティブ・フェーズドアレイの高額な研究開発費および製造コスト
新しいフラットパネル・アーキテクチャの開発には、非反復的なエンジニアリング費用として通常5,000万米ドルを超える費用がかかります。これは主に、シリコンチップの3~5倍のコストがかかる高価な窒化ガリウム(GaN)パワーアンプによるものです。専用のクリーンルーム生産ラインや近距離場試験室も、追加の資本コストを要します。こうした経済的要因は既存企業に有利に働き、スタートアップ企業の投資回収期間を長期化させるため、フラットアンテナ市場への新規参入者の多様化を鈍らせています。部品ベンダー各社は、人件費を削減するために3Dプリントによる受動層や自動ピック・アンド・プレースの導入を模索している一方、システムプライマー各社は、長期のテイク・オア・ペイ方式のウェハー契約を交渉しています。メタマテリアル設計が成熟するにつれ、素子数を削減しバイアス回路を簡素化することで、従来のフェーズドアレイよりも低コスト化できる可能性がありますが、まずは広帯域効率が同等レベルに達する必要があります。
セグメント分析
2025年、防衛・政府部門は、高価格帯のマルチバンド戦術端末や無人車両の導入により、フラットアンテナ市場シェアの37.52%を占めました。民間航空会社は、機内接続設備の改修需要の高まりを背景に、第2位を占めています。船舶運航会社は、乗組員の福利厚生や貨物追跡を改善するため、GEO(静止軌道)とLEO(低軌道)を組み合わせたハイブリッドパッケージの採用を続けています。金額ベースでは、この用途セグメントがフラットアンテナ市場規模の最大の割合を占めており、NATO加盟国が衛星通信機器を更新するにつれ、2027年まで首位を維持すると予想されます。
eVTOL/都市航空モビリティ(UAM)カテゴリーは、2026年以降に規制上の飛行ルートが開放されることに伴い、アプリケーション分野内で最高のCAGR33.44%を記録すると予測されています。都市間運航事業者は、バッテリー搭載量を犠牲にすることなく航空電子機器と統合できる、小型・軽量でマルチオービット対応のパネルを必要とするでしょう。同時に、民生用ブロードバンド端末は、ハードウェア価格の下落を活かし、通信サービスが不十分な農村地域への浸透を図ることになるでしょう。また、緊急対応機関も、災害時の通信復旧のために携帯型キットを導入しており、これによりフラットアンテナ市場の顧客基盤が拡大しています。
Ku/Ka帯ソリューションは、堅調な衛星容量と長年にわたる規制上の周波数割り当てにより、2025年のフラットアンテナ市場規模の45.62%を占めました。Ku帯の降雨フェードに対する耐性は海上利用に適しており、一方、Ka帯の高いスループットは、ビデオ、クラウド、およびVPNバックホールを支えています。X帯は、セキュアな通信リンクやレーダー融合のための防衛分野での独占的な地位を維持しています。
V/EHFバンドの市場セグメントは、軍が傍受困難な波形への移行を進め、商用衛星コンステレーションがサブテラヘルツ帯の容量をターゲットとするにつれ、CAGR30.58%で成長する見込みです。位相許容度の厳格化や経路損失の増大といったハードウェア上の課題が、熱基板やメタレンズゲイン構造におけるイノベーションを促進しています。単一の開口部内でK、Ku、Kaの各帯域を切り替えられるマルチバンドアンテナが注目を集めており、艦隊運用者に対し、ハードウェアの交換を必要としない柔軟性を提供することが期待されています。
地域別分析
北米は、SpaceXやOneWebによる初期のLEO衛星コンステレーションの展開、防衛プロジェクトの高濃度、および航空会社の接続環境の積極的なアップグレードを背景に、2025年のフラットアンテナ市場シェアの40.55%を占めました。米国連邦通信委員会(FCC)は、非静止軌道向けのライセンシング規則を簡素化し、端末認証に関する行政上の障壁を低減するとともに、既存サービスを保護する周波数共有権を拡大しました。また、カナダの輸出規制緩和により、国境を越えたサプライチェーンの統合が可能となり、共同開発プログラムが加速しています。
日本、韓国、オーストラリアの各政府が、国家宇宙資産や衛星ブロードバンドプログラムに予算を割り当てていることから、アジア太平洋地域は2031年までに31.24%という地域で最も高いCAGRで推移すると予測されています。中国ベンダーは、Kuバンドパネルにおいて輸出基準の安全認証を取得し、東南アジアの海事市場への参入を果たしました。ソウルの電子通信研究院(ETRI)は、高速鉄道向けに薄型Kuアンテナの試験運用を行っており、防衛分野以外の多角化が進んでいることを示しています。離島における電子商取引や遠隔医療の急速な拡大により、企業向けVSATへの需要が徐々に高まっており、フラットアンテナ市場の成長軌道を後押ししています。
欧州は依然として安定した成長市場であり、ESA(欧州宇宙機関)の技術が民間航空、クルーズ船、政府系ネットワークに浸透しています。SESによるインテルサットへの31億米ドルの買収計画は、多軌道容量を統合し、合併後の衛星群と自社開発の端末ロードマップを組み合わせることで、利益率の確保を図ります。オランダやフランスを筆頭とする各国の国防機関は、次世代戦闘機と統合可能な低可視性フラットアレイへの調達を推進しています。中東およびアフリカ地域では、特に危機時に堅牢な通信リンクを必要とする沖合のエネルギー掘削施設や人道支援機関からの受注が、まだ初期段階ではありますが、急速に増加しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- LEO衛星コンステレーションの展開が、コンパクトなユーザー端末の需要を牽引しています
- 海上および遠隔地域におけるブロードバンド接続ニーズの高まり
- IFCアップグレードのための民間航空機の改造
- 防衛およびISR分野における無人システムの導入
- eVTOLおよび自動運転車における衛星通信(SatCom)の要件
- メタマテリアルの製造により、コストと重量が削減されます
- 市場抑制要因
- 能動型フェーズドアレイの高い研究開発費および製造コスト
- 熱管理およびRF電力処理の限界
- GaN/RF-ICのサプライチェーンにおけるボトルネック
- 軌道上の宇宙ゴミに関する新たな規制により、終端密度が制限される
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 用途別
- 航空宇宙
- 防衛・政府
- 商用航空
- 海事
- 陸上移動通信/5Gバックホール
- 民生用ブロードバンドおよびその他
- 周波数帯別
- Kuバンド
- Kaバンド
- K/u//Kaマルチバンド
- Xバンド
- V-/EHF帯
- プラットフォーム別
- 地上固定局
- 陸上移動体(車両搭載型)
- 航空機搭載型
- 海事・オフショア
- ポータブル/ マンパック
- アンテナ技術別
- 電子制御フェーズドアレイ(ESA)
- 電子式/機械式ハイブリッドステアリング
- 機械式ステアリングフラットパネル
- メタマテリアル/RISベース
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Kymeta Corporation
- Cobham(Chelton)
- Intellian Technologies
- ThinKom Solutions
- L3Harris Technologies
- Honeywell International
- Airbus SE
- General Dynamics Mission Systems
- Phasor(Hanwha Systems)
- Ball Aerospace
- Viasat Inc.
- SES S.A.(SES Techcom)
- Anokiwave Inc.
- China Starwin
- All.Space(Isotropic Systems)
- Hughes Network Systems
- SatixFy Communications
- C-COM Satellite Systems
- Gilat Satellite Networks
- ArrayComm LLC
- Mars Antenna and RF Systems
- MacDonald, Dettwiler and Associates(MDA)
- Mitsubishi Electric
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


