


DLPプロジェクター:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
DLP Projector - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 121 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124137
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、DLPプロジェクター市場、すなわちデジタル・ライト・プロセッシング(DLP)プロジェクター市場の規模は、2026年に66億9,000万米ドルと推定されており、2031年までに94億9,000万米ドルに達すると予測されています。
これは、予測期間中のCAGRが7.24%に相当します。
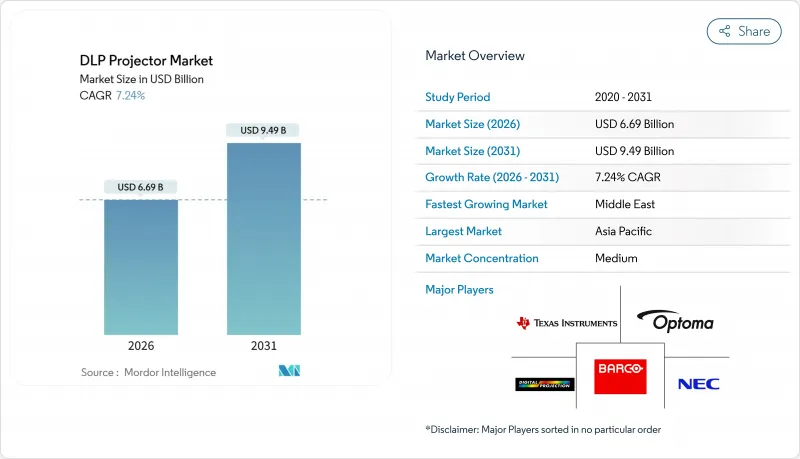
本レポートは、光源(ランプ、LED、レーザー)、チップモデル(1チップ、3チップ)、投射距離(ノーマルスロー、その他)、輝度クラス(2,500ルーメン未満、2,500~4,999ルーメン、その他)、解像度(WXGA、フルHD、その他)、用途(ビジネス、教育、その他)、および地域ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のDLPプロジェクター市場の動向と洞察
教育分野における急速なデジタル化
デジタル教室に向けた政府の支援策により、プロジェクターの調達入札が加速しています。その一例として、インドでは2029年までに教育分野におけるプロジェクター支出額を21億米ドル以上に引き上げる計画が挙げられます。レーザーモデルは現在、メンテナンスまでの稼働時間が20,000時間に達しており、これはランプ式モデルの10倍に相当します。これにより、技術者の数が限られている地域におけるダウンタイムを削減できます。エプソンが2025年2月に発表した「PowerLite Lシリーズ」は、4,000~7,000ルーメンの範囲をカバーする12種類のレーザーモデルで構成されており、K-12および高等教育機関への導入を明確に想定してリリースされました。
手頃な価格の4Kにより、ホームシネマの普及が急増
2025年7月に発売されたテキサス・インスツルメンツ社のDLP473TE 0.47インチチップセットにより、各メーカーは1,500米ドル前後の価格帯でネイティブ4Kプロジェクターを市場に投入できるようになりました。ハイセンスはこれに続き、3,000 ANSIルーメン、投射比0.25未満のトリプルレーザー式超短焦点プロジェクター「PX3-Pro」を発売し、OLEDテレビの代替製品として販売しました。オプトマ、ベンキュー、XGIMIも同四半期に同価格帯のモデルを発表し、消費者向けの価格競争が激化しました。
レーザー式DLPプロジェクターの高コスト
レーザー式プロジェクターの価格は、依然としてランプ式に比べて40%~80%高いため、ランプ式プロジェクターが主流であるインドの地方都市を含む発展途上市場での普及が制限されています。各ベンダーは、部品コストを削減するためにレーザー・蛍光体ハイブリッドモデルを提供していますが、こうした妥協により、色域のカバー率や輝度の均一性が低下してしまいます。
セグメント分析
レーザーシステムは、購入者がメンテナンスコストの削減を優先する傾向にあることから、DLPプロジェクター市場全体やデジタルライトプロセッシング(DLP)プロジェクター市場を上回るCAGR7.67%で成長する見込みです。2025年に売上高の44.83%を占めたランプ式プロジェクターは、価格に敏感なレンタル市場や、ライフサイクルの経済性よりも短期的な資金制約が優先される新興経済国において、依然として広く普及しています。エネルギー効率基準は、スタンバイ時の消費電力が少ない即起動型のレーザーエンジンを後押ししており、窒化ガリウムダイオードの進歩により、ウォールプラグ効率はさらに高い水準へと向上しています。DLPプロジェクター市場において、レーザー式ユニットの市場規模は、10,000ルーメンを超える安定した輝度を必要とする映画館、シミュレーション、プロジェクションマッピングなどのプロジェクトに牽引され、2029年までにランプ式の売上高を上回ると予測されています。一方、南米やアフリカでは、利用率が低く、既存の予備ランプ在庫により最小限の追加コストで耐用年数を延ばすことができるため、ランプ式への需要が依然として続いています。
メーカー各社は、5年間の保証をセットにすることや、静止画表示時に出力を抑えるエコモードを組み込むことで、レーザー技術の勢いを活かしています。法人顧客は、ダウンタイムの短縮とランプの物流負担軽減を、レーザー方式を標準化する主な理由として挙げています。一方、会場運営者は、高い彩度と均一性を、高額なチケット価格を正当化する根拠として捉えています。Sequential Segmented Transfer DMD技術は、4K 120 Hzの性能を実現することでレーザー方式の優位性を確固たるものにし、ランプ点灯時の立ち上がり遅延が許容できないゲームやバーチャルリアリティの分野において、DLPの地位を確立しています。
1チップ設計は、2025年の売上高の62.14%を占めており、教育機関、中小企業、エントリーレベルのホームシネマにおけるコスト面での優位性を反映しています。テキサス・インスツルメンツは、低価格のハードウェアで疑似4K画像を実現するピクセルシフト機能を備えた幅広いSKUラインを供給しており、3チップ方式の競合他社に価格面でのプレッシャーをかけ続けています。一方、3チップカテゴリーは、大規模会場、シミュレーション施設、ハイエンド映画館において、赤・緑・青の各チャンネルにわたる色均一性が求められることから、CAGR 7.51%を記録しています。したがって、DLPプロジェクター市場、すなわちデジタルライトプロセッシング(DLP)プロジェクター市場における3チップモデルのシェアは、販売台数の伸びよりも急速に拡大しています。これは、3万米ドルを超える平均販売価格(ASP)が売上高の比重を押し上げているためです。
コンポーネントのロードマップによると、1チッププラットフォームにRGBレーザーや高リフレッシュレートDMDが搭載されるクロスオーバーポイントが増加しており、3チップの価格水準に達することなく視覚的な差を縮めています。それにもかかわらず、スタジアム運営者、プラネタリウム、フラッグシップシネマでは、レインボーアーティファクトを回避し、95%を超えるDCI-P3カバレッジを維持するために、依然として3チップ装置に予算を割り当てています。地域別の導入状況は、北米、欧州、中東に偏っており、これらの地域では5年間のサービス契約に、キャリブレーションや予備部品がセットで含まれることがよくあります。
地域別分析
アジア太平洋地域は、中国の消費者向けプロジェクターへの熱狂と、インドの公立学校向けデジタル化助成金に後押しされ、2025年の売上高の36.77%を占めました。いくつかの省では、4K DLPモデルの現地組み立てに対して補助金を出しており、チャネル価格を十分に低く抑えることで、一級都市以外にも市場を拡大しています。日本の企業は、社内のサステナビリティ目標の達成に寄与するレーザー式プロジェクターに会議室の機器を更新しており、新築オフィススペースの供給が頭打ちとなっている中でも、買い替え需要を後押ししています。
中東地域は、サウジアラビアやアラブ首長国連邦(UAE)における、スタジアム、文化センター、博覧会会場向けに20,000ルーメン以上のプロジェクターを必要とするメガプロジェクトに牽引され、8.29%という最も高いCAGRを記録しています。サウジアラビアの「ビジョン2030」における観光目標には、文化遺産でのプロジェクションマッピングによるスペクタクルが含まれており、一方、ドバイのイベントカレンダーはレンタル用機材の在庫需要を支えています。地域のシステムインテグレーターは、長期サービス契約をセットで販売することが多く、これにより台数に比べて収益が押し上げられています。
北米および欧州では、企業のランプからレーザーへの交換サイクル、映画館の改修、そして超短焦点設計を好むプレミアムホームシアター購入者によって、着実ではあるもの緩やかな成長が見られます。大型フラットパネルによる代替リスクは小規模な会議室で最も高くなっていますが、プロジェクターメーカーは100インチ以上の空間ではシェアを守っています。南米およびアフリカは資金調達の制約により成長が鈍化していますが、断続的な教育助成金やドナー資金によるICTイニシアチブにより、局所的な需要が生まれています。為替相場の変動や輸入関税が平均販売価格(ASP)を押し下げており、これを受けて各ベンダーは、メンテナンス間隔を4,000時間に延長したランプ式モデルを発売しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- エンターテインメント業界における需要の増加
- 教育分野における急速なデジタル化
- 手頃な価格の4K製品により、ホームシアターの普及が急増
- 企業におけるランプからレーザーへのアップグレードの交換サイクル
- 防衛分野におけるシミュレーションおよび訓練への導入拡大
- プロジェクションマッピングによる没入型小売体験の拡大
- 市場抑制要因
- レーザー式DLPプロジェクターの高コスト
- LCDおよびLCOS技術による激しい競合
- 代替品としての大型フラットパネルディスプレイの普及拡大
- 高出力レーザーダイオードのサプライチェーン上の制約
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- マクロ経済要因が市場に与える影響
- COVID-19の影響
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 光源別
- ランプ
- LED
- レーザー
- チップモデル別
- 1チップ
- 3チップ
- 投影距離別
- 通常投射距離
- 短焦点
- 超短焦点
- 輝度クラス別
- 2,500ルーメン未満
- 2,500~4,999ルーメン
- 5,000~9,999ルーメン
- 10,000ルーメン以上
- 解像度別
- XGA以下
- WXGA
- フルHD
- 4K以上
- 用途別
- ホームエンターテインメント・映画館
- ビジネス
- 教育
- 大規模会場
- シミュレーションおよびトレーニング
- プロジェクションマッピング広告
- その他の用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 中東
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Texas Instruments Inc.
- Barco NV
- Optoma Corporation
- Digital Projection Ltd.
- NEC Corporation
- Acer Inc.
- ViewSonic Corporation
- Delta Electronics Inc.
- BenQ Corporation
- Panasonic Holdings Corporation
- Seiko Epson Corporation
- Christie Digital Systems Inc.
- Sony Group Corporation
- LG Electronics Inc.
- Canon Inc.
- Maxell Ltd.
- Xiaomi Corporation
- Hisense Visual Technology Co., Ltd.
- InFocus Corporation
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 121 Pages
- 納期
- 2~3営業日


