


ベースメタル:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Base Metals - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124121
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ベースメタル市場の規模は、2025年の1億3,705万トン、2026年の1億4,152万トンから、2031年までに1億6,987万トンへと拡大し、2026年から2031年にかけてCAGR3.72%を記録すると予測されています。
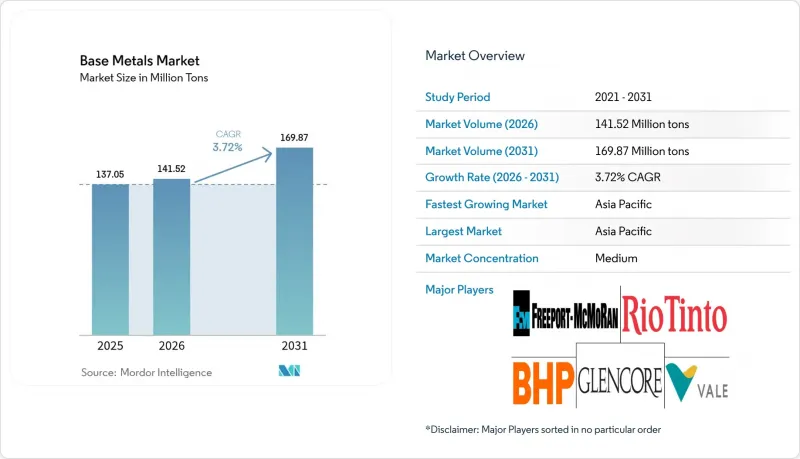
本レポートは、調達源(一次鉱業および二次(リサイクル)金属)、金属の種類(銅、アルミニウムなど)、エンドユーザー産業(建設、自動車・輸送、電気・電子、消費財など)、および地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は、数量(トン)ベースで提示されています。
世界のベースメタル市場の動向と洞察
EVの配線および充電インフラ向け銅需要の拡大
電気自動車1台あたりには83kgの銅が必要であり、これは内燃機関車に必要な23kgの約4倍に相当します。急速充電器の設置により1台あたりさらに8kg、送電網の強化により充電ポイント1か所あたり15~20kgが追加され、需要をさらに押し上げています。2025年、中国では110万基の公共充電器が設置され、欧州でも42万基が追加されました。これにより、同年には合計18万トンの銅需要の増加が生じました。変圧器の受注残は現在18~24ヶ月分あり、銅需要の一部が将来の四半期に先送りされています。各国のインフラ計画に連動した引取契約により、生産者は有利な条件で供給量を確保でき、変動の激しいスポット処理料金の中でも利益率を守ることができています。
新興国におけるインフラ刺激策
インドの1兆4,000億米ドル規模の「国家インフラ計画」では、その38%が発電および送電に割り当てられており、2030年までに280万トンの銅と410万トンのアルミニウムが消費されることが示唆されています。東南アジアでは2025年にデータセンターのIT容量が620MW増加し、1メガワットあたり12トンの銅を必要とするため、これは新たな持続的な需要の要因であることを示しています。サウジアラビアのNEOMプロジェクトでは、2030年までに26GWの再生可能エネルギーを導入する予定であり、これにより34万トンのアルミニウムと8万5,000トンの銅が消費される見込みです。かつての景気刺激策が鉄鋼やセメントを重視していたのに対し、現在のプログラムでは電化が優先されており、これにより設備の更新サイクルが延長され、多角化を進めている鉱業企業の利益率向上の可能性が高まっています。急成長する新興市場に近い位置に立つ中堅事業者は、成長が鈍化している地域に縛られている既存企業を追い抜き、シェアを拡大する見込みです。
エネルギー集約型製錬に対する炭素価格の上昇
欧州の「炭素国境調整メカニズム(CBAM)」は、輸入アルミニウムに対しCO2 1トンあたり90ユーロの課税を行い、中国およびロシア産のビレットコストを1トンあたり400~500米ドル押し上げています。ノースク・ハイドロ社は、2025年に電力価格が150ユーロ/MWhに達した際、高付加価値製品の価格設定にもかかわらず、スロバルコ製錬所での生産を12万トン削減しました。中国の排出量取引制度(ETS)は2025年にアルミニウムと銅の対象を拡大し、過去の排出強度を下回る排出権を割り当てたため、製錬所はオフセットの購入や再生可能エネルギーの導入を余儀なくされています。電解槽の改修は技術的に可能ですが、系統連系までのリードタイムが3~5年かかるため、脱炭素化が遅れています。アイスランド、ケベック、および米国北西部にある水力・地熱発電を利用した製錬所は、現在、石炭を燃料とする競合他社に比べて1トンあたり200~300米ドルの利益プレミアムを得ています。
セグメント分析
2026年から2031年にかけて、二次金属市場はCAGR4.91%で拡大し、自動車メーカーや電子機器メーカーがスコープ3の目標達成に向けて長期のスクラップ供給契約を締結したことで、ベースメタル市場全体の成長率を上回りました。一次鉱業は2025年の生産量の74.60%を占め依然として支配的ですが、12~15年に及ぶ許認可取得サイクルやエネルギーコストの上昇に直面しており、利益率の圧迫や新規生産の遅延を招いています。2025年のリサイクル銅の量は280万トンに達し、これは使用済み自動車および家電製品の回収量の38%を占めました。国際銅研究グループ(ICSG)は、2030年までにリサイクル原料が需要の35%を賄うと予測しており、循環型供給ループの中期的な魅力を裏付けています。
アルミニウムのリサイクルは、精錬に比べてエネルギー消費量が95%少なく、電力価格が80米ドル/MWhを超える場合、1トンあたり800~1,000米ドルのコストヘッジ効果をもたらします。グレンコア社のイタリアにあるバッテリーリサイクル拠点は、年間2万5,000トンのバッテリーパックを処理し、2028年までに同社の精製ニッケル生産量の15%を供給する見込みであり、クローズドループ型ニッケルのベースメタル市場規模が今後加速していくことを示しています。鉛についてはすでに、総量の85%が使用済みバッテリーから調達されており、銅やアルミニウムもEUやカリフォルニア州でのデポジット・リターン制度を通じて、このモデルを再現しつつあります。スクラップの供給量が最大のボトルネックとなっています。EVバッテリーの寿命は12~15年であるため、ブラックマスの供給がピークを迎えるのは2030年代初頭になる見込みです。
地域別分析
アジア太平洋地域は2025年に総量の49.81%を占め、5.29%という業界トップのCAGRを達成する見込みですが、同地域の展望は二極化しています。中国では、住宅着工件数が18%減少し、地方自治体の債務が景気刺激策の余地を圧迫したため、需要が減少しています。対照的に、インドでは、電力網の拡張と再生可能エネルギーの統合を前倒しで進める1兆4,000億米ドル規模の公共事業プログラムを背景に、需要が急増しました。ASEAN諸国では2025年にデータセンターの負荷が620MW増加し、1メガワットあたり12トンの銅を必要とするため、同地域はベースメタル市場にとって新たな成長の柱となっています。
北米は、「インフラ投資・雇用法」および「インフレ抑制法」を追い風として成長しています。これらはいずれも、送電網やEVのサプライチェーン向けの金属について、現地調達を奨励するものです。欧州では、電力価格が3桁に達する中、一次アルミニウムの生産量が8%減少したことで構造的な圧力に直面しており、炭素国境調整税が課されているにもかかわらず、買い手はカーボンフットプリントの高いビレットを輸入せざるを得なくなっています。中東・アフリカ地域は、サウジアラビアのNEOMやエジプトの新首都が、省エネ建築物や電化交通機関向けに大量のアルミニウムと銅を調達していることから、拡大を続けています。
南米はブラジルとチリが牽引していますが、ペルーでの政治的膠着状態により、4つの銅鉱山の拡張計画が遅れており、この足かせが地域の成長を制限する可能性があります。海運市場はこれに適応しつつあります。鉱山各社は、インドの浅喫水港に入港するため、ケープサイズ船からより小型のパナマックス船への切り替えを進めており、この転換によりトン当たりの輸送コストは7~9%上昇するもの、輸送サイクルは2週間短縮される見込みです。需要の中心がインドやASEANへと再編される中、物流体制の見直しが、ベースメタル市場における競争上の差別化要因となりつつあります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- EVの配線および充電インフラ向け銅需要の拡大
- 新興国におけるインフラ整備の景気刺激策
- 自動車の軽量化におけるアルミニウムへの代替
- 重要鉱物の安全保障のための戦略的備蓄
- 採掘、加工、リサイクルの能力の向上
- 市場抑制要因
- エネルギー集約型の製錬における炭素価格の高騰
- 貿易政策の変動とサプライチェーンの混乱
- 環境および地域社会の同意に関する圧力
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 原料別
- 一次採掘
- 二次(リサイクル)金属
- 金属のタイプ別
- 銅
- アルミニウム
- 亜鉛
- ニッケル
- 鉛
- スズ
- エンドユーザー産業別
- 建設
- 自動車・輸送産業
- 電気・電子機器
- 消費者製品
- 医療用機器
- その他のエンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- 南アフリカ
- ナイジェリア
- エジプト
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Alcoa Corporation
- Anglo American PLC
- Aurubis AG
- BHP
- First Quantum Minerals Ltd.
- Freeport-McMoRan
- Glencore
- Grupo Mexico
- Jiangxi Copper Corporation
- Jubilee Metals Group PLC
- Lundin Mining Corporation
- Norilsk Nickel
- Norsk Hydro ASA
- Rio Tinto
- Sumitomo Metal Mining Co., Ltd.
- Vale S.A.
- Vedanta Resources Limited
- Zijin Mining Group Co. Ltd
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


