


電気再生式イオン交換(EDI)技術:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Electrodeionization (EDI) Technology - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124117
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、電気再生式イオン交換(EDI)技術の市場規模は、2025年の9億米ドルから2026年には9億5,000万米ドルへと拡大し、2031年までに13億2,000万米ドルに達すると予想されており、2026年から2031年にかけてCAGR6.77%で成長すると見込まれています。
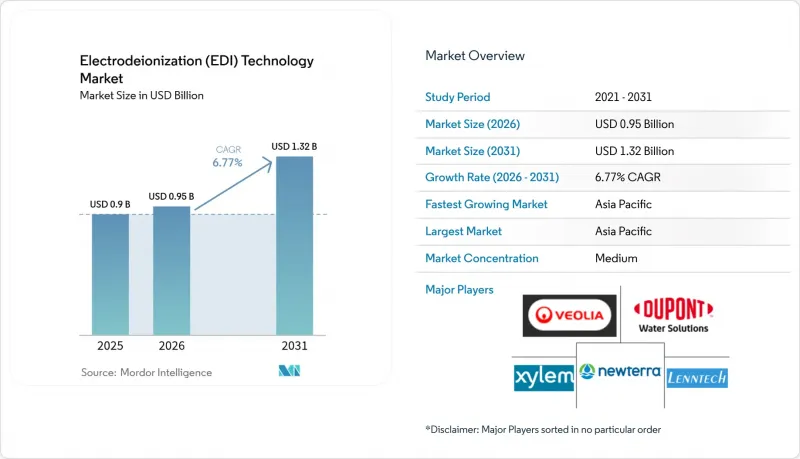
本レポートは、用途別(発電、エレクトロニクス・半導体、食品・飲料、医薬品、その他)、製品タイプ別(プレート・アンド・フレーム型モジュールおよびスパイラル・ワウンド型モジュール)、地域別(北米、欧州、アジア太平洋、南米、中東・アフリカ)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の電気再生式イオン交換(EDI)技術市場の動向と洞察
グリーン水素用電解槽における超純水の需要
世界の電解槽の導入には、0.1µS/cm未満の給水品質が求められますが、この範囲を維持できるのは、RO(逆浸透)による精製後にEDIを組み合わせた場合のみです。ドイツは「国家水素戦略」の下で国内10 GWの目標を設定しており、これは米国「Hydrogen Shot」のコスト目標である1 USD/kgと一致しています。また、容量1 MWあたりには、およそ1~1.5 m3/hの超純水が必要です。Orsted社とbp社は2025年より、洋上風力発電と沿岸の水素ハブを連携させ始め、海水淡水化とEDIをすべてのギガワットモジュールに組み込んでいます。IEA(国際エネルギー機関)は、2030年までに世界の電解装置の定格出力が90GWを超えると予測しており、これは2024年比で5倍の増加となり、コンパクトな電解脱イオンスタックへの需要を飛躍的に高めることになります。RO-EDIプラントは化学薬品を使用せずに稼働できるため、開発業者は遠隔地の再生可能エネルギー発電所における物流コストを削減でき、これにより運用コスト(OPEX)の低減や、電気再生式イオン交換技術市場全体における許認可のハードル低減につながります。
細胞・遺伝子治療プラントにおける連続バイオプロセス
米国食品医薬品局(FDA)は2024年にバイオ医薬品の連続製造を承認し、製薬各社に対し、再生用酸やアルカリに耐えられないシングルユース反応器への移行を促しました。サルトリアス社の試験では、EDIで調製した緩衝液を使用することで、CAR-Tバッチの総サイクル時間を30%短縮し、ホールドステップのばらつきを低減できることが示されました。ノボノルディスク社とイーライリリー社は、急増するGLP-1への需要に対応するため、2025年に充填・仕上げエリアを拡張し、EDIスキッドで精製されたオンデマンドの注射用水ループを設置しました。患者個別化治療が拡大する中、節約できる1時間ごとに大きな意味を持つため、化学薬品を使用しないEDIは、新しいバイオ医薬品製造施設における標準仕様となっています。この変化により、2031年まで電気再生式イオン交換技術市場には安定した受注がもたらされる見込みです。
フッ素樹脂IEM前駆体のサプライチェーンリスク
中国およびEUによるPFAS生産への取り締まりにより、2025年初頭には、ケムアーズ社およびソルベイ社の膜用樹脂のリードタイムが12週間から20週間に延びました。デュポン社の2024年の提出書類によると、ナフィオン原料のコストが8%上昇しており、このコスト上昇はEDI組立業者にも波及しています。また、欧州化学物質庁(ECHA)は、ごく限られた例外を除き、PFASに対する広範な規制を検討しており、これにより長期の供給契約にはリスクが生じています。各社が非フッ素系ポリマーの試験導入を進めているもの、EDIの電圧変動下では化学的安定性が劣るため、上流工程の変動が当面の間、電気再生式イオン交換技術市場の足かせとなっています。
セグメント分析
2025年には、発電部門が売上高の40.44%を占めました。これは、複合サイクル発電所や超臨界ボイラーにおいて、タービンを保護するために給水の導電率を0.2µS/cm未満に保つ必要があるためです。しかし、ガスタービンは従来の石炭火力発電に比べて補給水の消費量が少ないため、追加的な成長は鈍化しています。製薬分野は、規制当局が連続製造を推奨し、米国薬局方(USP)第643章で比抵抗を1 MΩ・cm以上に規定していることから、7.20%という最も高いCAGRで推移する見込みです。シングルユースバイオリアクターを採用するバイオ医薬品製造ラインでは、化学的再生剤を使用せずにオンデマンドで注射用水を提供するコンパクトなEDIトレインが導入されており、高利益率のライフサイエンス分野において電気再生式イオン交換技術市場の拡大を後押ししています。
次に続くのはエレクトロニクスおよび半導体分野であり、台湾セミコンダクター・マニュファクチャリング・カンパニー(TSMC)のファブが3 nmプロセスノードにおいて18.2 MΩ-cmの純度を達成したことが牽引役となっています。食品・飲料分野の需要は堅調に推移しており、醸造所や乳製品工場では、導電率の上限値10µS/cmを維持しつつ稼働時間を重視しています。実験室、水族館、化粧品業界のユーザーは、安定した交換注文により、一桁台半ばの成長率を示しています。
地域別分析
アジア太平洋地域は、中国における18の新規ファブ、インドの100億米ドル規模の生産連動型インセンティブ、そしてシンガポールやムンバイでのハイパースケール建設の相次ぐ展開に支えられ、2025年の売上高の41.69%を占めました。台湾セミコンダクターの20 nmラインでは、2024年に1日あたり6万3,000トンの超純水が消費され、その1リットルごとにEDIによる精製が行われていますが、サムスンの平沢工場ではプロセス用水の90%近くがリサイクルされています。日本による68億米ドルの先端パッケージング向け補助金は、注文を熊本や北海道の拠点へと誘導しており、さらなる追い風となっています。中国が2030年までに電子・化学工場に対して90%の再利用を義務付ける方針により、RO-EDI処理ラインが沿岸の工業団地に深く浸透し、電気再生式イオン交換技術市場全体における長期的な需要が確保されています。
北米市場は、米国エネルギー省(DOE)の「Hydrogen Shot」電解装置の導入と半導体業界の再投資によって牽引されています。インテルのアリゾナ州「Fab 42」では、EDIループを通じて毎分30,000 Lの水を処理しています。イーライリリー社のインディアナ州キャンパス(21億米ドル)では、シングルユース反応器と敷地内の電気再生式イオン交換(EDI)スキッドを組み合わせています。EPAのPFAS濃度4 pptという規制により、産業排水排出事業者は化学薬品を使用しない精製処理を行うよう導かれており、これにより電気再生式イオン交換技術市場全体のアフターマーケット需要が強化されています。
欧州では、2030年までに1,000万トンのグリーン水素生産を目指す「REPowerEU」目標が推進されています。ドイツ、オランダ、スペインにおけるギガワット級のプロジェクトでは、1MWあたり1~1.5 m3/hの超純水が必要とされ、すべてのプロセスラインに電解脱イオン化が不可欠となっています。南米、中東・アフリカでは、現時点では低2桁台にとどまっていますが、チリやアルゼンチンのDLEプラントに加え、サウジアラビアの4GW規模のNEOM電解装置サイトにより、2028年までに毎時数百立方メートルのRO-EDI処理ラインが追加される見込みです。電力網の信頼性や熟練労働力の不足が普及の妨げとなっていますが、鉱業や石油化学業界における一次通過水の使用禁止により、より多くのプロジェクトが閉ループ型の電気再生式イオン交換技術ソリューションを採用する方向へと傾いています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- グリーン水素用電解装置における超純水の需要
- 細胞・遺伝子治療プラントにおける連続バイオプロセスの導入
- エッジ・クラウド型マイクロデータセンター向けモジュラー型EDIスキッド
- PFASの排出基準が、化学薬品を使用しない研磨を後押ししています
- 超低導電率の水を必要とする直接リチウム抽出(DLE)プラント
- 市場抑制要因
- フッ素樹脂用IEM前駆体のサプライチェーンリスク
- 高圧EDIの試運転における熟練労働者の不足
- 新興国の中小企業にとっての初期設備投資(CAPEX)の障壁
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 用途別
- 発電(発電所)
- エレクトロニクス・半導体
- 食品・飲料
- 医薬品
- その他の用途
- 製品タイプ別
- プレートアンドフレーム型モジュール
- スパイラル巻線モジュール
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Applied Membranes Inc.
- Aqua Filsep water Treatment Pvt. Ltd
- Aquatech International LLC
- BWT Holding GmbH
- Deionx
- DuPont
- EUROWATER
- Lenntech B.V.
- MEGA AS
- Newterra
- Pure Water Group
- SnowPure LLC
- Veolia
- Xylem
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


