


石油・ガス用フローコンピュータ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Flow Computer Oil Gas - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124103
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、石油・ガス用フローコンピュータの市場規模は2025年に11億9,000万米ドルと評価され、2026年の12億8,000万米ドルから2031年までに18億1,000万米ドルに達すると予測されており、予測期間(2026年~2031年)のCAGRは7.24%となる見込みです。
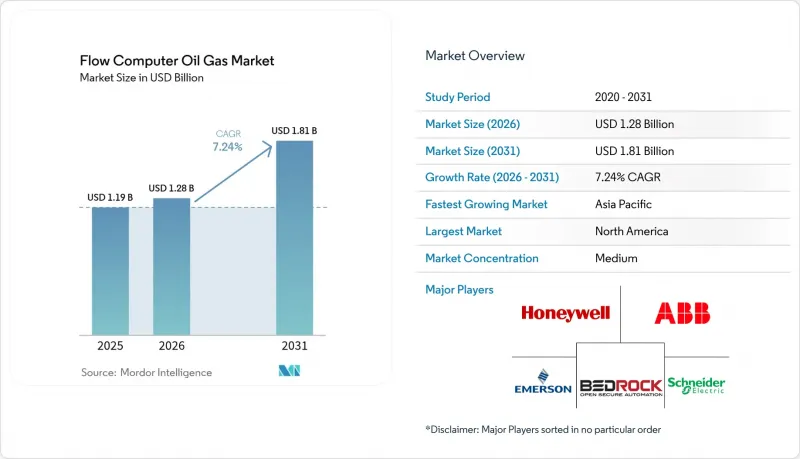
本レポートは、提供形態(ハードウェアおよびSaaS(組み込みライセンス))、測定原理(コリオリ式、超音波式など)、用途(上流の生産井パッド、中流のパイプラインおよびカストディ・トランスファーなど)、導入環境(陸上および海上(固定式および浮体式))、接続性/プロトコル、および地域ごとにセグメント化されています。市場予測は金額(米ドル)ベースで提示されています。
世界の石油・ガス用フローコンピュータ市場の動向と洞察
信頼性の高い流量測定および高速演算へのニーズの高まり
リアルタイム最適化への圧力が強まっており、事業者は、カストディ・トランスファーにおいて±0.1%の精度を維持しつつ、はるかに多くのセンサーからのデータを処理することが求められています。高度なコリオリ式および超音波式流量計は、現在、分離なしに多相流を処理可能であり、エッジコンピューティング・プラットフォームは、自動分析を通じてインサイトを得るまでの時間を48時間から2時間未満に短縮しています[onepetro.org]。坑口に組み込まれた機械学習モデルは、予測保全を支えています。これは、流量プロファイルが急速に変化する非在来型シェール井において不可欠な機能です[krohne.com]。堅牢な設計により、遠隔地の油田でも継続的な稼働が保証され、高い計算需要と過酷な環境条件とのギャップを埋めています。
AIを活用した漏洩検知分析の統合
AIを活用したアルゴリズムは、数分以内に異常な流量パターンを特定し、メタン漏出を抑制するとともに、規制関連文書の作成を自動化します。オフショアでの使用が認定されたシステムは、10 ppm未満の検出閾値に達し、即時のシャットダウンやベントの隔離をトリガーできるため、四半期ごとの手動検査による遅れを解消します。2024年に施行されるEPAのメタン規制により、導入が加速しています。これは、コンプライアンスがリアルタイムの漏洩検証に依存するようになったためです。エッジに展開されたニューラルネットワークは誤検知を軽減し、太陽光発電式センサーは無人施設へのカバー範囲を拡大します。
レガシーSCADAにおけるサイバーセキュリティの脆弱性
現代の脅威モデルが確立される以前に構築された老朽化したSCADAアーキテクチャは、パッチが適用されていないファームウェア、フラットなネットワークトポロジー、および重要な計測データを悪意のある攻撃者にさらしてしまう平文プロトコルといった問題を抱えています。ランサムウェア攻撃の成功事例により一時的な操業停止を余儀なくされ、オペレーターは、セグメント化されたゼロトラストアーキテクチャが整備されるまで、新しい流量計算機の導入を延期せざるを得なくなっています。新たに策定されたIEC 62443ガイドラインへの準拠は、導入コストの増加を招き、プロジェクトのスケジュールを長期化させ、市場の成長を鈍化させています。
セグメント分析
カストディ・トランスファー契約では依然として認定された計測機器の使用が規定されているため、ハードウェアは2025年の売上高の57.40%を占めました。マスフロー・コリオリ式流量計、超音波伝搬時間式システム、差圧トランスミッタは法定計量の中核を成しており、ソフトウェアのみのソリューションよりもAPIおよびISOの精度目標をより確実に満たしています。契約上のリスクが最も高い中流パイプラインやLNG荷役施設では、ハードウェア中心の導入が依然として標準となっています。一方、SaaSプラットフォームは、支出をCAPEXからOPEXへシフトさせつつ、クラウドベースの分析機能を活用できるサブスクリプション価格設定に支えられ、9.96%のCAGRを記録しています。ライセンスが組み込まれたソフトウェアは、オンボード処理と規制報告のためのサイバーセキュリティ対策を施したクラウドルーチンを統合し、両方の長所を兼ね備えています。AIモデルがエッジ側へ移行するにつれ、ハードウェアとソフトウェアの境界は曖昧になり、インテグレーターは堅牢な電子機器と継続的に更新される分析エンジンを組み合わせた統合パッケージをリリースするようになっています。
SaaSの浸透が進んでも、認定デバイスの重要性が損なわれることはありません。むしろ、事業者は既存のメーター上にSaaSダッシュボードを導入し、性能診断を強化するとともに、コンプライアンス報告を自動化しています。したがって、石油・ガス用フローコンピューター市場は二つの軌道で発展しています。すなわち、カストディの正確性確保にはハードウェアが不可欠である一方、SaaSはデータ駆動型の知見を企業全体に拡大しているのです。
コリオリ式流量計は、その直接的な質量流量測定が圧力や温度の変動の影響を受けないため、2025年の石油・ガス用フローコンピュータ市場において33.40%のシェアを占めました。高密度のシェールコンデンセートや多相流により、相分離が生じることなく±0.1%の精度を維持するコリオリ式流量計への需要が高まっています。しかし、超音波技術はCAGR9.21%という勢いで急速にシェアを拡大しています。デュアルメーター方式の超音波パッケージは、プローバーによるチェックに代わる冗長性を実現し、メンテナンスコストを削減するとともに、湿性ガスパイプラインにおける精度を維持します。クランプオン型は、プロセス側の稼働を中断させることなく後付け設置を可能にし、ダウンタイムコストが高騰するオフショアのタイバックにおいて決定的な利点となります。
差圧式流量計は、予算が最高精度よりも優先される低価値の現場で依然として使用されています。タービン式や容積式流量計は、従来の設備に依然として多く導入されていますが、総所有コスト(TCO)の計算において、デジタル診断機能や可動部品の少なさの方が有利となるため、そのシェアは縮小し続けています。診断機能が標準装備となった現在、超音波式流量計のベンダーは、汚れや液体の混入を早期に検知し、動的なプロセス条件下でも規制目標の達成を確実にしています。
地域別分析
北米は2025年の売上高の40.60%を占め、その背景には、シェールガスの豊富な生産量に加え、EPAのメタン規制やBLMのフレア回収目標に起因する差し迫ったコンプライアンス義務があります。現在、事業者はAI搭載の流量計算機を導入し、規制報告書の自動作成を行い、コンプライアンス違反による罰金を回避しています。堅調な技術エコシステムがあるにもかかわらず、この地域では、経験豊富な技術者の退職が後任の育成ペースを上回っているため、計測技術のスキルギャップが拡大しており、サービスのボトルネックが生じています。
アジア太平洋地域は、高度なカスティディ・トランスファー・システムを必要とするLNGターミナルの相次ぐ稼働開始や浮体式生産施設の導入により、CAGR9.34%で最も急速に成長している地域です。インド、中国、東南アジアで進行中のデジタルトランスフォーメーション(DX)プログラムは、現場の専門知識の不足を補うために予測保全SaaSとセットで提供されることが多い、エッジ対応の流量計算機に対する需要をさらに刺激しています。野心的なCCUSロードマップにより測定要件が追加されており、CO2対応の流量計算機を保有するベンダーには、極めて大きなビジネスチャンスがもたらされています。
欧州および中東では、規制に後押しされた着実な更新サイクルが見られます。欧州の事業者は、厳格化されるメタン排出規制を満たすために資産の改修を行っており、炭素会計を効率化する統合型計測・分析ソリューションが好まれています。中東の国営石油会社(NOC)は、増進採油(EOR)およびサワーガス処理に投資を集中させており、H2Sや高濃度のCO2にも耐性のある堅牢なフローコンピュータが求められています。アフリカ市場は依然として発展途上ではありますが、将来性は高く、ガーナやナミビアでのオフショアFPSOプロジェクトでは、サプライチェーンの複雑さにもかかわらず、コンパクトで信頼性の高い計測パッケージが求められています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 信頼性の高いフローおよび高速コンピューティングへのニーズの高まり
- AIを活用した漏水検知分析の統合
- ネットゼロへの移行およびフレア削減の義務化
- エッジ対応のIIoTアーキテクチャにより、OPEXを削減します
- デュアルメーター式超音波カストディトランスファーの導入
- LNG浮体式生産・貯蔵・積出設備の台頭
- 市場抑制要因
- レガシーSCADAにおけるサイバーセキュリティ上の脆弱性
- 原油価格の変動に伴う上流部門の設備投資の変動性
- APIコンプライアンスに向けた計測人材の不足
- 成熟した陸上油田における改修サイクルの遅れ
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 提供別
- ハードウェア
- Software-as-a-Service(組み込みライセンス)
- 測定原理別
- コリオリ
- 超音波
- 差圧/ オリフィス
- タービン式および容積式
- 用途別
- 上流生産・ウェルパッド
- 中流パイプライン・カストディ・トランスファー
- 下流精製・石油化学
- LNG施設およびFLNGユニット
- 導入環境別
- オンショア
- オフショア(固定式および浮体式)
- 接続性/ プロトコル別
- Modbus/RS-485
- イーサネット/MQTT/OPC-UA
- ワイヤレスISA-100/Wi-Fi
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- ABB Ltd.
- ABB Measurement and Analytics
- Schneider Electric SE
- Honeywell International Inc.
- Emerson Electric Co.
- Yokogawa Electric Corp.
- Baker Hughes Co.(Panametrics)
- Siemens AG
- KROHNE Messtechnik GmbH
- Bedrock Automation Platforms Inc.
- OMNI Flow Computers Inc.
- Dynamic Flow Computers Inc.
- Quorum Business Solutions Inc.
- TechnipFMC PLC(Measurement Solutions)
- Badger Meter Inc.
- Cameron Intl.(Schlumberger)-Scanner
- Spirit IT BV(Flow-X)
- Kepware Technologies
- Brooks Instrument LLC
- ProSoft Technology Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日