


タイの建設:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Thailand Construction - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124094
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
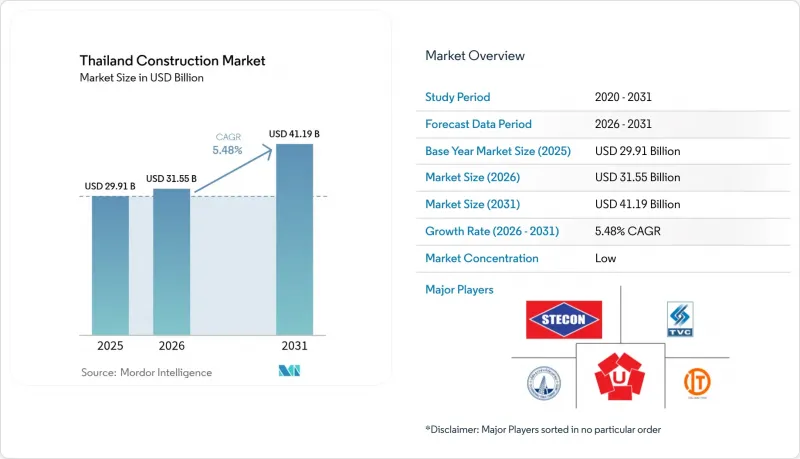
Mordor Intelligenceによると、2026年のタイの建設市場規模は315億5,000万米ドルと推定されており、2025年の299億1,000万米ドルから拡大し、2031年には411億9,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは5.48%となる見込みです。
本レポートは、セクター別(住宅、商業、インフラ)、建設タイプ別(新築および改修)、建設工法別(従来の現場施工など)、資金源別(民間および公的)、都市別(バンコク、チェンマイ、プーケットなど)に分類されています。本レポートでは、上記のすべてのセグメントについて、市場規模および予測値(米ドル)を提示しています。
タイの建設市場の動向と洞察
大規模なインフラ整備が全国的な建設ブームを牽引
2025年には223件のプロジェクトを対象とした過去最高の39億米ドルの予算が公共支出の柱となっており、鉄道、道路、航空関連の計画が受注見込みの大部分を占めています。96億米ドル規模のタイ・中国高速鉄道や4億3,000万米ドル規模のウータパオ滑走路は、こうしたメガプロジェクトがトップクラスの建設業者にもたらす収益の見通しを明らかにするとともに、タイのASEAN物流拠点としての役割を確固たるものにしています。2030年以降にも及ぶ長期的な施工スケジュールは、土木工事に対する複数年にわたる需要を保証しており、タイの建設市場における持続性を示唆しています。
官民パートナーシップ(PPP)がプロジェクトの実施を加速
PPP法の整備が進んだことで、308億米ドルの投資計画が実現可能となり、すでに133億米ドルの優先事業が承認されています。レムチャバン港第3期プロジェクトは、公的資本47%、民間資本53%の組み合わせにより、年間コンテナ取扱量を1,800万TEUに引き上げるものであり、技術力の高い外国事業者を惹きつけ、工程管理の厳守を保証するリスク分担構造を体現しています。この枠組みは、公的財政を圧迫することなく、タイの建設市場に予測可能なキャッシュフローをもたらしています。
熟練労働者の不足がプロジェクトの遂行を制約しています
国内の人材供給が逼迫し、賃金が上昇していることから、請負業者は外国人労働者の確保を余儀なくされていますが、許可の承認が需要に追いついておらず、工期の遅延や利益率の低下を招いています。大手企業は社内研修や機械化を通じてこの逼迫を緩和していますが、中小の建設業者は工期遵守の保証に苦戦しており、タイの建設市場の短期的な成長ペースを鈍化させています。
セグメント分析
2025年、都市部の人口増加とライフスタイルの変化を背景に、住宅セグメントはタイの建設市場シェアの35.25%を占めました。しかし、インフラこそが紛れもない成長の原動力であり、タイが地域における物流のリーダーシップを追求する中、2031年までのCAGRは5.86%と予測されています。旅客鉄道路線、空港の滑走路、高速道路が受注リストの上位を占めており、これは交通網の整備に向けた明確な政策転換を反映しています。その好例が、予算96億米ドルを投じるタイ・中国高速鉄道第2期事業や、観光需要の流動化を図るためドンムアン、スワンナプーム、ウータパオの3空港を結ぶ高速連絡路です。これらの回廊は、土木請負業者に長期的な収益をもたらすとともに、不動産開発業者にとって新たな顧客層を開拓する機会となります。
商業建築は、観光および複合用途開発の取り組みを背景に回復しています。セントラル・パッタナ社が推進する4億2,400万米ドル規模の複数都市にわたるプロジェクトは、小売・ホスピタリティ業界の復活を浮き彫りにしており、一方で新興のコワーキングスペースやライフサイエンス研究所が需要の多様化をもたらしています。東部経済回廊に関連する産業施設は、エレクトロニクス、自動車、先端バイオテクノロジー分野のテナントから恩恵を受けており、タイの建設市場内におけるインフラ主導の波及効果を強めています。
インフラ分野の勢いは、公的資金の確保と、港湾、高速道路、鉄道のプロジェクトパッケージで既に133億米ドルの承認を得ているPPP(官民連携)案件に支えられています。再生可能エネルギー発電所や送電網のアップグレードが交通インフラ計画を補完し、請負業者の業務範囲を広げ、景気変動を緩和しています。その結果、タイの建設市場規模に占めるインフラの割合は上昇を続けており、この10年の終わりには住宅部門を上回る見込みです。
2025年、タイの建設市場規模のうち新築工事が73.50%を占め、これは同国における交通網の継続的な整備とグリーンフィールド不動産開発の進展を反映しています。代表的な事例としては、141億米ドル規模の「ランドブリッジ」第1期工事や、4億2,900万米ドル規模のウータパオ国際空港第2滑走路の建設が挙げられます。グリーンフィールドプロジェクトは、構造用鋼材、セメント、重機に対する即時の大量需要を生み出し、資材サプライヤーにとって安定した供給量を確保することになります。
改修工事は規模こそ小さいもの、2031年までにCAGR6.01%で成長する最も急成長している分野です。バンコクの老朽化したオフィスビル、1990年代に建設された分譲マンション、地方のホテルは、最初の大きな改修サイクルに入っています。企業のESG目標や公共料金の値上げを背景に、断熱外壁、LED照明への更新、スマートビル制御システムを活用した省エネ改修が促進されています。SCGは低炭素セメント生産量の63%を占めており、この潮流を最大限に活用できる立場にあります。これにより、タイの建設市場において、改修事業には戦略的な環境的側面が加わることになります。
不動産所有者は、特に土地が希少な都心部の高密度地域において、市場投入までのスピードの速さや規制上のハードルが低いという点から、改修を重視しています。改修の割合が高まるにつれ、設計コンサルタントや専門請負業者は安定した受注を見込める一方、建材メーカーは価格決定力を維持するために、製品ポートフォリオをグリーン認証取得に向けたものへと転換しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場の動向と分析
- 市場概要(現在の経済・建設情勢を含む)
- 市場促進要因
- 高速鉄道、空港の改修、公共交通機関の拡充など、大規模なインフラ整備が、全国的な建設需要を牽引しています。
- 高速道路、橋梁、港湾施設における官民連携の推進により、プロジェクトの実施が加速しています。
- 統合型都市タウンシップなど、複合用途型および公共交通指向型開発の急増により、建設量が増加しています。
- 再生可能エネルギーおよび電力網の拡張、特に太陽光発電と水力発電が、公益事業セクターの建設需要を押し上げています。
- バンコクおよび地方都市における住宅市場の成長は、世帯所得の向上と人口流入によって牽引されています。
- デジタル建設ツール(BIM、プレハブなど)の導入により、プロジェクトの効率化が進んでいます。
- 市場抑制要因
- 熟練労働者の不足と賃金の上昇により、コストが押し上げられ、工期が長期化しています。
- バンコクにおけるマンション販売の低迷により、契約のキャンセルや新規分譲の遅れが生じています。
- 土地の取得や環境審査により、許可手続きが遅延しています。
- 世界の資材価格の高騰と物流上の課題により、請負業者の利益率が圧迫されています
- バリュー・サプライチェーン分析
- 概要
- 不動産開発業者および建設業者-主要な定量的・定性的洞察
- 建築・エンジニアリング企業-主要な定量的・定性的洞察
- 建材・設備メーカー-主要な定量的・定性的な洞察
- 政府の取り組みとビジョン
- 規制展望
- 技術展望
- ポーターのファイブフォース
- 価格設定(建設資材)および建設コスト(資材、人件費、機材)の分析
- タイと他国の主要な業界指標の比較
- 今後の主要プロジェクト/進行中のプロジェクト(メガプロジェクトに焦点を当てて)
第5章 市場規模と成長予測
- セクター別
- 住宅
- アパート/分譲マンション
- ヴィラ/一戸建て住宅
- 商業
- オフィス
- 小売
- 産業・物流
- その他
- インフラ
- 交通インフラ(道路、鉄道、航空、その他)
- エネルギー・ユーティリティ
- その他
- 住宅
- 建設タイプ別
- 新築
- 改修
- 建設工法別
- 従来のオンサイト方式
- 現代的な建設手法(プレハブ、モジュラーなど)
- 資金源別
- パブリック
- プライベート
- 都市別
- バンコク
- プーケット
- パタヤ
- チェンマイ
- タイのその他の地域
第6章 競合情勢
- 市場集中度
- 戦略的動き(M&A、PPP、デジタル化)
- 市場シェア分析
- 企業プロファイル
- Italian-Thai Development PCL
- Sino-Thai Engineering & Construction PCL
- Ch. Karnchang PCL
- Unique Engineering & Construction PCL
- TTCL Public Company Limited
- SCG International Corporation Co. Ltd
- Siam Global House PCL
- Land & Houses PCL
- Dohome PCL
- CRC Thai Watsadu Ltd
- Drainage & Sewerage Department(Bangkok)
- Bangkok Komatsu Ltd
- SPCC Joint Venture
- Caterpillar(Thailand)Ltd
- Bouygues-Thai Co. Ltd
- Thai Obayashi Corp. Ltd
- Ritta Co. Ltd
- Power Line Engineering PCL
- Sinohydro-Thailand JV
- CK Power PCL
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日

