


エンコーダ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Encoder - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124089
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年のエンコーダ市場規模は38億5,000万米ドルと推定されており、2025年の35億6,000万米ドルから成長し、2031年には57億1,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは8.21%となる見込みです。
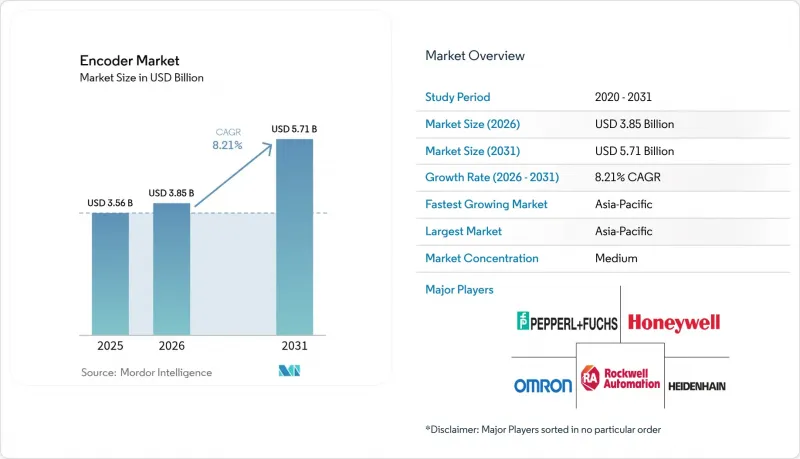
本レポートは、タイプ(ロータリーおよびリニア)、技術(光学式、磁気式など)、出力信号(インクリメンタル、アブソリュート)、エンドユーザー産業(自動車、エレクトロニクスなど)、および地域ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のエンコーダ市場の動向と洞察
EUにおける協働ロボットの導入
ドイツ、フランス、北欧諸国の工場における協働ロボット(コボット)の普及拡大に伴い、人とロボットの安全な相互作用を保証するためには、サブミクロンレベルのフィードバックが求められています。OEM各社は現在、力制限基準を満たすため、分解能1 nm、システム精度±4µmのエンコーダを仕様として指定しており、これによりロボットはわずかな接触も検知し、ミリ秒単位で停止することが可能になります。レニショーのRESOLUTEシリーズのような高解像度アブソリュート光学式エンコーダは、これらの基準を満たし、最大100 m/sの速度に対応しているため、オートメーションサプライヤーは作業者の安全性を損なうことなくスループットを向上させることができます。そのため、ISO/TS 15066準拠システムの導入が拡大するにつれ、販売数量が増加しているにもかかわらず、エンコーダ市場全体の平均販売価格は上昇しています。
中国のスマート包装ライン
中国のエレクトロニクスおよび製薬業界の包装業者では、1分間に数百個のユニットを処理しながら、100 nm未満の公差で部品を位置決めするラインを稼働させています。振動、温度変動、および空気中の微粒子により、ライン構築業者は、堅牢な筐体を備えた光学式スケールを採用するか、あるいはナノメートル級の精度を維持しつつ誘導式フォーマットへ移行せざるを得なくなっています。各拡張プロジェクトでは通常、複数の軸に対するフィードバックが指定されるため、この分野の成長はエンコーダの出荷台数を大幅に押し上げています。完全自動化工場に対する地方政府の補助金により、中堅メーカーの設備投資のハードルが引き下げられ、需要がさらに拡大しています。
粉塵の多いASEAN地域の製鉄所における光学式汚染による故障
高炉ベイでの微粒子の降下は、従来のコードディスクを遮り、突然の位置情報喪失や予定外の停止を引き起こします。施設管理者は現在、稼働時間を犠牲にすることなく異物に対処できる磁気式または誘導式センシングへと移行しており、これにより光学式モデルの交換需要が抑制され、重工業のニッチ市場におけるエンコーダ市場の売上高がわずかに鈍化しています。
セグメント分析
2025年、エンコーダ市場収益の72.65%をロータリー式デバイスが占めました。これは、事実上すべてのサーボモーターやロボットの関節に角度フィードバックが必要とされるためです。その確固たるユーザー基盤、幅広いシャフトサイズのラインナップ、および市販のドライブとの直接互換性により、需要は堅調に推移しています。一方、リニアエンコーダは、半導体ステッパー、リソグラフィステージ、ダイレクトドライブテーブルにおいて摩擦のない直線運動が優先されることから、2031年までにCAGR7.28%を記録する見込みです。リニアソリューション向けエンコーダ市場の規模は、工作機械メーカーがボールねじ機構をエアベアリングや磁気浮上スライドに置き換える動きに後押しされ、2025年の9億7,366万米ドルから2031年には14億8,000万米ドルへと拡大する見込みです。また、積層造形(アディティブ・マニュファクチャリング)の成長も、サブミクロン単位の精度でZ軸の閉ループ制御を可能にするリニアスケールの需要を後押ししています。
レニショーの「FORTiS」のような密閉型設計の採用が拡大しており、切削液を多用するマシニングセンターにおけるダウンタイムを削減しています。一方、超高真空型はEUVリソグラフィーチャンバーでシェアを拡大しています。既存設備の改修がロータリー型エンコーダの需要を支えている一方で、新規に導入される資本設備には、スピンドル位置用のロータリーセンサーとキャリッジ動作用のリニアセンサーを組み合わせたデュアルセンサーがますます採用されており、いずれのサブカテゴリーのシェアを食うことなく、エンコーダ市場全体の出荷台数を押し上げています。
2025年には、ウエハーステッパー、座標測定機、ハイエンドコボットで必要とされる1 nm解像度のモデルに牽引され、光学式エンコーダの売上高シェアは51.85%を維持しました。磁気式エンコーダが従来の解像度の差を縮めるにつれ、2031年までに光学式ユニットの市場シェアはわずかに低下する可能性があります。磁気式デバイスは、オイルミストや粉塵、急激な温度変化に耐性があり、鉄鋼、鉱業、風力タービン用途における総所有コストを低減するため、CAGR 8.17%で拡大しています。日本電産が最近発売したバッテリー不要の絶対式磁気エンコーダは、スーパーキャパシタやメンテナンスサイクルを不要にすることで、使用事例をさらに拡大しています。
静電容量式および誘導式プラットフォームは、明確に定義されたニッチ市場を占めています。静電容量式エンコーダは、MRIベッドや半導体イオン注入装置において電磁干渉に耐性があるのに対し、誘導式ソリューションは、完全密閉型ハウジングのおかげで、食品グレードやウォッシュダウンゾーンで広く採用されています。サプライヤー各社は、光学式コードストリップと磁気式基準トラックを融合させたハイブリッドスタックの研究開発に資金を投じており、ナノメートル単位の繰り返し精度を損なうことなく、大きな軸方向のずれにも対応しています。この融合により、エンコーダ市場の差別化は、純粋なセンシングの物理的特性ではなく、ファームウェア、診断機能、および接続性に重点が置かれるようになるでしょう。
地域別分析
アジア太平洋地域は2025年に世界売上高の35.25%を占めて首位となり、2031年までCAGR9.45%を維持する見込みです。中国政府によるスマートファクトリーや化合物半導体ファブへの政策支援により、沿岸部各省へのエンコーダー受注が引き続き集中しています。日本のロボット導入台数は労働者1万人あたり420台を超え、従来のサーボ装置の設置スペースに適合するSIL認定のフィードバック部品に対する需要は堅調に推移しています。インドのPLI(生産連動型インセンティブ)制度による支援が最も急速な需要の増加を牽引しており、同制度の下で資金提供を受けた新しいCNC、PCB、医療機器の生産ラインに、エンコーダの受注が結びついています。したがって、アジア太平洋地域のエンコーダ市場規模は、2025年の12億6,000万米ドルから、2031年には21億6,000万米ドルへと拡大する見込みです。
北米と欧州を合わせると、2025年の売上高の約半分を占めており、その原動力となっているのは航空宇宙、医療用ロボット、および精密加工分野です。米国は臨床グレードの需要を支える中核となっています。ジョンソン・エンド・ジョンソン・メドテックの「OTTAVA(TM)」手術プラットフォームは、サブミリメートル級の再現性を確保するため、すべてのロボットアームに超小型光学エンコーダを組み込んでいます。ドイツやスイスのサプライヤーは、高精度はかりを世界中に輸出しており、生産台数が東へシフトする中でも、欧州がイノベーションの拠点としての役割を確固たるものにしています。協働ロボットの導入に対するEUの補助金により、1ナノメートル級のフィードバックソリューションへの収益が誘導され、地域全体の平均販売価格が押し上げられています。
ラテンアメリカおよび中東・アフリカは依然として貢献度が低い地域ですが、既存工場(ブラウンフィールド)において自動コンベア、パレタイザー、ボトリングラインの改修が進むにつれ、安定した一桁台の成長を記録しています。ブラジルの自動車組立メーカーやメキシコのティア1サプライヤーは現在、より広範な「インダストリー4.0」への刷新の一環として、モータードライブに磁気式エンコーダを追加しています。湾岸諸国の石油生産企業は、周囲温度125°Cに対応し、クラス1ディビジョン2区域の認証を取得した、耐環境性に優れた誘導式および磁気式の設計を指定しています。この需要の拡大により、世界のエンコーダ市場は多様化しており、特定の地域における景気循環的な減速からサプライヤーを保護する役割を果たしています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- EUにおける協働ロボットの普及が、高精度エンコーダの需要を牽引しています
- サブミクロン分解能のエンコーダを必要とする中国のスマート包装ライン
- 日本のプロセス産業における機能安全(SIL 2/3)に関する規制
- インドにおけるPLI支援によるCNC工作機械の成長が、ロータリーエンコーダの需要を押し上げている
- 米国の医療用ロボット分野における、OEMによるモーター・エンコーダ一体型モジュールへの移行
- 市場抑制要因
- 粉塵の多いASEAN地域の製鉄所における光学系汚染による故障
- 蘇州と深センの低コスト磁気ICエンコーダが価格下落を招いています
- 米国・EUの輸出規制により、中国のリソグラフィー向け超精密エンコーダの供給が制限されています
- 規制展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ別
- ロータリー式
- リニア
- 技術別
- 光学
- 磁気
- 静電容量式
- 誘導式
- その他の技術
- 出力信号別
- 増分
- 絶対値
- エンドユーザー産業別
- 自動車
- エレクトロニクス・半導体
- 産業
- テキスタイル
- 印刷機械
- 医療用機器
- エネルギー・電力
- 航空宇宙・防衛
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- ニュージーランド
- その他のアジア太平洋諸国
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 戦略的動向
- Vendor Positioning Analysis
- 企業プロファイル{世界のレベルの概要、市場概要、主要セグメント、入手可能な財務情報、戦略情報、製品・サービス、最近の動向を含みます}
- Omron Corporation
- Dr. Johannes Heidenhain GmbH
- Honeywell International
- Rockwell Automation Inc.
- Pepperl+Fuchs SE
- Panasonic Holdings Corp.
- Baumer Holding AG
- Sensata Technologies(Hengstler and Dynapar)
- Renishaw plc
- SICK AG
- Maxon Group
- FAULHABER Drive Systems
- Allied Motion Technologies
- AMETEK(Haydon Kerk, Maurey)
- Canon Precision Inc.
- CUI Devices
- TE Connectivity
- Posital FRABA B.V.
- Tamagawa Seiki Co., Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日