


パージ材:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Purging Compound - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124080
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、パージ材の市場規模は、2025年の25.32キロトン、2026年の26.78キロトンから、2031年までに35.43キロトンへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は5.76%となる見込みです。
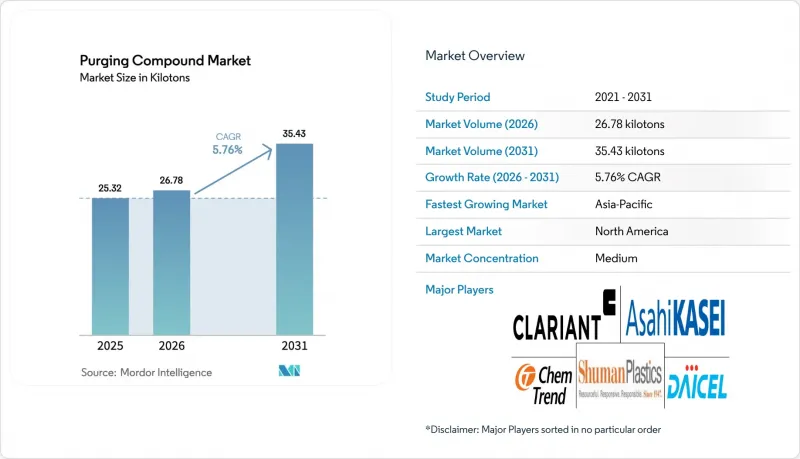
本レポートは、種類(機械的パージ、化学的パージ、液体パージ)、プロセス(射出成形、押出成形、ブロー成形)、用途(自動車・輸送、産業用、消費財、電子機器、その他の用途)、および地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は、数量(トン)ベースで提示されています。
世界のパージ材市場の動向と洞察
高温エンジニアリングポリマーの急速な普及
ポリエーテルイミド、ポリフェニレンスルフィド、およびポリエーテルサルホンについては、350°Cを超える加工温度によりポリマーの劣化が加速し、標準的なパージでは除去できません。BASF社の「Ultrason PESU」は、2024年に加工温度要件を約12.5%引き下げましたが、難燃性ポリアミドやポリカーボネートについては、依然としてスクリューの巻き線に炭化残留物が残ります。IEC 62660-3の安全基準に基づいて成形されるバッテリー筐体には、電気的短絡を防ぐため、汚染のない環境が求められます。加工業者によると、これらのポリマーではパージサイクルが20%長くなるため、体積需要が増加しています。SABICがシンガポールに建設した2億2,000万米ドル規模のULTEM製造施設は、2024年に生産能力を50%拡大し、地域での供給体制を強化するとともに、パージ材市場の活性化に寄与しました。
色および樹脂の切り替え間隔の短縮
インダストリー4.0プラットフォームにより、切り替え時間が数時間から数分に短縮されたため、より少ないスクリュー回転数で洗浄が可能なパージ材が求められています。2024年に実施されたAsacleanのフィールドトライアルでは、バージン樹脂によるフラッシングと比較して、色替えが47%高速化し、スクラップが67%削減されることが実証されました。Engel社の電動成形機「e-victory」には、あらかじめ設定された温度閾値でコンパウンドを注入する自動パージプログラムが組み込まれており、オペレーターのミスを低減します。1シフトあたり15~20種類のカラーバリエーションを成形するティア1サプライヤーは、経済的な優位性を得ることができ、その結果、パージ材市場が拡大します。
特殊樹脂および添加剤の価格変動
キャリア樹脂や酸化防止剤パッケージの価格高騰は、利益率を圧迫し、在庫積み増しを抑制しています。BASFは、原料価格の高騰を受け、2025年3月に「Ultraform」ポリオキシメチレンの価格を1トンあたり350米ドル引き上げました。2024年3月には、アジアのサプライヤーにおける操業停止を受けて酸化防止剤のコストが10%上昇した一方、2025年9月の米国プラスチック樹脂生産者物価指数は前年同月比でマイナス1.1%を記録し、価格の変動性が浮き彫りになりました。通貨安が進む地域のコンバーターは、パージ間隔を延長したり、再粉砕材への回帰を行ったりすることが多く、短期的な需要を鈍化させています。
セグメント分析
2025年、パージ材市場規模の55.49%を機械的パージが占めており、2031年までCAGR6.08%で拡大する見込みです。キャリア樹脂と鉱物系充填剤を配合したこの製品は、300°Cを超える加工温度下でも炭化堆積物を剥離させる研磨スラリーを形成します。ケム・動向社の「Ultra Purge 3615」は、2024年の実地試験においてスクラップを85%削減したことが実証され、パッシブフラッシングに対する性能上の優位性を裏付けました。化学パージは、金型表面の完全性が極めて重要な分野で地歩を広げていますが、現在の需要シェアは3分の1弱にとどまっています。液体パージは、流路が狭いホットランナーシステムにおいてニッチな市場を占めています。欧州のサステナビリティ規制により、サプライヤーは石油由来のキャリアをバイオ由来樹脂に置き換えるよう促されており、この転換を牽引しているのはBASF社のバイオマス・バランス型「Ultrason PESU」です。低VOCプラントへの取り組みは、溶剤含有量が最小限の機械式パージをさらに有利にしており、代替化学技術が成熟しても、機械式パージが主導権を維持できる立場にあります。
需要の差異は、プロセス温度、残留物の付着性、および切り替え頻度によって生じます。高温ポリアミドを扱う射出成形ラインでは、化学発泡剤がマニホールド内に気泡を残す可能性があるため、機械式グレードが好まれます。押出成形業者では、長時間の連続生産時にバレルの摩耗を防ぐため化学式グレードへ移行する傾向がありますが、暗色と明色の切り替え時には依然として機械式製品を採用しています。バイオ由来の研磨性充填剤に注力する新規参入企業は、カーボンフットプリントを30%削減できると謳っていますが、15%の価格プレミアムがあるため、その普及は明確な気候目標を持つブランドオーナーに限定される見込みです。
地域別分析
北米は、コストよりも品質を重視する先進的な自動車および医療用成形拠点が集中していることから、2025年もパージ材市場で50.12%という圧倒的なシェアを維持しました。2024年第3四半期にテキサス州でフォルモサ・プラスチックの24万9,000トンのポリプロピレン工場が操業を開始し、同地域の樹脂供給量を増加させるとともに、認定試験におけるコンパウンドの使用量を直接的に増加させました。米国の加工業者は、低VOCのパージを推奨するFDAの生体適合性規則およびEPAの大気質基準に準拠しており、一方、カナダの外科用使い捨て製品サプライヤーも同様の汚染許容基準を採用しています。フォード、ゼネラルモーターズ、フォルクスワーゲンに製品を供給するメキシコの自動車産業クラスターでは、インストルメントパネルにおける外観上の不良品を最小限に抑えるためにパージ材に依存しています。
アジア太平洋地域は、中国の電気自動車(EV)市場の勢い、インドの24億米ドル規模の先進化学セル奨励策、およびASEANにおける電子機器の受託製造に牽引され、2031年までのCAGRが6.18%と、最も急速に成長している地域となっています。BASFの湛江(Zhanjiang)ヴェルブント工場では、2025年11月に100万トンのエチレンクラッカーが稼働を開始し、下流のポリエチレン生産量が増加するとともに、これに対応するパージ材に対する地域的な需要が促進されています。日本の精密成形業界では、狭いホットランナー流路に適した液体パージ剤が求められています。一方、世界の半導体製造装置売上高に占める韓国のシェアの高さから、チップパッケージング用射出成形システムにおける化学パージ剤の継続的な使用が保証されています。インドでは、価格への敏感さからプレミアム製品の採用は限定的ですが、欧州への輸出業者はEUのマイクロプラスチック規制への準拠を証明する必要があるため、その採用が徐々に促進されています。
欧州では、2023年にドイツ、フランス、イタリアの3カ国で、同地域のプラスチック生産量5,280万トンの半分以上を占めました。EUのREACH規則2023/2055により、研磨性の機械的パージ材から、粒子状物質を排出することなく残留物を溶解する化学的パージ材への移行が加速しています。南米、中東・アフリカは、パージ材市場において依然として新興市場であり、ブラジルのブラスケム社やサウジアラビアのSABIC社は樹脂と併せてコンパウンドをバンドル販売していますが、汚染基準が低く、価格への敏感度が高いため、進展は緩やかです。IMCDグループによる2024年のプロテア・ケミカルズ社の買収は、サハラ以南のアフリカにおける技術支援を拡大させ、同地域への漸進的な浸透を示唆しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 耐熱性エンジニアリングポリマーの急速な普及
- インダストリー4.0プラントにおけるカラーおよび樹脂の切り替え間隔の短縮
- バイオ由来/低VOCのパージ用化学薬品の需要の高まり
- マイクロロット包装および医療用使い捨て製品の急増
- e-モビリティ部品に関するOEM認定基準
- 市場抑制要因
- 特殊樹脂および添加剤の価格変動
- 高単価対再粉砕/バージン樹脂
- マイクロプラスチックによる摩耗に対する規制当局の監視
- バリューチェーン分析
- ポーターのファイブフォース
- 原材料分析
第5章 市場規模と成長予測
- 種類別
- 機械式パージ
- ケミカルパージ
- 液体パージ
- プロセス別
- 射出成形
- 押出
- ブロー成形
- 用途別
- 自動車・輸送産業
- 建設
- 産業
- 消費財
- 電子機器
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・順位分析
- 企業プロファイル
- 3M
- Asahi Kasei Corporation
- BASF
- Calsak Corporation
- Chem-Trend L.P.
- CLARIANT
- Daicel Corporation
- Dow Chemical Company
- Formosa Plastics Corporation
- Kuraray Co. Ltd
- Purge Right
- RapidPurge
- Shuman Plastics, Inc.
- Ultra System SA
- VELOX GmbH(IMCD Group)