


耐衝撃改質剤:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Impact Modifier - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124079
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、耐衝撃改質剤市場の規模は、2025年の46億1,000万米ドル、2026年の48億8,000万米ドルから、2031年までに66億3,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は6.31%となる見込みです。
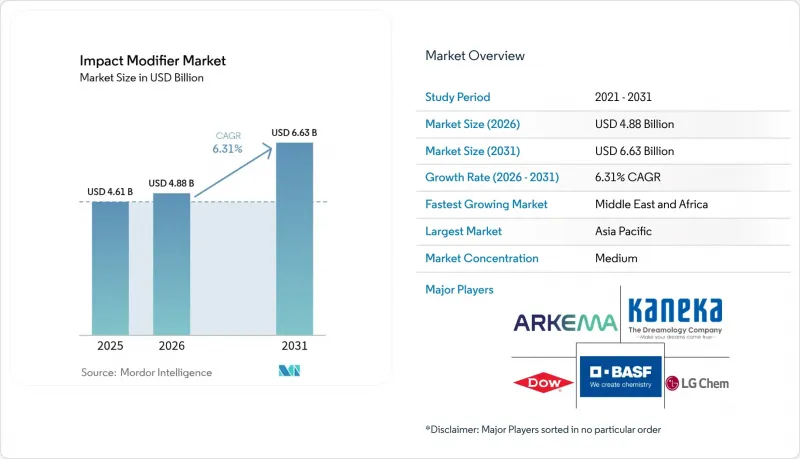
本レポートは、種類別(アクリロニトリル・ブタジエン・スチレン、アクリル系耐衝撃改質剤、アクリロニトリル・スチレン・アクリレートなど)、用途別(ポリ塩化ビニル、ナイロンなど)、エンドユーザー産業別(包装、建設、自動車など)、および地域別(アジア太平洋、北米、欧州、南米、中東・アフリカ)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の耐衝撃改質剤市場の動向と洞察
包装需要の拡大
世界のEコマース業界では、配送時のパッケージ耐久性基準が厳格化されており、これにより2025年には、硬質クラムシェルや容器向けの耐衝撃性樹脂の需要が前年比7.2%増加すると見込まれています。アクリル系グレードにより、透明なPETトレイは繰り返しの凍結・解凍サイクル後も透明性を維持できます。この性能は、2025年に22%拡大した北米のミールキットサービスにとって不可欠なものです。89カ国で施行されている再利用可能な容器に関する法規制により、75°Cで500回の食器洗浄機サイクルに耐えるエチレン・プロピレン・ジエン・モノマー(EPDM)系改質剤への需要が高まっています。2025年に米国FDAが公表した食品接触規制により、残留アクリレートモノマーの上限が100億分の50に設定されたことを受け、生産者は超臨界CO2抽出法の採用を余儀なくされ、これにより製造コストが1キログラムあたり0.18米ドル上昇しました。そのため、自社で抽出システムを保有する大手生産者は、この追加費用を吸収できない委託ブレンド業者からシェアを奪っています。
PVCパイプ・プロファイルのブーム
インド、インドネシア、ベトナム各地の自治体によるプログラムにより、亜鉛メッキ鉄管からPVCへの切り替えが加速しました。その理由として、PVCの設置コストが1メートルあたり42米ドルであるのに対し、ダクタイル鋳鉄は68米ドルであること、および50年間の耐用年数が保証されていることが挙げられています。塩素化ポリエチレン(CPE)改質剤は、2025年に圧力管セグメントの62%を占めました。これは、溶接線の強度がベース樹脂の値の85%以上を維持し、接合部が2.5 MPaでのISO 13953水圧試験に合格できるためです。中国の「第14次五カ年計画」では、都市水道網に4兆8,000億人民元(6,700億米ドル)が割り当てられ、2025年には78万メートルトンの耐衝撃性PVCが消費される見込みです。欧州では、パッシブハウス基準(0.8 W/m2K)を満たす三重ガラス仕様のPVC窓用プロファイルの製造に、2025年には29万メートルトンのアクリロニトリル・スチレン・アクリレート(ASA)が消費されました。2024年のEU建設製品規則に基づく認証により、第三者試験費用が1キログラムあたり0.09ユーロ増加しましたが、この追加コストを償却できる垂直統合型のコンパウンダーにとって有利に働きました。
原材料価格の変動
スチレンのスポット価格は、2025年1月の1トンあたり950米ドルから9月の1,280米ドルまで変動し、アジアのクラッカーの稼働停止や派生製品の需要減退をきっかけに、年間で35%の価格差が生じました。ブタジエンは、2025年第4四半期に1メトリックトンあたり1,520米ドルに達しました。これは、米国メキシコ湾岸のクラッカーが、エチレン1トンあたりのブタジエン収率が40%低いエタンを原料として優先したためです。長期のモノマー契約を持たない非統合型コンパウンドメーカーは、キログラム当たり0.41米ドルのコスト上昇を吸収しましたが、インドの公的入札では年間価格上昇幅がインフレ率に1ポイントを加えた水準に制限されているため、下流のPVCパイプ押出メーカーは価格転嫁率を3%未満に抑えました。世界生産能力の38%を占める垂直統合型メーカーは、原料価格の変動を内部吸収することで利益率を維持し、競合他社との差を広げました。
セグメント分析
ABSは、家電製品の筐体や自動車内装材において、コスト効率に優れた靭性を発揮したことを背景に、2025年の耐衝撃改質剤市場で33.48%のシェアを占めました。このセグメントにおいて、ABSは耐衝撃改質剤市場の規模に15億4,000万米ドルを貢献しており、不透明な仕上げと15 kJ/m2のノッチ付きアイゾット衝撃強度が十分である用途において、広く受け入れられていることを反映しています。アクリル系グレードは規模は小さいもの、透明なPVC窓枠やPET製クラムシェル容器において、500時間のQUV曝露後も耐候性を維持した透明性が求められることから、CAGR 6.42%で成長しています。MBSは2025年に硬質PVCパイプの消費量の22%を占めましたが、中国の輸出業者が欧州の同種製品より14%安い価格で供給しているため、価格圧力に直面しています。
アクリロニトリル・スチレン・アクリレート(ASA)は、-30°Cでの衝撃保持性とUV耐久性が決定的な要素となる屋外用サイディングや自動車の外装パネル向けに拡大しています。CPEは、飲料水用パイプにおいて2.5 MPaの静水圧下でも延性を維持できることから、市場シェアを確保しました。EPDMは依然としてニッチな存在ですが、食器洗い機での耐久性が再利用可能な容器の規制要件に合致しています。2025年に発売されたマレイン酸無水物グラフト化アクリル系変種は、PCR PVCにおいてバージン材の靭性の92%を回復しており、標準グレードに比べて1キログラムあたり0.90米ドルのプレミアム価格が付いています。
地域別分析
アジア太平洋地域は2025年に耐衝撃改質剤市場の47.26%を占め、2031年までCAGR6.35%で拡大する見込みです。中国だけで「一帯一路」プロジェクト向けに680万メートルトンのPVCパイプを生産した一方、インドの低所得者向け住宅計画では、耐衝撃改質剤PVC導管が47万メートルトン消費されました。ASEAN諸国では2025年に12,400キロメートルの農村用水パイプラインが敷設され、ベトナムとタイが設置を主導しました。日本と韓国は、2027年以降の量産型BEV(バッテリー電気自動車)用バッテリー筐体を対象とした、炭素繊維対応改質剤に関する47件の特許を出願しました。GB 18581に基づく規制の強化により、中国の改質剤工場の3分の1以上がVOC酸化装置の設置を余儀なくされ、統合型大手企業による生産能力の集約が進みました。
北米のシェアは、米国環境保護庁(EPA)の燃費規制により、鋼材からポリマーへの代替が加速したことで拡大しました。カナダでは飲料水システムが更新された一方、メキシコでは180億米ドル規模の自動車産業のニアショアリングブームにより、エンジニアリングプラスチックの需要が拡大しました。カリフォルニア州の「より安全な消費者製品(Safer Consumer Products)」枠組みにより、スチレン系添加物に対する追加の試験要件が導入され、硬質包装材の発売が一時的に遅れました。
欧州では、ECHA(欧州化学物質庁)による2025年のフタル酸エステル規制や、「包装および包装廃棄物規則」に基づく30%のPCR(再生プラスチック)使用義務により、利益率への圧力が生じています。ドイツ、フランス、イタリアの3カ国が、この地域の需要の大部分を共同で吸収しており、その大部分は、「パッシブハウス」の0.8 W/m2Kという基準を満たす必要がある窓用プロファイルの押出成形製品です。
南米は需要が最も低かったもの、ブラジルでは780万戸の住宅不足がPVCの需要を後押しし、アルゼンチンのリチウム事業では蒸発池用の耐衝撃性ライナーが指定されました。中東およびアフリカ地域は、サウジアラビアの3兆2,000億米ドル規模の「ビジョン2030」計画において、150万戸の住宅および8,500キロメートルの道路向けに耐衝撃性改質ポリマーが指定されていることから、最も高いCAGRで推移すると予測されています。基準の相違は依然として存在します。SASO(サウジアラビア標準化機構)は残留スチレンを120 mg/kgまで許容しているのに対し、EUの上限は100 mg/kgであるため、湾岸地域の生産者は非食品用途において、欧州の輸出業者よりも最大12%安い価格設定が可能となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 包装需要の拡大
- PVCパイプ・プロファイルのブーム
- アジア太平洋地域における建設主導の樹脂需要拡大
- 自動車の軽量化と安全性への注力
- 再生材を含むプラスチックには、相溶化剤とIMのハイブリッドが必要となります
- 市場抑制要因
- 原材料価格の変動(スチレン、アクリレート)
- VOCおよびPVC規制の強化
- 高リサイクル率樹脂ストリームにおける加工上の課題
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模および成長予測(金額ベース)
- 種類別
- アクリロニトリル・ブタジエン・スチレン(ABS)
- アクリル系衝撃改質剤(AIM)
- アクリロニトリル・スチレン・アクリレート(ASA)
- メタクリレート・ブタジエン・スチレン(MBS)
- エチレン・プロピレン・ジエン・モノマー(EPDM)
- 塩素化ポリエチレン(CPE)
- その他のタイプ
- 用途別
- ポリ塩化ビニル(PVC)
- ナイロン
- ポリブチレンテレフタレート(PBT)
- エンジニアリングプラスチック
- その他の用途
- エンドユーザー産業別
- 包装
- 建設
- 自動車
- 消費財
- 電気・電子機器
- その他のエンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- ロシア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Arkema
- BASF
- SI Group, Inc.
- Akdeniz Kimya
- CLARIANT
- Dow
- Evonik Industries
- Formosa Plastics Corporation
- INEOS Styrolution Group GmbH
- Kaneka Corporation
- LANXESS
- LG Chem
- Mitsubishi Chemical Corporation
- Shandong Novista Chemicals Co.,Ltd.
- Plastics Color Corporation
- Shandong Ruifeng Chemical Cp.Ltd
- SONGWON
- Sundow Polymers Co., Ltd.
- Wacker Chemie AG
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


