


ブレーキフルード:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Brake Fluids - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124076
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ブレーキフルードの市場規模は、2025年の122万リットルから2026年には127万リットルへと拡大し、2026年から2031年にかけてCAGR3.93%で推移し、2031年までに154万リットルに達すると予測されています。
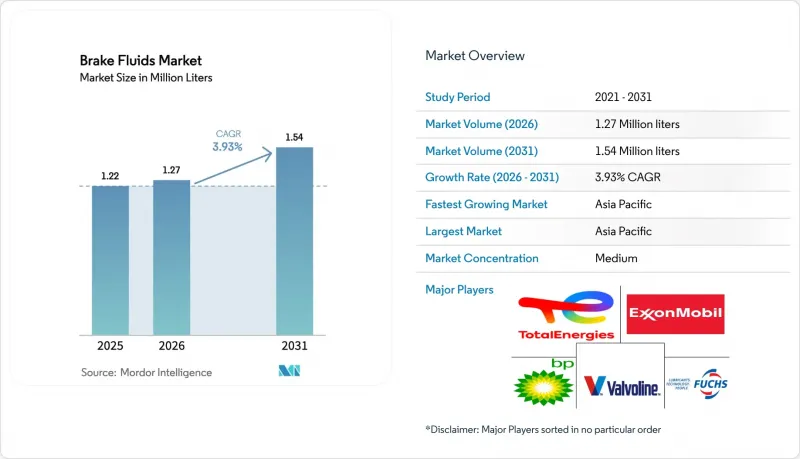
本レポートは、基油(グリコール系およびシリコーン系)、製品タイプ(DOT 3、DOT 4、DOT 5、およびDOT 5.1)、車種(乗用車、小型商用車、大型商用車、オートバイ、その他)、および地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は、販売量(リットル)単位で提示されています。
世界のブレーキフルード市場の動向と洞察
新興経済国における世界の車両保有台数の急増
2025年半ばまでに、中国の自動車保有台数は4億6,000万台に達し、そのうち3,689万台が新エネルギー車(NEV)でした。これにより、中国は油圧ブレーキシステムの最大市場としての地位を確固たるものにしました。インドでは2025会計年度に3,103万台の自動車が生産され、そのうち76.57%が二輪車でした。二輪車はブレーキフルードの交換頻度が高い車両です。中国における中古車の譲渡台数は2024年に3,750万台を超え、アフターマーケットの需要はブランドへの忠誠度が低い独立系整備工場へとシフトしています。タイとインドネシアは引き続き小型商用車(LCV)の成長を牽引しており、ドラムブレーキが主流である市場での需要を支えています。これらの車両動向が相まって、1台あたりの消費量は鈍化しているもの、ブレーキフルード市場は成長を続けています。
OEMによる高沸点DOT 4/5.1液の採用加速
ボッシュは2024年9月、ホウ酸塩を含まないDOT 4 Eを発売し、乾燥沸点を230°C以上に引き上げると同時に、有害物質としての表示を回避しました。コンチネンタルもこれに続き、2024年11月に「ATE SecuBrake」を発売し、その基材の80%以上を再生可能原料で構成しました。これらの新製品の発売により、特に欧州のREACH規制下における世界のコンプライアンス対応が簡素化され、後方互換性を確保するために整備工場がより高グレードの液体を採用する動きが加速しています。バルボラインの「2025 EVパフォーマンスフルイド」は、回生ブレーキに関連する腐食や騒音の問題を解決するために、サプライヤーがDOT 5.1ブレンドをいかに調整しているかを示しています。その結果、プレミアム仕様が、車両の入れ替えサイクルだけで想定されるよりも速いペースでDOT 3に取って代わることになるでしょう。
BEVにおけるブレーキ・バイ・ワイヤおよび回生システムの普及により、フルードの充填量が減少
ZFは2023年後半、油圧回路を完全に排除したドライ式ブレーキ・バイ・ワイヤ・モジュールを発表し、制動距離の短縮とアセンブリの軽量化を約束しました。『Autocar』誌の2025年版レビューでは、2028年から2030年までに、こうしたシステムがプレミアムBEVにおいて主流になると予測されています。油圧システムが維持された場合でも、回生ブレーキにより摩擦ブレーキの使用頻度が低下し、ブレーキフルードの交換間隔が24ヶ月から最大48ヶ月へと延長されるため、1台あたりのアフターマーケット需要は半減することになります。中国のNEV(新エネルギー車)の保有台数はすでに3,689万台を超え、販売台数の減少の兆しが見られますが、デュアルシステム設計は依然として最低限の使用量を確保しています。したがって、サプライヤーはEV専用の配合開発への投資や、自動車以外のグリコール市場への多角化を通じて、リスクヘッジを図らなければなりません。
セグメント分析
2025年、グリコール系液は、レガシーシステムとの互換性と、シリコーン系代替品に比べて低い着荷コストに支えられ、世界市場量の98.12%を占めました。グリコール系製品は通常、ポリグリコールエーテルと腐食防止剤を組み合わせたもので、湿気の蓄積を防ぐ信頼性の高い吸湿性能を発揮します。グリコール系配合に関連するブレーキフルードの市場規模は着実に拡大すると予測されていますが、特殊なニッチ市場が成熟するにつれて、そのシェアはわずかに低下する見込みです。シリコーン系DOT 5は、ヴィンテージバイクや軍用車両において、限定的ながらも注目すべき存在感を示しました。その疎水性により、湿気による腐食を防ぎ、数年にわたる点検間隔を実現しています。しかし、非圧縮性と高い粘度のため、従来はABSとの広範な互換性が妨げられていました。
シリコーンの展望は変化しつつあります。「ブレーキ・バイ・ワイヤ」プラットフォームのエンジニアたちは、電子制御による作動によりペダルの漸進的な感触へのニーズが低下しているため、シリコーンの熱安定性に可能性を見出しています。このセグメントは、基盤は小さいもの、2031年までCAGR12.10%という堅調な成長が見込まれています。モチュール(Motul)などのサプライヤーは、年間を通じて高い耐久性を求めるパフォーマンス愛好家向けに、プレミアムなシリコーンブレンドを位置付けています。一方、BASFの新しい原料製造施設により、グリコール生産業者のコスト優位性がさらに強まり、市場シェアの奪取は困難な課題となっています。デュアルケミストリーの製品ポートフォリオを提供するブレンドメーカーは、中核事業であるグリコール事業のシェアを食いつぶすことなく、新興の需要を取り込む上で最も有利な立場にあるでしょう。
地域別分析
アジア太平洋地域は2025年にブレーキフルード市場規模の47.34%を占め、2031年までCAGR5.19%で推移する見込みです。中国の4億6,000万台の自動車保有台数が、純正(OE)およびアフターマーケットの販売量を支えている一方、インドではABSに関する規制の進展が、より高品質なフルードへの需要を押し上げています。ASEAN市場、特にタイとインドネシアでは、LCVの生産能力が引き続き拡大しており、定期的なフルード交換を必要とするドラムブレーキ構造が維持されています。また、東南アジアの高い湿度や粉塵の多い環境も整備間隔を短縮させ、販売量の成長を後押ししています。
北米および欧州では、BEVの普及が加速しており、これが交換サイクルの長期化につながっています。とはいえ、仕様のプレミアム化が販売量の減少を部分的に相殺しています。米国の自動車メーカーは、2025年後半以降、ADASを搭載した新型モデルにおいてDOT 5.1を標準化しており、これにより平均販売価格が上昇しています。欧州のREACH規制により、ホウ酸塩を含まない配合の採用が加速しており、ボッシュやコンチネンタルといった先行企業が利益率の維持を図っています。国連ECE規則13-Hは、回生ブレーキを備えた車両における油圧バックアップを義務付けており、ブレーキ・バイ・ワイヤの試験導入が拡大する中でも、ブレーキフルードのベースライン使用量を確保しています。
南米、中東・アフリカを合わせた地域は、ブレーキフルード市場におけるシェアは小さいもの、ニッチな条件が成長の余地をもたらしています。ブラジルでは、エタノール含有率の高い燃料混合物が蒸気ラインに浸透し、ブレーキシステムを汚染する可能性があるため、フルードの交換頻度が高まっています。中東の湾岸協力理事会(GCC)市場では、夏季の気温が50°Cを超えるため、高い乾式沸点が求められています。アフリカでは、成長を続けるEコマース物流セクターが、油圧式ドラムブレーキを採用した小型商用車(LCV)の車両群に依存しており、地域的な需要の急増を生み出しています。パッケージサイズを最適化し、偽造品の流入対策に取り組むサプライヤーは、こうしたサービスが十分に提供されていない地域において競争上の優位性を確保することができます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 新興経済国における世界の自動車保有台数の急増
- OEMによる高沸点ドット4/5.1流体の採用加速
- 二輪車および小型商用車(LCV)セグメントにおけるABS/ESCの義務化の強化
- ADASの高速応答ブレーキ向け低粘度流体に関する規制動向
- ニッチなEコマースのアフターマーケットプラットフォームが、取り扱い商品の範囲を拡大しています
- 市場抑制要因
- BEVにおけるブレーキ・バイ・ワイヤおよび回生ブレーキシステムへの移行により、作動油の補充量が減少しています
- 原材料(グリコールエーテル)の価格変動が、第2次ブレンド業者の利益率を圧迫しています
- 有害化学物質の輸送および表示に関する厳格な要件
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 基油別
- グリコール系
- シリコーン系
- 製品タイプ別
- DOT 3
- DOT 4
- DOT 5
- DOT 5.1
- 車両タイプ別
- 乗用車
- 小型商用車
- 大型商用車
- オートバイ
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- BASF
- BP p.l.c(Castrol)
- Chevron Corporation
- Continental AG
- Dow
- Exxon Mobil Corporation
- FUCHS
- Gulf Oil International Ltd.
- HELLA GmbH & Co. KGaA
- Lucas Oil Products, Inc.
- Morris Lubricants
- Motul
- Ravensberger Schmierstoffvertrieb GmbH
- Repsol
- Robert Bosch LLC
- Sinopec Corp.
- TotalEnergies
- Valvoline Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


