


埋設物探知機:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Utility Locator - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124072
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の埋設物探知機市場の規模は10億3,000万米ドルと推定されており、2025年の9億7,000万米ドルから拡大し、2031年には13億8,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは6.02%となる見込みです。
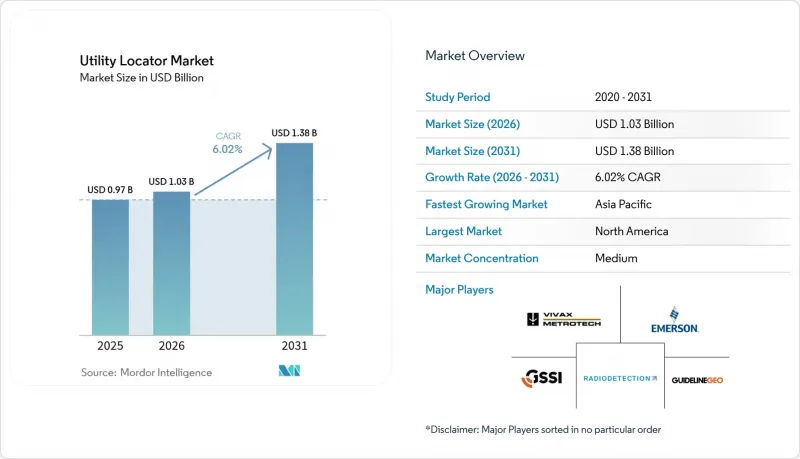
本レポートは、提供(機器およびサービス)、対象(金属系ユーティリティおよび非金属系ユーティリティ)、技術(電磁場(EM)、地中レーダー(GPR)、音響およびその他)、用途(石油・ガス、電力、交通・鉄道、上下水道、その他)、および地域別に分類されています。
世界の埋設物探知機市場の動向と洞察
リアルタイム検出需要の急増
建設スケジュールが短縮される一方で、ユーティリティの損傷による平均損害額は5万6,000米ドルに上るため、所有者や請負業者は、掘削前の点検から、継続的かつリアルタイムな資産確認へと移行しています。AT&TのAIを活用したワークフロー統合は、大手ネットワーク事業者が予測的な位置特定を日常業務にどのように組み込んでいるかを示しています。分散型光ファイバーセンシングにより、敷設済みの光ファイバーがリアルタイムの振動モニターとして機能し、掘削リスクを警告するようになりました。ユーティリティが密集する都市部のプロジェクトでは、溝掘りのたびに即座に確認が必要となるため、クラウド接続型の電磁波受信機やマルチチャンネルGPRが標準的なツールキットとなっています。ベンダー各社は、現場データをストリーミング配信し、接近閾値を超えた瞬間に作業員に警告を発するモバイルアプリでこれに対応しています。このような行動の変化により、埋設物探知機は、単発の掘削前作業ではなく、継続的な保護サービスとして位置づけられ、埋設物探知機市場を拡大させています。
インフラ時代が牽引する点検
「インフラ投資・雇用法」は、2026年までに5,500億米ドルを米国のプロジェクトに投じることを定めており、その大部分は地下資産の更新に充てられています。現在、機械学習モデルが配管区間の故障発生確率をランク付けしており、これにより公益事業者は11年サイクルでネットワークの19%をスキャンするよう求められています。状態評価には従来の位置特定よりも高精細な画像が必要であるため、水道当局はマルチチャンネルGPRと電磁気検証を組み合わせて、管壁の厚さや腐食の程度を測定しています。本管に沿って埋め込まれた光ファイバー式ひずみゲージにより、恒久的な構造健全性モニタリングが可能となり、位置特定装置が資産管理プラットフォームと連携しています。パイプラインの耐用年数が短縮され、漏水リスクに伴う法的責任が増大するにつれ、需要は基本的な位置特定からデータ豊富な地下ツインモデルへと移行しており、これにより埋設物探知機市場内での支出が徐々に増加しています。
高い機器および維持管理コスト
マルチチャンネルGPRアレイの価格は最大10万米ドルに達し、高性能な電磁波受信機は5,000米ドル近くになります。レンタル料金は、GPRが月額400米ドル、電磁波(EM)機器が週額300米ドルとなっています。2024年に1ポンドあたり5.20米ドルという過去最高値を記録した銅価格により、電線コストが45%急騰し、メーカーはアルミニウムの代替材やプリント基板アンテナの検討を余儀なくされています。多くの公共事業者が義務付けている年次校正契約により、サービス運営費に数千ドルが上乗せされています。小規模なサービス企業は、断続的な業務の中で設備投資の償却に苦慮しており、価格に敏感な地域での普及を遅らせています。「設備・アズ・ア・サービス(EaaS)」モデルが登場していますが、利益率は高い稼働率に依存するため、地方の請負業者にとっては採算性が限られています。ハードウェア価格が安定するまでは、このコストの壁が、埋設物探知機市場におけるより広範な普及を妨げることになります。
セグメント分析
2025年、機器部門は6億5,281万米ドルの売上を計上し、埋設物探知機市場全体の67.30%を占めました。電磁波発信機、ケーブル故障位置特定装置、およびマルチチャンネルGPR装置の導入台数は、請負業者がハードウェアなしでは現場作業を行えないため、依然として極めて重要です。しかし、サービス収益はCAGR7.12%で拡大しています。通信事業者、水道事業者、および自治体の各機関は、現場でのスキャンとデータ管理、規制報告書を組み合わせたターンキー型の成果物を重視し、探査ワークフロー全体を外部委託する傾向が強まっています。埋設物探知機市場のサービス分野の市場規模は、2031年までに4億7,912万米ドルに達すると予測されています。デジタルツインプラットフォーム、AIを活用したヒット率ダッシュボード、および損傷に対する保証は契約価値を高め、サービスプロバイダーが資本集約的な機器購入者に対してプレミアム価格を設定することを可能にしています。
リスク移転の広範な動向も、サービス需要を押し上げています。保険会社は現在、認定された位置特定業者を利用する開発業者に優遇措置を講じており、需要を第三者の専門業者へと誘導しています。これに対し、機器ベンダーはソフトウェアや現場サポートをバンドルすることで対応し、ビジネスモデルを「サービスとしての機器(Equipment-as-a-Service)」へと移行させています。このハイブリッドな道筋は、機器サプライヤーとサービス請負業者との間の従来の境界線を曖昧にし、競合を激化させるとともに、埋設物探知機業界の構造を変革する国境を越えた買収を促進しています。
2025年においても、鉄製の送電線や銅製の電力フィーダーのおかげで、金属製のパイプライン、ケーブル、導管が依然として対象資産の53.40%を占めています。このシェアは、埋設物探知機市場の規模において5億1,798万米ドルに相当します。しかし、プラスチック製の水道本管や光ファイバー用導管が急速に普及しており、非金属検出の収益は年率6.79%の伸びを見せています。段階周波数GPRやパイプ・イン・パイプ用音響プローブの技術進歩により、PVCおよびHDPE資産の信頼性の高い深度推定が可能となり、従来存在していた精度の格差が縮小しています。スマートシティに関する規制により、自治体は材質を問わずすべての埋設資産に関するデータを保存することが義務付けられており、これが埋設物探知機市場の拡大を後押ししています。
交換サイクルが腐食のないプラスチックへと移行するにつれ、位置検出装置メーカーは、デュアル偏波の地中結合型アンテナや追跡可能なワイヤーインサートなどの技術をさらに洗練させる必要があります。多周波数GPRに関する調査では、乾燥した土壌において深度誤差が10 cm未満に低減されることが示されており、この技術の実用性が再確認されています。こうした技術的飛躍により、プラスチック製のガス支線や空のダクトバンクへの導入が加速し、ユーティリティ位置検出業界内の勢いがさらに強まっています。
地域別分析
北米は、811法への準拠義務や、旧式の鋳鉄製ガス本管の大規模な更新を背景に、2025年の売上高の34.70%を占めました。米国だけでも3,800万件以上の「ワンコール」チケットが処理され、埋設物探知機市場にとって堅調な基盤を築いています。人件費の上昇圧力や成熟したレンタルエコシステムにより、機器の入れ替わりは活発に続いており、コスト上昇局面においても、高性能なEM(電磁波)およびGPR(地中レーダー)の販売を支えています。
アジア太平洋地域は、中国による5,510億米ドルの地下インフラ投資計画に後押しされ、2031年までCAGR7.46%という最も高い成長率を示しています。大都市圏の地下鉄延伸、スマート道路回廊、および全国的な光ファイバー基幹網の整備により、マルチチャンネルGPR搭載バンやドローン搭載センサーの大量導入が求められています。インドの「スマートシティ・ミッション」は、100以上の都市圏における包括的な地下記録の作成を義務付けることで、さらなる勢いを加えています。同地域での導入が加速するにつれ、北米との売上高の差は縮まり、埋設物探知機市場におけるリーダーシップの移り変わりの舞台が整いつつあります。
欧州では、公益事業者が100年以上にわたる資産記録のデジタル化を進める中、バランスの取れた成長を維持しています。英国の全国的なマッピングイニシアチブにより、請負業者には測量級の高精度が求められており、一方、ドイツでは気候変動適応基金が送電網の地中化に充てられています。特に古い市街地中心部における都市部の無線周波数ノイズは、電磁波(EM)機器の性能に課題をもたらしており、これが逆にGPRの需要を押し上げています。新興の東欧市場では、EUの地域統合助成金を活用して水道ネットワークの改修が進められており、新たなサービス機会が生まれています。これらの取り組みが相まって、欧州の埋設物探知機市場に対する長期的な見通しは堅調に推移しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- リアルタイム検知需要の急増
- インフラ時代の進展に伴う点検
- 必須事項811/掘削前の通報義務法
- 正確な位置特定を必要とする光ファイバーの敷設
- AIを活用した遠隔ユーティリティマッピングプラットフォーム
- 送電網の耐障害性を高めるための地中化事業
- 市場抑制要因
- 設備および維持管理コストの高さ
- 訓練を受けたGPR/EM技術者の不足
- 都市部におけるRF干渉による精度の低下
- 地下データ規格のばらつき
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済の影響分析
- 投資および資金調達の分析
第5章 市場規模と成長予測
- 提供別
- 機器
- サービス
- 対象別
- 金属系ユーティリティ
- 非金属系ユーティリティ
- 技術別
- 電磁界(EM)
- 地中レーダー(GPR)
- 音響およびその他
- 用途別
- 石油・ガス
- 電力
- 運輸・鉄道
- 上下水道
- 通信および光ファイバー
- その他の公益事業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Radiodetection Ltd.
- Subsite Electronics
- Leica Geosystems
- Vivax-Metrotech
- Guideline Geo
- Sensors and Software Inc.
- Geophysical Survey Systems Inc.
- Emerson Electric Co.
- ProStar Holdings Inc.
- Irth Solutions
- Ridge Tool(RIDGID)
- Honeywell International Inc.
- Vermeer Corporation
- 4M Analytics
- GPRS Inc.
- Trimble Inc.
- Hexagon AB
- 3M Company
- Schonstedt Instrument Co.
- PipeHunter
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


