


クロルアルカリ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Chlor-alkali - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124065
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、クロルアルカリ市場の規模は、2025年の2億8,678万トンから2026年には2億9,570万トンへと拡大し、2031年までに3億4,463万トンに達すると予想されており、2026年から2031年にかけてCAGR3.11%で成長すると見込まれています。
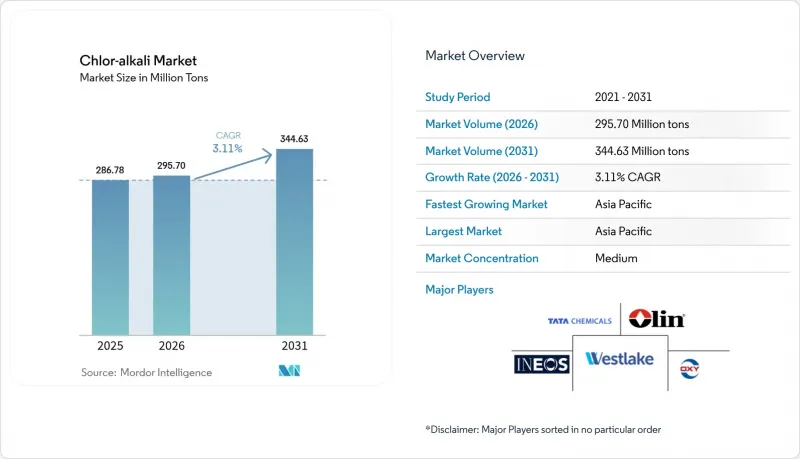
本レポートは、製品別(苛性ソーダ、塩素、ソーダ灰)、製造プロセス別(膜式セル、隔膜式セル、その他のプロセス)、用途別(パルプ・紙、有機化学品、無機化学品、石鹸・洗剤、アルミナなど)、および地域別(アジア太平洋、北米、欧州、南米、中東・アフリカ)に分類されています。市場予測は数量(トン)ベースで提示されています。
世界のクロルアルカリ市場の動向と洞察
アジアにおけるPVC生産能力の急増
中国は2025年に190万トンのPVC設備を稼働させ、第4四半期の生産量を654万トンに押し上げ、約380万トンの塩素を吸収しました。一方、インドでは280万トンに上る構造用PVCの供給不足を背景に、ダヘジおよびカッダロールで150万トンの新規生産能力が導入されつつあります。PVC 1トンあたり0.58トンの塩素が固定されるため、苛性ソーダ価格が軟化した場合でも、プラントの稼働率は安定しています。中国やグジャラート州における沿岸部への集積により、塩の搬入および苛性ソーダの搬出にかかる物流コストが低減され、生産者はモンスーンシーズンの操業停止期間中に、余剰の苛性ソーダをオーストラリアへ転売することが可能となっています。東南アジアの合弁企業は2027年までにさらに100万トンのPVC生産能力を増強する予定であり、これにより地域的な塩素の逼迫状態が持続することになります。また、この投資の波は、アルミナ精製業者が求める高純度の苛性ソーダグレードを実現するための、膜装置の急速な更新も引き起こしています。
EV用アルミニウム向けアルミナ生産量の増加
バイエル法では、アルミナ1トンあたり0.08~0.12トンの苛性ソーダが必要です。国際再生可能エネルギー機関(IRENA)は、2030年までにEV用筐体向けに400万~600万トンのアルミナ需要増が見込まれており、これは40万~60万トンの苛性ソーダの追加需要に相当します。リオ・ティントの830万トン規模の精錬ネットワークは、物流距離を30%削減するため、膜型セルサプライヤーと「埋め込み炭素」条項について交渉を進めています。欧州委員会のアルミニウム脱炭素化ロードマップでは、低炭素苛性ソーダが優先されており、再生可能エネルギーPPAを活用する生産者に対して、プレミアムな供給契約が可能となっています。新興の蓄電オプションであるナトリウムイオン電池の正極材も、前駆体の合成に苛性ソーダを必要としており、需要の周期性を緩和する役割を果たしています。
バリューチェーンにおける厳格なカーボンフットプリント規制
2025年のEU排出量取引制度(EU ETS)の排出権価格は1トンあたり平均72ユーロでした。石炭火力発電を利用する膜式プラントでは、苛性ソーダ1トンあたり0.9トンのCO2を排出するため、65ユーロのコスト増となります。2026年から報告段階に入った「炭素国境調整メカニズム(CBAM)」は、クロルアルカリ派生製品の輸入業者にコンプライアンス上の追加負担を課しています。中国は2024年に化学製品を国内排出量取引制度(ETS)の対象に組み入れ、膜型電解槽に対して2,200 kWh/tを基準値としました。これにより、エネルギー消費量の多い新疆の施設は操業停止を余儀なくされています。米国の施設は現在、EPA(米国環境保護庁)の「温室効果ガス報告プログラム」に基づき、プロセス排出量インベントリを提出する必要があります。
セグメント分析
2025年の生産量のうち、塩素が40.89%を占め、平均実現価格が苛性ソーダより15%高水準を維持したことから、統合売上高の60%を支えました。アジアにおけるPVC、プロピレンオキシド、塩素系溶剤の生産拡大に伴い、塩素のクロルアルカリ市場規模はCAGR3.37%で拡大すると予測されています。ソーダ灰は依然として最も規模の小さいセグメントであり、洗剤分野では合成原料との競合にさらされていますが、トロナの経済性が維持されている板ガラス分野では守られています。ティッセンクルップ社の膜技術により、塩素と苛性ソーダの比率が0.88対1となり、生産者は地域の価格動向に合わせて生産量を調整することが可能になります。HPPO技術は、設備容量が300万トンを超えた場合、PO 1トンあたり0.3トンの塩素を代替する可能性があります。業界の計画担当者らは、このシナリオが2030年以降に実現すると見込んでいます。ポイント・コンフォートおよびマイリャオの統合複合施設では、塩素の全流を内部処理しており、商品市場の変動から収益を保護しています。
苛性ソーダは、アルミナ精製、繊維、パルプの漂白の基盤となっています。リオ・ティント社だけで2024年に80万トンを消費しており、バッテリー用アルミニウムの需要拡大は、持続的な需要の牽引を示唆しています。しかし、洗剤メーカーは引き続き、酵素を豊富に含みアルカリ度の低い濃縮洗剤への移行を進めており、1回の洗濯あたりの苛性ソーダ使用量を25%削減しています。ワイオミング州とトルコにある天然ソーダ灰鉱山は、合成ルートよりもコストを低く抑えており、ガラス業界の顧客にとってのソーダ灰代替リスクを最小限に抑えています。
地域別分析
2025年、アジア太平洋地域は、中国の沿岸部におけるPVC生産拡大とインドの持続的な苛性ソーダ不足に後押しされ、世界の総生産量の62.22%を占め、クロルアルカリ市場を牽引しました。同地域のクロルアルカリ市場規模は、統合型複合施設が塩水と再生可能電力の確保を進めるにつれ、2031年までCAGR3.23%で拡大すると予測されています。タタ・ケミカルズは、ミタプール工場の膜法生産能力20万トンを改修し、エネルギーコストを1トン当たり38米ドル削減するとともに、オーストラリアへの輸出体制を整えています。日本のメーカーは、半導体向けの高純度グレード(純度99.5%)への転換を進めており、工場渡し価格で1トン当たり750米ドルの価格を獲得しています。韓国・麗水(ヨス)での増設分は、自社製のPVCおよびプロピレンオキシドの原料となり、製品別の収益を確保することになります。
北米では、水処理分野におけるダイアフラムへの転換や電気塩素化への代替が、アルミナ精製による需要の増加分を相殺しています。オリン社のフリーポートおよびマッキントッシュ工場での設備更新により、生産能力が8%増加する一方で、電力消費量は1トンあたり50kWh削減されます。オクシデンタル社のOxyChem部門は、湾岸地域の製油所向けに製品別である水素を液化することを計画しており、苛性ソーダの採算性を1トンあたり25米ドル改善することを目標としています。
欧州では、ガス価格が35~40ユーロ/MWh、炭素価格が65ユーロ/tというコスト負担に直面しています。コベストロ社はドルマーゲン工場で電力の60%を再生可能エネルギーで賄い、炭素強度を苛性ソーダ1トンあたり0.5 t CO2未満に低減させ、グリーンプレミアム契約の適用要件を満たしています。INEOS社はラフネスでメタノールとの水素併設を試験的に実施し、収益性を10~15%向上させることを目指しています。トルコは、低コストのトロナと天然ガスを活用し、ソーダ灰と苛性ソーダを中東・北アフリカ(MENA)地域へ輸出しています。
中東・アフリカ地域では、0.04米ドル/kWh未満の天然ガス発電と、下流のPVC、アルミナ、海水淡水化への投資により、同地域は欧州およびアジアへの構造的な輸出地域となっています。SABICのジュバイル新膜製造プラントは、風力発電のPPA(電力購入契約)ブロックを活用し、ライフサイクルCO2排出量を40%削減する予定です。
南米の市場シェアは、パルプ漂白剤の需要に対応する自社供給のユーカリ原料を活用するブラジルのPVCサプライチェーンが支配しています。ブラスケム社のバイア州における拡張計画では、塩素、苛性ソーダ、ビニル製品の生産を連動させることで、3つの収益源にわたるネットバックの最適化が可能となります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- アジアにおけるPVC生産能力の急増
- EV用アルミニウム向けアルミナ生産量の増加
- 水処理および廃水処理プロジェクトの急拡大
- 発電容量に応じた再生可能エネルギー支援策
- 膜分離プラントにおける地元産水素の有効活用
- 市場抑制要因
- クロルアルカリバリューチェーンに対する厳格なカーボンフットプリント規制
- 塩水処分に関するコンプライアンスコスト
- 電気塩素処理およびClO2代替技術の急速な普及
- バリューチェーン分析
- ポーターのファイブフォース
- 輸出入の動向
第5章 市場規模と成長予測
- 製品別
- 苛性ソーダ
- 塩素
- ソーダ灰
- 製造プロセス別
- 膜セル
- ダイアフラム型セル
- その他のプロセス
- 用途別
- パルプ・紙
- 有機化学品
- 無機化学品
- 石鹸および洗剤
- アルミナ
- テキスタイル
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- インドネシア
- タイ
- マレーシア
- ベトナム
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- トルコ
- ロシア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- エジプト
- 南アフリカ
- ナイジェリア
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- ANWIL SA
- BorsodChem(Wanhua)
- Ciner Group
- Covestro AG
- Dow
- Ercros SA
- Formosa Plastics Corporation
- Genesis Energy, L.P.
- Hanwha Group
- INEOS
- Kemira
- MicroBio
- Nirma
- Nobian(Reyez)
- Occidental Petroleum Corporation
- Olin Corporation
- PCC SE
- Shin-Etsu Chemical Co., Ltd
- Sisecam
- Solvay
- Spolchemie
- Tata Chemicals Ltd
- Tosoh Corporation
- Vynova Group
- Westlake Corporation
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


