


ホウ素:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Boron - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124063
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ホウ素市場の規模は、2025年の532万トンから2026年には554万トンへと拡大し、2031年までに678万トンに達すると予想されており、2026年から2031年にかけてCAGR4.12%で成長する見込みです。
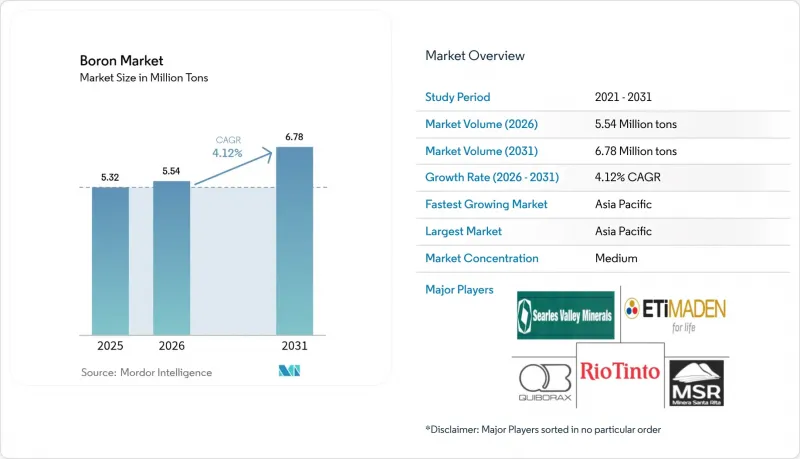
本レポートは、グレード別(テクニカルグレードおよび工業用)、用途別(ガラス、セラミックス、農業、洗剤・洗浄剤、その他の用途)、および地域別(アジア太平洋、北米、欧州、南米、中東・アフリカ)に分類されています。市場予測は数量(トン)ベースで提示されています。
世界のホウ素市場の動向とインサイト
建設用ガラスの需要急増
ホウケイ酸ガラスは、専門的な実験室用途から、主流のインフラにおける定番素材へと移行しました。医薬品バイアルの製造業者は、バイオ医薬品における溶出物を回避するため、タイプIホウケイ酸ガラスを採用しています。太陽電池業界のメーカーは、低鉄ホウケイ酸ガラスのカバーシートを選択しています。これは、これらのシートがより多くの光を透過するだけでなく、雹の衝撃にも耐えられるためです。特に、アジア太平洋地域での設置が、太陽光発電用ガラスの消費量の大部分を占めました。固体酸化物燃料電池の開発企業は、800°Cでの動作が可能でありながらイオン伝導性を維持できるカルシウムホウケイ酸塩基板を採用しています。韓国や台湾のフラットパネルディスプレイ生産ラインでは、依然としてアルミノホウケイ酸塩が使用されていますが、OLEDへの移行により生産量の伸びは鈍化しています。これらの動向が相まって、ホウケイ酸ガラスに対する安定した需要が確保されており、他の分野で見られる変動に対してホウ素市場を緩衝する役割を果たしています。
電動化に伴う半導体用ホウ素ドーパント
イオン注入には、超高純度の三フッ化ホウ素が不可欠です。3 nm未満のノードにおけるゲート・オール・アラウンド型トランジスタは、金属汚染を一切許容しないため、純度99.999%のガスに対する需要がさらに高まっています。2024年の調査では、ホウ素をドープしたダイヤモンドMOSFETの移動度が100 cm2/V・sを超えることが実証され、将来的に電気自動車用インバーターにおいて炭化ケイ素に取って代わる可能性が示唆されています。中性子吸収型制御棒は国防上極めて重要であるため、米国防総省は国内の炭化ホウ素生産を拡大するために資金を割り当てました。台湾や韓国の主要ファウンドリ企業はホウ素原料をすべて輸入に依存しているため、トルコの輸出政策における地政学的な変化は潜在的な供給リスクをもたらし、これがホウ素市場の多様化をさらに促進する要因となっています。
エネルギー集約型精製コストの変動
ホウ素精錬においては、特に900°Cを超える多段階の煆焼工程において、エネルギーコストが大きな割合を占めています。欧州のガス価格は2024年初頭に急騰しましたが、2025年末には急落しました。しかし、この価格変動により、投資家は新たな焼成炉への投資に慎重になっています。2024年、リオ・ティントはカリフォルニア州の移動式設備の燃料を再生可能ディーゼルに切り替えました。この措置により、スコープ1の炭素排出量は削減されましたが、同時に燃料コストも増加しました。一方、エティ・マデンはトルコにおける電力料金の補助金制度を活用しており、これにより顕著なコスト格差が生じており、最終的にはホウ素市場の取引価格に影響を及ぼしています。
セグメント分析
2025年の総供給量のうち、テクニカルグレードが52.23%を占めており、そのシェアはCAGR4.16%で拡大する見込みです。これは、マイクロエレクトロニクスや防衛などの分野におけるppmレベルの純度に対する需要の高まりが原動力となっています。例えば、3 nm未満のノードでは、高純度のイオン注入用三フッ化ホウ素が必要とされます。同様に、原子炉の安全余裕を確保するためには、中性子吸収材である炭化ホウ素において、特定の閾値を超えるホウ素-10の濃縮が必須となります。特に、このグレードに特化した資金投入は、今後数年にわたる需要の急増が予測されることを示唆しています。一方、工業用グレードは、ガラス、洗剤、肥料などの分野に供給されています。しかし、その成長は鈍化しています。用途が成熟していることから限界が生じており、家庭用洗剤分野では代替品の使用が進行中です。
2025年には、ホウ素のプレミアムスプレッドが大幅に拡大しました。この変化は、トルコやチリの精製業者が利益率の高いリチウムブラインを選択し、ホウ素の精製を後回しにした結果、テクニカルグレードの供給増加が抑制されたことに起因しています。主要な航空宇宙企業は、高純度粉末の調達先を単一化することをますます進めています。この戦略は、認定手続きの遅延を回避するだけでなく、長期契約の締結につながり、ホウ素市場の価格安定性を高めています。対照的に、工業用グレードの価格は、運賃やエネルギーサーチャージの変動の影響を受けます。このような価格変動は波及効果をもたらし、季節的な在庫管理の課題に直面する農業用小売業者にも影響を及ぼしています。
地域別分析
アジア太平洋地域は2025年に世界の供給量の52.34%を占め、CAGR 4.20%で拡大する見込みです。これは、同地域がフラットパネル用ガラス、肥料消費、精密セラミックス分野において支配的な地位を占めていることを反映しています。中国は、国内の鉱石資源が限られているため、トルコやチリからの輸入に大きく依存してきました。補助金のおかげで、インドの農業需要は毎年増加する見込みです。一方、日本は半導体パッケージングに不可欠な高精度窒化ホウ素部品の輸出で躍進を遂げています。さらに、ベトナムやタイで台頭しているガラス産業クラスターは、サプライチェーンを拡大するだけでなく、ホウ素市場を同地域の製造業の枠組みに統合しつつあります。
2025年には、北米が世界の生産量の大きな割合を占めました。リオ・ティント社のカリフォルニア複合施設は、世界の精製生産量に大きく貢献していますが、2024年以降の拡張計画は発表されていません。2025年11月より、米国でホウ素が「重要鉱物」として連邦政府により指定されたことで、税制優遇措置の道が開かれ、国内の事業が後押しされています。2024年10月に認可を受けたアイオニア社の「ライオライト・リッジ」は、2028年に操業を開始し、年間を通じてホウ酸を生産する予定です。一方、カナダとメキシコは、主に米国の販売業者から輸入を行うにとどまり、その役割は限定的です。
2025年、欧州は世界のホウ素消費量において顕著な割合を占めました。ドイツ、フランス、イタリアといった主要国は、ガラス繊維断熱材やセラミック分野の中心的な存在である一方で、ホウ素輸入の相当な割合をトルコに依存しています。この依存関係は、ホウ素を戦略的原材料として分類するEUの法案草案によってさらに強調されており、同地域の供給面の脆弱性が浮き彫りになっています。相当なシェアを占める南米では、チリのサラル・デ・スリレ工場と、SQM社のサラル・デ・アタカマ事業所が主導的な役割を果たしています。シェアは小さいもの、中東およびアフリカでは、サウジアラビアと南アフリカが主要な輸入国として台頭しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 建築用ガラスの需要急増(ホウケイ酸ガラス、ガラスセラミックス)
- 電動化に伴う半導体用ホウ素ドーパント
- 微量栄養素を原動力としたアグリテックの導入
- 固体ホウ水素化物を用いた水素貯蔵
- 極超音速用途向けの超高温セラミックス
- 市場抑制要因
- エネルギー集約型の精製コストの変動
- 露天掘りの環境規制
- シリコン系ガラス改質剤の代替リスク
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- グレード別
- テクニカル
- 工業
- 用途別
- ガラス
- セラミックス
- 農業
- 洗剤・洗浄剤
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- 3M
- Air Liquide
- American Elements
- Boron Molecular
- Boron One Holdings
- Eti Maden
- Gujarat Boron Derivatives Pvt., Ltd.
- Ioneer
- Minera Santa Rita(MSR)
- Momentive Technologies
- Quiborax
- Resonac Holdings Corporation
- Rio Tinto
- Saint-Gobain
- SB Boron Corporation
- Searles Valley Minerals
- Stella Chemifa Corporation
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


