


皮下避妊インプラント:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Subdermal Contraceptive Implants - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124062
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、皮下避妊インプラント市場の規模は2025年に10億1,000万米ドルと評価され、2026年の10億5,000万米ドルから2031年までに12億8,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは4.05%となる見込みです。
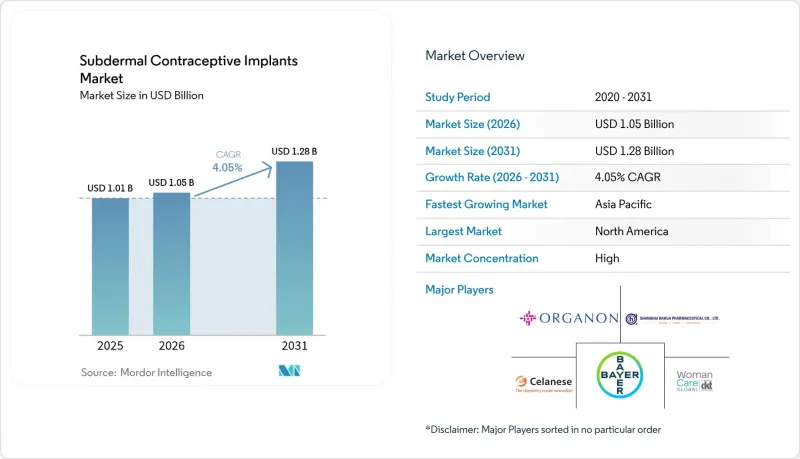
本レポートは、タイプ別(シングルロッド型インプラント、ダブルロッド型インプラント、その他)、ホルモン別(エトノゲストレル、レボノルゲストレル)、エンドユーザー別(病院、産婦人科クリニック、家族計画・リプロダクティブヘルスセンターなど)、および地域別(北米、欧州、アジア太平洋、中東・アフリカ、南米)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の皮下避妊インプラント市場の動向と洞察
予期せぬ妊娠率の上昇とLARCへの需要
2024年の世界の意図しない妊娠数は計1億2,100万件に達し、全妊娠の48%を占めており、低・中所得国では依然として2億5,700万人の女性が現代的な避妊法を利用できていません。長期作用型可逆避妊法(LARC)は、すでに現代的な避妊法の利用の21%を占めており、2019年の16%から増加しています。これは、利用者が毎日の服用負担のない「一度設置すれば後は気にしなくてよい」避妊法を好むためです。各国の保健省は現在、避妊予算の最大50%をインプラントや子宮内避妊具(IUD)に充てており、ドナー価格15米ドルのインプラント1本が、1回あたり1.50米ドルの経口避妊薬を36サイクル分服用するよりも、3年間でより多くの妊娠を防ぐことができることを認識しています。思春期の若者や未産婦の間での利用が拡大しており、従来の臨床上の常識に変化をもたらすとともに、対象となる潜在的な利用者層を広げつつあります。こうした動向が、予測期間中およびそれ以降においても、皮下避妊インプラント市場に対する持続的な需要を支えています。
政府による家族計画の取り組みと補助金
インドの「ミッション・パリヴァル・ヴィカス」では、5万人の補助助産師を養成し、利用者負担を免除した結果、2024会計年度には210万件のインプラント挿入を達成しました。インドネシアのユニバーサル・ヘルス・カバレッジ(UHC)では、医療提供者がLARC(長期作用型避妊法)を選択するよう促すため、1回の挿入につき25米ドルを償還しており、これは注射剤の償還額の3倍に相当します。その結果、2024年には180万本のインプラントが調達されました。フィリピンは、アジア開発銀行から1億2,000万米ドルの融資を確保し、地方保健施設を通じて150万本のインプラントを配布し、2028年までに現代的避妊法の普及率を10パーセントポイント引き上げることを目指しています。これらの取り組みは、メーカーの投資回収期間を短縮し、現地生産を促進することで、皮下避妊インプラント市場の中期的な成長を後押ししています。
有害事象に関する懸念と訴訟
3,200件の傷害請求を含む集団訴訟を受け、オルガノン社とバイエル社は2024年に和解金として1億5,000万米ドルを引当計上しました。英国の規制当局は現在、48時間以内の超音波検査による確認を義務付けており、これにより1件あたり50米ドルのコンプライアンスコストが追加されています。医療過誤保険料の高騰により、米国の12州の外来診療センターがインプラントサービスの提供を中止せざるを得なくなり、地方での待ち時間は8週間にまで延びています。改良されたアプリケーターにより位置異常は劇的に減少しましたが、継続中の訴訟が医療提供者の意欲を削ぎ、皮下避妊インプラント市場のCAGRに重くのしかかっています。
セグメント分析
ダブルロッド型のレボノルゲストレル埋込型避妊具は、2031年までCAGR5.09%で拡大すると予測されており、この指標において皮下避妊インプラント市場全体の規模を上回る成長が見込まれています。これらのシステムは、単一ロッド型のジェネリック製品が12~15米ドルであるのに対し、調達入札における単価が8~10米ドルであるという利点があります。上海大華の「Sino-implant(II)」は、2024年にナイジェリアと450万個の契約を締結し、予算が限られている環境下でも勢いを見せていることが示されました。単ロッド型エトノゲストレル製剤は依然としてプレミアムセグメントを支配しており、オルガノンの確立された研修ネットワークと医療過誤リスクの軽減策により、2025年においても66.82%の市場シェアを維持しています。2027年以降にバイオシミラーが発売されると、ロッド形式間の価格差は縮小し、利便性に関する特徴が皮下避妊インプラント市場内の競争序列を再構築する可能性があります。
コストと性能のトレードオフは、施術のロジスティクスにも影響を及ぼしています。2本ロッドの挿入には4ミリメートルの切開とより長い施術時間が必要であり、これにより感染リスクがわずかに高まります。しかし、公的プログラムでは、わずかな利便性よりも予算への影響を優先しているため、入札市場における支配的な地位は今後も維持される見込みです。ベンチャーキャピタルから資金提供を受けている生分解性ポリマー製インプラントは、現在シェアが2%未満ですが、2024年に4,500万米ドルの資金調達に成功しており、将来的に除去不要なプラットフォームへの転換が進むことを示唆しています。これらの要因が総合的に、調達決定を導き、皮下避妊インプラント業界における多様な成長経路を支えていくでしょう。
地域別分析
北米は、メディケイドの拡大および民間保険会社によるLARCの自己負担分撤廃に支えられ、2025年の売上高の45.08%を占めました。現在、Tier 1の品質指標となっている産後直後のプロトコルにより、2024年の米国における埋込件数は180万件に達し、これは生殖可能年齢の女性1,000人あたり11件に相当します。2027年からの特許切れに伴いバイオシミラーが登場することで、平均販売価格は低下する見込みですが、自己負担額の低減が利用の漸増を促し、皮下避妊インプラント市場全体の規模を拡大させるでしょう。
アジア太平洋地域は最も成長が著しい地域であり、2031年までのCAGRは7.13%と予測されています。これは、インド、インドネシア、フィリピンが牽引するもので、これら3カ国の合計需要は2028年までに650万ユニットを超える見込みです。中国は2024年にレボノルゲストレルの国内生産を承認し、2027年までに年間50万件の埋込を目標としており、2020年以降、農村部の女性における現代的な避妊法の利用率が12%減少した状況を好転させることを目指しています。急速な都市化、スマートフォンの普及、および政府の補助金などが相まって市場浸透を加速させており、アジア太平洋地域が世界の皮下避妊インプラント市場シェアの構図を再構築する上で極めて重要な役割を果たしていることが浮き彫りになっています。
米国では、2024会計年度のインプラント埋込数が42万件と横ばいとなっていることから、市場が成熟期にあることがうかがえます。とはいえ、訴訟を契機とした安全基準の強化により、埋込状況を追跡するデジタルツールに新たな機会が生まれる可能性があります。中東・アフリカ地域を合わせると、2025年の出荷量の12%を占めており、エチオピア、ケニア、ナイジェリア、タンザニアにおける国連人口基金(UNFPA)および米国国際開発庁(USAID)の調達を背景に、CAGR6.2%で成長する見込みです。これらの市場では、未充足ニーズが25%を超えています。売上高シェア8%を占める南米は、財政緊縮に直面しています。ブラジルでは、予算がワクチン接種キャンペーンに振り向けられたため、2024年の公的配布量が9%減少しており、皮下避妊インプラント業界におけるマクロ経済への感応度の高さが浮き彫りになっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 意図しない妊娠率の上昇とLARCへの需要
- 政府による家族計画への支援策および補助金
- インプラントの優れた有効性と費用対効果
- 新興市場におけるNGOによる調達の拡大
- 小型・超薄型シングルインサートデバイス
- デジタル挿入追跡アプリによる医療従事者の信頼感向上
- 市場抑制要因
- 有害事象に関する懸念および訴訟
- 自己負担市場における高額な初期費用
- 熱帯地域におけるコールドチェーンの制約
- ホルモン避妊法に対する宗教活動家による反対
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ別
- シングルロッドインプラント
- ダブルロッド型インプラント
- その他
- ホルモン別
- エトノゲストレル
- レボノルゲストレル
- エンドユーザー別
- 病院
- 産婦人科クリニック
- 家族計画・リプロダクティブ・ヘルス・センター
- 外来手術センター
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Afaxys Pharma
- Bayer AG
- Cipla Ltd.
- CooperSurgical Inc.
- Celanese
- DKT WomanCare Global
- Endoceutics Inc.
- Exeltis Healthcare
- Gedeon Richter Plc
- Glenmark Pharma Ltd.
- Helm AG
- HLL Lifecare Ltd.
- Hologic Inc.
- Lupin Ltd.
- Meril Life Sciences
- Mylan Laboratories Ltd.
- Organon & Co.
- Pregna International Ltd.
- Richter-Helm BioLogics GmbH
- Shanghai Dahua Pharmaceutical Co. Ltd.
- Theramex HQ UK Ltd.
- Viatris Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


